パートの「年収の壁」、また変わったの😵? もう何が何だかわからないよ〜
変わりました。
2026年10月1日、「106万円の壁」から、金額の条件がなくなったのです。
106万円の壁とは、パートの人が勤め先の社会保険(健康保険と年金)に入る目安だった金額のこと。
いまの分かれ目は、年収ではなく「週20時間」です。
たとえば、会社員の夫や妻の扶養に入っている人(保険料を自分では払っていない人)の場合。
週19時間を週20時間に増やすと、年収は6万円ほど増えます。
ところが手取り(実際に受け取れる額)は、約12万円減ります(従業員51人以上の会社・東京の保険料で計算した例)。
おもな理由は、週20時間から勤め先の社会保険に入り、保険料を自分で払い始めること。
では、社会保険は「入ったら損」なのでしょうか?
私は新卒から2年間、勤め先が社会保険に入れてくれませんでした。
社会保険に加入するのは当たり前のことだと思いますが、その当時は衝撃でした。
悪い意味で。
いまは、この「年収の壁」についてよく質問されます。
そこで、お金の専門資格(FP)を持つ私が、「どれだけ働くと手取りがどうなるか」を、いまの決まりで計算しました。
この記事でわかること
- 年収の壁は「税金」と「社会保険」の2種類(坂と段差)
- 2026年10月に変わったこと(106万円の壁→週20時間)
- 週19時間と週20時間の、手取りの差(扶養に入っている人の例)
- 130万円の壁の新しい決まりと、タイプ別の働き方
- 社会保険は「入ったら損」なのか(増える年金の例)
読み終えるころには、「自分は週に何時間働くのがよいか」を、自分で判断できるはずです。
年収の壁とは?税金は「坂」、社会保険は「段差」
結論から言うと、年収の壁は「税金の壁」と「社会保険の壁」の2種類です。
年収の壁とは、年収がある金額を超えると税金や社会保険料の負担が増え、手取りの伸びがにぶくなる境目のことです。
私は、税金の壁を「坂」、社会保険の壁を「段差」と呼んでいます。
坂は、のぼっても急には疲れません。
段差は、1歩でガクッときます。
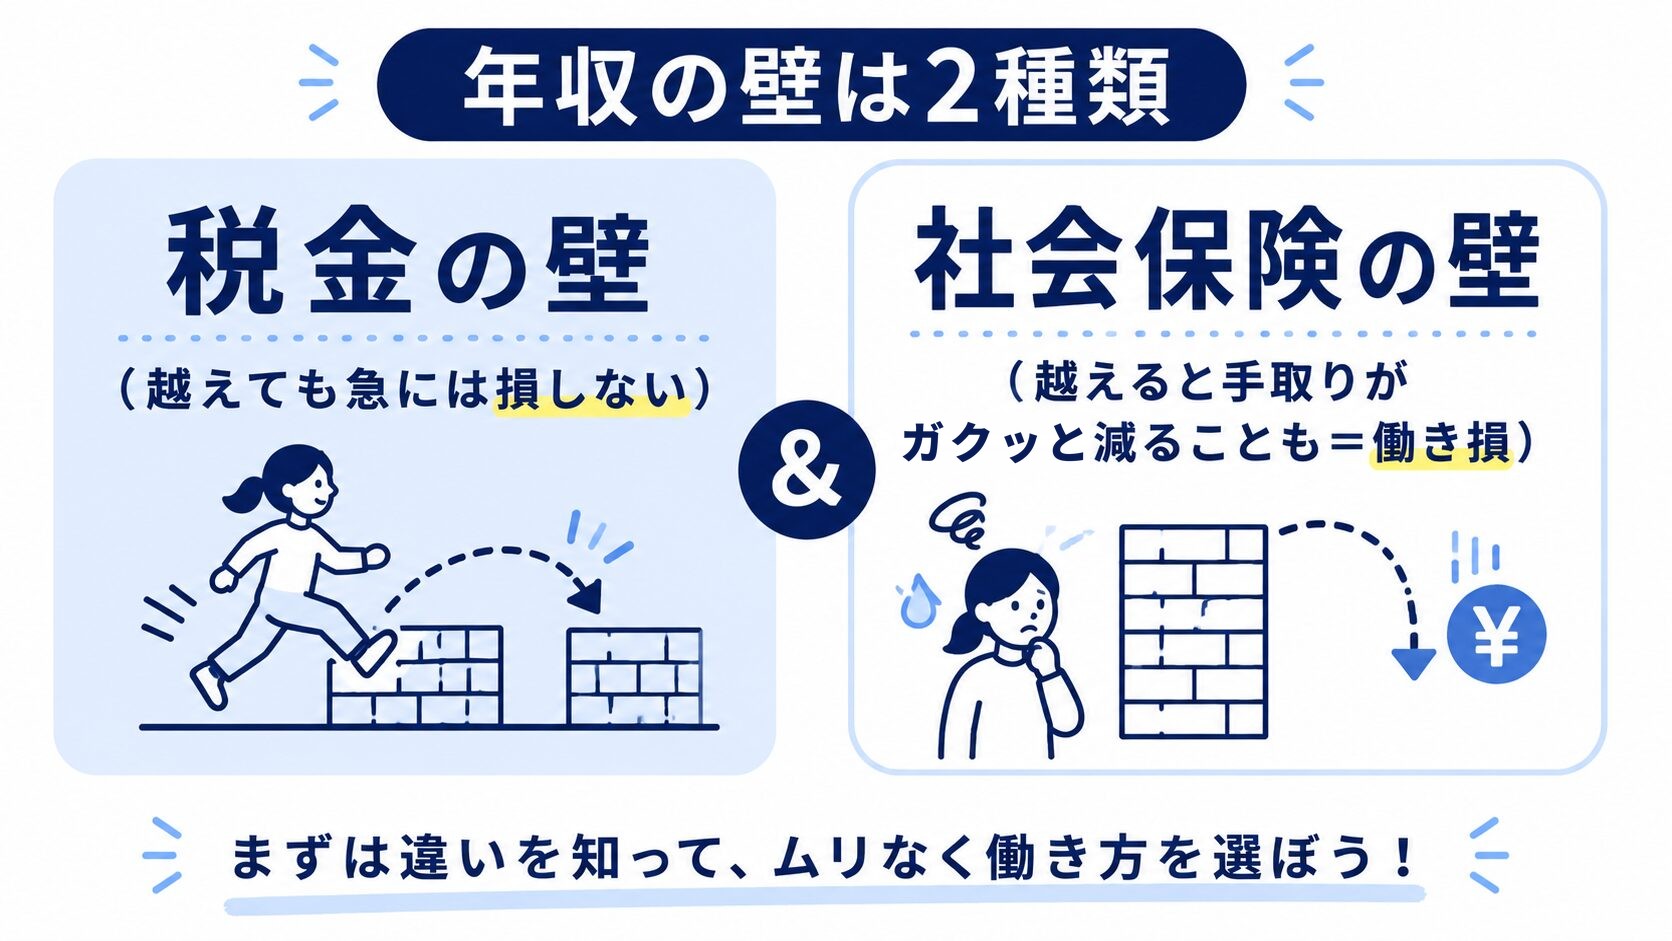
この2つを混ぜて考えるから、ややこしく感じてしまうんですね。
税金の壁は「坂」:越えても急には損しない
自分にかかる税金の壁は、こわがらなくて大丈夫です。
税金は、線を超えた分にだけ、少しずつかかるしくみだからです。
しかも、かつての「103万円の壁」は、もうありません。
国税庁の資料によると、2026年分と2027年分は、年収178万円まで所得税がかかりません。
※178万円=給与所得控除74万円+基礎控除104万円(どちらも、税金の計算で収入から差し引ける金額)。出典:国税庁「令和8年4月 源泉所得税の改正のあらまし」(PDF)
「103万円」も「160万円」も、もう古い数字です。2026年分は178万円。ここで上書きしておいてくださいね😊
178万円を超えても、所得税がかかるのは、超えた分の約5%です。
たとえば年収180万円なら、所得税は年に1,000円ほど(超えた2万円×約5%。ほかに差し引くものがない場合)。
手取りがガクッと減ることはありません。
坂ですから。
※税率は国税庁「No.2260 所得税の税率」。住民税は、かかり始める線(次の早見表を参照)を超えると、まず定額の年5,000円(均等割4,000円+森林環境税1,000円)がかかります(総務省「個人住民税」)。
※ただし、配偶者と19〜22歳の子ども以外の家族(高校生の子など)は、年収が136万円を超えると、養っている側の扶養控除がなくなります(次の早見表)。また、家族の勤め先から家族手当(配偶者手当)が出ている場合は、支給の条件が会社ごとに決まっています。自分が社会保険に入ることで、支給されなくなることもあります(厚生労働省 社会保険適用拡大特設サイト「手取り額の変化について」)。
所得税や住民税のしくみそのものは、別の記事でやさしく解説しています。
社会保険の壁は「段差」:越えると手取りが減る
注意したいのは、こちらの「社会保険の壁」です。
会社員の夫や妻に扶養されている人(養ってもらっている家族)は、自分では保険料を払っていません。
社会保険の壁とは、その人が、健康保険や年金の保険料を自分で払い始める境目のことです。
越えたところで、手取りが減ります。
元に戻るのは、時間がたったときではなく、働く時間をもっと増やしたときです。
世間でいう「働き損」は、ほとんどがこの段差を指しています。
段差は2つ。
「週20時間」と「130万円」です。
以前は「106万円の壁」と呼ばれていた段差が、2026年10月から「週20時間の壁」に変わりました。
ただし「週20時間」の段差には、手取りが減る代わりに、将来の年金が増えるという面もあります。
社会保険そのものが何を守ってくれるのかは、こちらでまとめています。
なお2026年4月からは、健康保険料に上乗せされる「子ども・子育て支援金」も始まりました。
“独身税”と話題になったしくみは、こちらです。
「壁」と聞いたら、税金か社会保険かを見分ける
ここだけは覚えてください。
「年収の壁」と聞いたら、それは坂(税金)か段差(社会保険)か、まず見分ける。これだけで迷いが減ります。
豆知識①:103万円の正体
2024年分までは、基礎控除48万円+給与所得控除55万円=103万円でした(どちらも、税金の計算で差し引ける金額)。この合計が、2025年分は160万円、2026年分は178万円に広がっています。
※出典:国税庁「令和7年度税制改正による所得税の基礎控除の見直し等について」。2025年分の160万円は、基礎控除95万円+給与所得控除65万円の合計です。
【2026年10月時点】年収の壁の早見表
全体像を、1枚の表にまとめました。
2026年10月時点の主な「年収の壁」は、次のとおりです。
表に出てくる「控除」は、税金を計算するときに、収入から差し引ける金額のこと。
「扶養控除」と「配偶者特別控除」は、養っている側(夫や妻・親)の税金を軽くするしくみです。
この控除の線(136万円・169万円・207万円)を超えたときに増えるのは、自分の税金ではなく、養っている側の税金です。
| 壁(目安) | 種類 | 何が起きる? |
|---|---|---|
| 週20時間 | 社会保険(段差) | 勤め先の社会保険に入る(51人以上など) |
| 約119万円 | 税金(坂) | 住民税がかかり始める |
| 130万円 | 社会保険(段差) | 家族の扶養を外れる(150万円・180万円の人も) |
| 136万円 | 税金(坂※) | 扶養控除がなくなる(配偶者などは同額のまま) |
| 169万円 | 税金(坂) | 配偶者特別控除が減り始める |
| 178万円 | 税金(坂) | 所得税がかかり始める |
| 207万円 | 税金(坂) | 配偶者特別控除がなくなる |
いちばん上の「週20時間」が、もとの「106万円の壁」にあたります。
※136万円の線だけは、配偶者と19〜22歳の子ども以外の家族(高校生・23歳以上の子・親など)にとっては段差です。
超えると、養っている側の扶養控除がなくなります。
※金額は、収入が給与だけの人の年収の目安です(2026年10月10日時点)。週20時間と130万円は「以上」、税金の線は「超えたとき」が境目です。税金の数字は2026年分・2027年分で、178万円は給与所得控除74万円+基礎控除104万円の合計。配偶者の控除は、扶養する側の所得が900万円以下の場合。19〜22歳の子(その年の12月31日時点の年齢)は、年収159万円までは親の控除が満額(63万円)のままで、197万円まで段階的に減ります(国税庁「令和8年4月 源泉所得税の改正のあらまし」・PDF。年齢の見方は国税庁「No.1177 特定親族特別控除」)。
※住民税の約119万円は、2026年の収入にかかる分の目安で、自治体によって少しちがいます。2025年の収入にかかる分は110万円でした(総務省「個人住民税の基礎控除等について」・PDF)。130万円の線が150万円・180万円になる人は、次の章で説明します。
178万円まで所得税がかからないなら、そこまで働いても損しないってこと😳?
所得税だけなら、そうです。でも住民税は約119万円から。社会保険の段差も、178万円よりずっと手前にあります。
表で見ると、「壁って意外と多い…」と感じますよね。
でも大丈夫。
パートで働く配偶者の手取りに大きく響くのは、おもに社会保険の「段差」2つです。
次の章で、この2つを順に掘り下げます。
社会保険の段差は「週20時間」と「130万円」
結論からお伝えします。
2026年10月1日、「106万円の壁」の金額の条件がなくなりました(日本年金機構「2026(令和8)年10月に社会保険の短時間労働者に係る賃金要件が撤廃されました」)。
「年収106万円未満なら、社会保険に入らなくて済む」という目安は、もう使えません。
もうひとつの「130万円の壁」にも、2026年4月から新しい決まりができています。
106万円の壁は「週20時間の壁」に変わった
106万円の壁とは、パートやアルバイトの人が、勤め先の社会保険に入る境目のことでした。
これまでは「月の給料が8.8万円以上(年収にして約106万円)」が、条件のひとつだったのです。
この金額の条件が、10月1日になくなりました。
いま残っている条件は、次の3つです。
- 週の所定労働時間(契約で決めた、ふだんの週の時間)が20時間以上
- 勤め先の従業員が51人以上
- 学生ではない
「51人以上」は、お店や支店ごとではなく、会社全体の人数で数えます。
50人以下でも、週20時間から対象になる勤め先があります。
会社が申し出た場合(従業員の半数以上の同意が必要)と、国・自治体の職場です。
なぜ、金額の条件はなくなったのでしょうか?
最低賃金が上がり、週20時間働けば、全国どこでも月8.8万円を超えるようになったからです(厚生労働省「短時間労働者の社会保険の加入拡大のポイント」・PDF)。
2026年度の最低賃金は、全国平均で時給1,177円、東京は1,280円(厚生労働省「令和8年度 地域別最低賃金 全国一覧」・PDF)。
東京の最低賃金で週20時間働くと、年収は約133万円になります(1,280円×20時間×52週)。
え、じゃあ年収はもう関係ないの😨?
この段差では、そうなんです。
「いくら稼ぐか」より、「週に何時間の契約か」で決まります。
会社の人数の条件も、これから順に広がる予定です。
| 時期 | 対象になる会社(従業員の数) |
|---|---|
| いま | 51人以上 |
| 2027年10月から | 36人以上 |
| 2029年10月から | 21人以上 |
| 2032年10月から | 11人以上 |
| 2035年10月から | 10人以下もふくむ、すべての会社 |
※人数は、フルタイムの人と、その4分の3以上働く人(厚生年金に入っている人)を、会社全体で数えます。週20時間は契約上の時間で、残業で一時的に超えただけなら対象になりません(常に残業がある場合や、週20時間以上の状態が2か月を超えて続く場合は、対象になることがあります)。2か月を超えて働く見込みがない人や、最低賃金の減額の特例を受けていて月の給料が8.8万円未満の人は、原則として対象外です。学生でも、休学中や、定時制・通信制の人などは対象になります。
※出典:厚生労働省「短時間労働者の社会保険の加入拡大のポイント」・「社会保険の加入対象の拡大について」・「社会保険適用拡大特設サイト」・同「社会保険加入の要件」・日本年金機構「短時間労働者に対する健康保険・厚生年金保険の適用の拡大」
【自作の計算】扶養内で週19→20時間、手取りは約12万円減る
ここからは、いまの決まりで私が計算した数字です。
対象は、会社員の夫や妻の扶養に入っている人。
週19時間(社会保険に入らない)と、週20時間(入る)の、1年の手取りを比べました。
計算の前提は、次のとおりです。
- 会社員の配偶者に扶養されている、40歳未満の人
- 従業員51人以上の会社で働いている
- 保険料は、協会けんぽ(中小企業の会社員が入る健康保険)・東京都の2026年度の額
- 年収=時給×週の時間×52週(通勤手当・残業代・ボーナスなし)
| 時給 | 週19時間の手取り | 週20時間の手取り |
|---|---|---|
| 1,100円 | 108万6,800円 | 97万1,406円(11万5,394円減) |
| 1,200円 | 118万5,600円 | 105万9,669円(12万5,931円減) |
| 1,300円 | 127万500円 | 115万2,932円(11万7,568円減) |
※手取り=年収−社会保険料(健康保険・子ども・子育て支援金・厚生年金)−雇用保険料−住民税(翌年度の分)。保険料は、保険料額表の本人負担の額×12か月で計算しました(毎月の端数の処理で、実際の天引きとは数円ほどの差が出ます)。年収178万円以下なので、所得税は0円です。雇用保険も、週20時間以上で加入します。出典:協会けんぽ「令和8年度保険料額表(東京都)」・厚生労働省「令和8年度の雇用保険料率」・「雇用保険の加入手続はきちんとなされていますか!」から筆者が計算
※時給は、2026年度の最低賃金(1,085円〜1,280円)に近い3通りにしました。東京で働く人は、1,300円の行を見てください(東京の最低賃金は1,280円)。
表を見て、ドキッとしませんか。
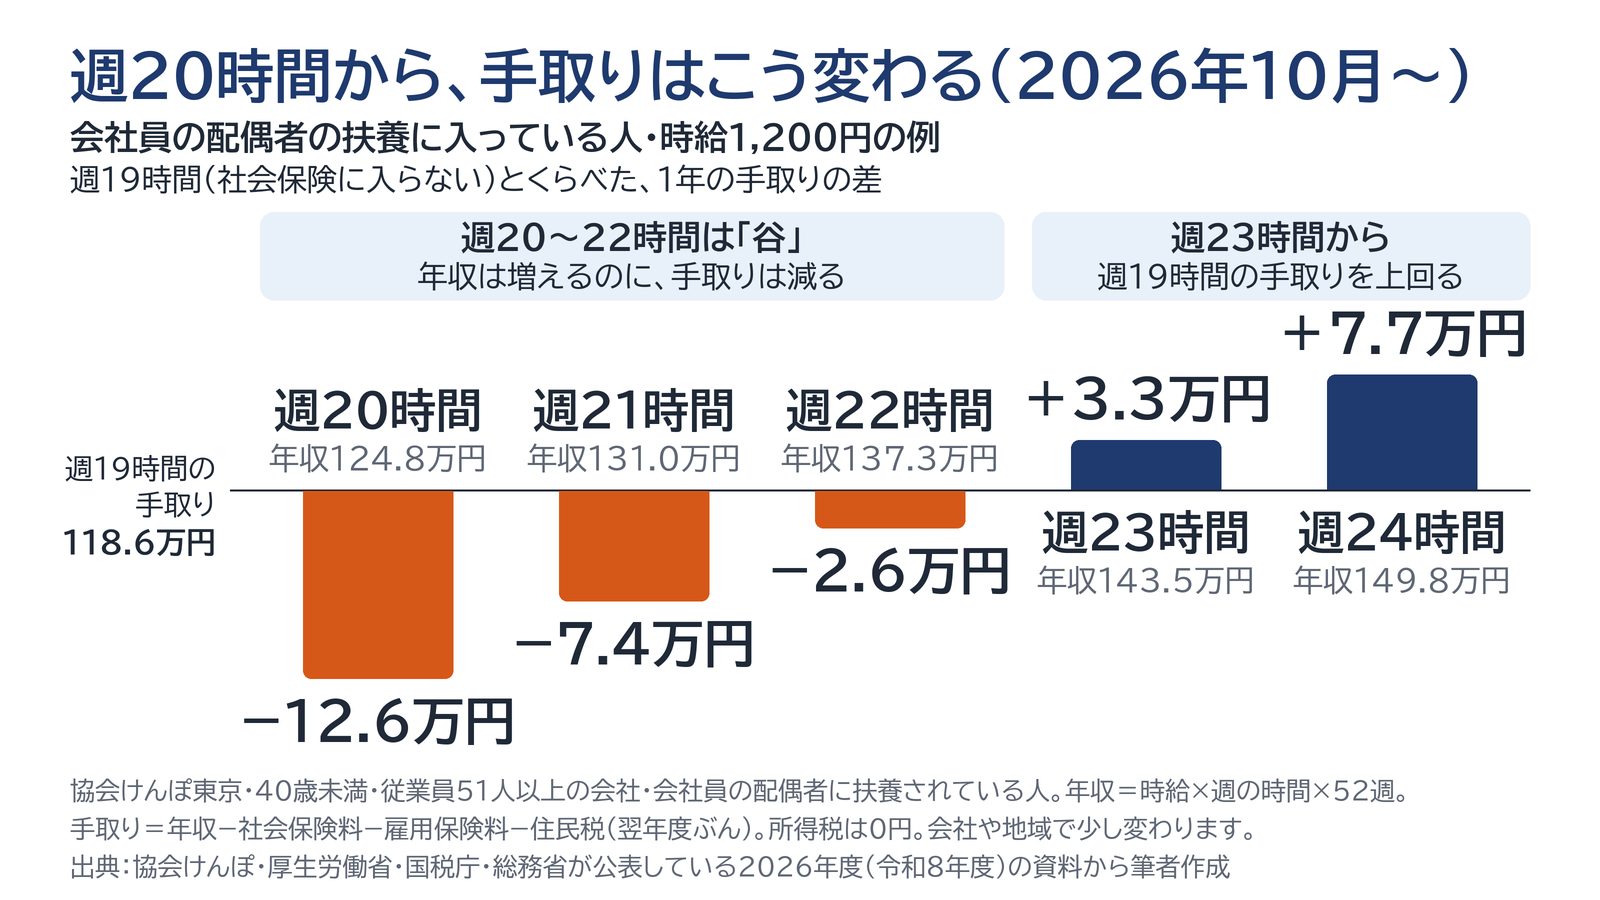
週にたった1時間増やしただけで、手取りが約12万円も減ってしまうのです。
3つの時給で、減り方は11万5千円〜12万6千円でした。
1時間多く働いたのに、約12万円も減るの😱⁉
これが、いまの「働き損」の正体です。
週20時間からは、年収の約15%にあたる社会保険料と雇用保険料(失業などに備える保険の保険料)を、自分で払い始めます。
年収が6万円ほど増えても、この負担のほうが大きいのです。
時給1,200円の例で、手取りの減り12万5,931円を、1年で増やした52時間で割ってみます。
増やした1時間の“時給”は、マイナス約2,400円。
働いたのに、払っている計算です。
では、何時間働けば元に戻るのでしょうか?
答えは、週23時間です。
3つの時給のどれで計算しても、週23時間で、週19時間の手取りを上回りました。
時給を1,085円から1,315円まで1円きざみで変えても、結果は同じ週23時間です。
40〜64歳の人は、介護保険料(介護に備える保険の保険料)が加わるぶん、減り方が年に1万円ほど大きくなります。
それでも、週23時間で上回る結果は変わりませんでした。
※1,085円は2026年度の最低賃金でいちばん低い県の時給、1,315円は週19時間で年収が130万円に届かない上限の時給です。
週20〜22時間は「谷」
扶養に入っている人が、51人以上の会社で働く場合の話です。年収は増えるのに、手取りは週19時間より少なくなります。働くなら「週19時間まで」か「週23時間以上」かを、意識してみてください。
なお、時給が1,316円以上の人は、週19時間でも年収が130万円以上。
その場合は、次の「130万円の壁」が先に来ます。
自分で国民年金と国民健康保険(会社を通さずに入る年金と健康保険)を払っている人は、逆に手取りが増えることがあります。
勤め先の社会保険に入ると、保険料の半分を会社が出すからです。
厚生労働省の例(月給9万8,000円)では、手取りが月7万6,300円から8万3,500円に増えています(厚生労働省 社会保険適用拡大特設サイト「手取り額の変化について」)。
同じページの「手取りかんたんシミュレーター」に月給を入れると、社会保険に入ったあとの手取りの目安が出ます。
※シミュレーターは、健康保険料が全国平均の率で、住民税は入っていません(試算できるのは月給8万8,000円以上21万円未満)。この記事の表(東京・住民税あり)とは数字が一致しません。
「保険料を軽くしてもらえる制度があると聞いたけど?」という人もいるでしょう。
保険料調整制度(通算3年間、本人の保険料を軽くするしくみ)は、2026年10月に始まりました(日本年金機構「保険料調整制度とは」)。
ただし対象は、従業員50人以下の会社などで新しく社会保険に入る、月収13万円未満の人です。
会社が利用を申し出た場合に限られます。
すでに対象になっている51人以上の会社で働く人は、使えません(日本年金機構「保険料調整制度」パンフレット・PDF)。
130万円の壁は「契約の金額」で見るのが基本に
もうひとつの段差が、「130万円の壁」です。
年収が130万円以上になると、家族の扶養から外れ、自分で国民年金と国民健康保険の保険料を払うことになります(厚生労働省「社会保険の加入対象の拡大について」)。
勤め先が50人以下で、会社の社会保険に入らない人は、こちらが分かれ目です。
この壁にも、2026年4月から新しい決まりができたのを、ご存じでしょうか?
収入が給料だけの人の場合、見るのは実際の収入ではなく、労働契約で決めた賃金から見込まれる年収です(厚生労働省の通知(令和7年10月1日))。
契約で決まっている手当やボーナスも、この年収にふくみます。
契約のときには見込めなかった残業代などで、結果的に130万円以上になっても、常識的な範囲なら扶養のままでいられます。
「常識的な範囲」がいくらまでかは、示されていません。
ただし、これは契約書に時給や働く時間・日数が書かれていて、年収を計算できる場合の話です。
「シフトによる」としか書かれていない人や、契約の期間が1年に満たない人などは、対象外。
これまでどおり、給与明細書や課税証明書(市区町村が出す、所得の証明書)などで判断されます(厚生労働省のQ&A・PDF)。
なお、契約で年収を見る場合でも、契約書の賃金や時間をわざと低く書いていたときなどは別です。
実際の年収が130万円を大きく上回っていると分かれば、扶養を取り消されることもあります。
判断するのは、扶養している家族が入っている健康保険です。
迷ったら、契約書(労働条件通知書)を持って確かめるのが近道でしょう。
※基準の金額は、19〜22歳の人(配偶者を除く)は150万円未満、60歳以上の人や一定の障害がある人は180万円未満です(同じ通知の注・厚生労働省の通知(令和7年7月4日))。
※19〜22歳かどうかは、その年の12月31日時点の年齢で見ます(19歳になる年は誕生日の前から150万円未満、23歳になる年は誕生日の前でも130万円未満)。学生でなくても同じです。1月1日生まれの人は、前日の12月31日に年齢が1つ上がる扱いです(厚生労働省のQ&A・PDF)。
※かけもちで働いている人は、すべての勤め先の契約の金額を合計して見ます(1つでも契約から年収を計算できない勤め先があれば、これまでどおりの方法で判断されます)。契約を更新したときや条件が変わったときは、そのつど書類を出します。扶養に入るには、このほかに「扶養する人の年収の半分未満であること」などの条件があります。
※人手不足などで一時的に130万円以上になった場合は、事業主の証明があれば、原則として連続2回まで扶養のままでいられます(厚生労働省「『年収の壁』への対応」)。
豆知識②:東京の週20時間
東京の最低賃金(時給1,280円)で週20時間働くと、年収は約133万円。「106万円」どころか「130万円」も、いっぺんに超えます。
結局いくらまで働けばいい?タイプ別の答え
結論から言うと、正解は「あなたの目的」で変わります。
手取りを優先するのか、将来の年金や保障を取るのか。
損したくないだけなんだけど、どっちが正解なの😥?
答えを出す前に、ひとつだけ知っておいてほしいことがあります。
先に知っておきたい:社会保険に入ると増えるもの
社会保険に入るのは、「損」だけではありません。
保険料を払うぶん、将来の厚生年金(会社員が入る、上乗せの年金)が増えます。
たとえば時給1,200円・週20時間で1年間入ると、65歳からの年金が年に約6,800円増える計算です(日本年金機構「老齢年金ガイド 令和8年度版」の計算式で筆者が計算)。
この上乗せは、生きているかぎり続きます。
一生ものです。
その1年に自分で払う厚生年金の保険料は、約11万4,000円。
増える年金の、およそ17年ぶんにあたります(65歳から受け取ると、82歳ごろに、払った保険料と同じ額になる計算)。
※年金の増え方は、標準報酬月額(保険料を計算するもとになる月の給料)10万4,000円×5.481/1000×12か月=6,840円(計算式は日本年金機構「老齢年金ガイド 令和8年度版」・PDF)。保険料は、厚生年金の本人負担9,516円×12か月=114,192円(協会けんぽ「令和8年度保険料額表(東京都)」)。いまの決まりが続くとした単純な計算で、物価や賃金に合わせた見直しは入れていません。くらべたのは厚生年金の保険料と増える年金だけで、休んだときの給付などは入れていません。
勤め先の健康保険に入ると、病気やケガ、出産で会社を休んだときに、給料の代わりのお金も出るようになります(厚生労働省「社会保険の加入対象の拡大について」)。
冒頭で書いた、社会保険に入れなかった2年間。
その間、国民年金は自分で納めていました。
だから、年金の記録に未納はありません。
ただ、その2年ぶんは、厚生年金の上乗せがないままです。
壁の記事を書いている私の年金にも、2年ぶんの「へこみ」があるわけです。
当時の月給を20万円と仮定すると、へこみは年に約2万6千円。
65歳から20年受け取るなら、約53万円の差になる計算です。
※20万円×5.481/1000×24か月=年26,309円。26,309円×20年=約53万円(上と同じ計算式=2003年4月以降の期間に使う式。月給も受け取る年数も仮の数字です)。
社会保険に入るかどうかは、目先の手取りだけでなく、この先の上乗せとセットで考えたいところです。
この「へこみ」の計算は、こちらの記事にくわしく書きました。
手取りを優先したい人:会社の人数で答えが変わる
扶養に入っている人が手取りを最優先にするなら、段差の手前で止めるのが基本です。
どの段差が自分に関係するかは、おもに勤め先の人数で決まります。
- 従業員51人以上の会社:契約を「週20時間未満」に。あわせて年収130万円未満が目安
- 従業員50人以下の会社:年収を「130万円未満」に(社会保険の対象になっている会社は、51人以上と同じ)
なお、週20時間未満だと、いまの決まりでは雇用保険(失業したときなどに給付が出る保険)にも入れません(厚生労働省の雇用保険の案内)。
50人以下の会社も、2027年10月から順に、週20時間の段差の対象になっていきます。
自分の勤め先が対象かどうかは、厚生労働省「社会保険適用拡大特設サイト」でも確かめられます。
まずは、確認から。
もっと稼ぎたい人・共働きの人:谷は一気に越える
稼ぎたい人は、中途半端な「谷」を避け、一気に越える作戦が向いています。
目安は、週23時間以上(扶養に入っている人が、51人以上の会社で働く場合)。
計算では、ここから手取りが週19時間のときを上回り、あとは働くほど増えていきました。
50人以下の会社で年収が130万円以上になり、国民年金と国民健康保険に入る場合は、谷がもっと深くなります。
国民年金だけで、年に約21万5,000円(月17,920円×12か月)かかるからです(金額は厚生労働省 社会保険適用拡大特設サイト)。
国の資料では、手取りが元に戻るのは年収約160万円程度とされています(内閣官房の資料・PDF)。
税金の面では、2026年分と2027年分は年収178万円まで所得税がかからず、配偶者の控除も169万円までは満額のままです。
わが家の妻は、扶養の範囲では働かず、時短勤務をしています。
妻は自分の勤め先の社会保険に入っているので、わが家に「週20時間の段差」はありません。
世帯(夫婦の合計)の手取りと、将来の年金。
この2つを並べて、ご家庭で話し合ってみてください。
これからの話:「谷」にいる人への上乗せが準備中
この「谷」にいる人を支えるしくみも、検討されています。
食料品の消費税1%とあわせて準備が進む、「就業者負担軽減支援金」です。
そこには、年収の壁にぶつかる人への上乗せ(就業促進特例加算)も盛り込まれました。
ただし、2026年9月15日にまとまった制度の設計図(大綱)の段階で、金額はまだ決まっていません(内閣官房の資料・PDF)。
法案は2026年10月9日に国会へ提出されましたが、10月17日時点では、まだ成立していません(衆議院「議案の経過」)。
決まるまでは、いまの決まりで働き方を考えることになります。
よくある質問(FAQ)
年収の壁を1円でも超えたら、税金が一気に増えるの?
いいえ、自分の所得税や配偶者の控除では、そうなりません。税金は超えた分に少しずつかかるので、手取りが大きく減ることはないのです。手取りがガクッと下がるのは、社会保険の段差(週20時間・130万円)のほうです。
106万円の壁は、もう気にしなくていいの?
金額としては、気にしなくて大丈夫です。2026年10月1日に、月8.8万円以上という条件がなくなりました。代わりに見るのは、「週20時間以上の契約かどうか」と「勤め先が、パートも社会保険に入る対象かどうか(従業員51人以上の会社など)」。社会保険に入ると、扶養に入っていた人の手取りは減りますが、年金や、休んだときの保障は手厚くなります。
結局、扶養内なら週に何時間までがいい?
扶養に入っている人が手取りだけを優先するなら、パートも社会保険に入る対象の勤め先(従業員51人以上の会社など)では「週20時間未満で、年収130万円未満」、それ以外の勤め先では「年収130万円未満」が目安です。税金だけで見れば、2026年分・2027年分は178万円まで所得税がかかりませんが、社会保険の段差は、もっと手前にあります。混同しないよう注意してください。
まとめ:税金は「坂」、段差は「週20時間」
要点を3つに絞ります。
この記事の要点
- 年収の壁は、税金の「坂」と社会保険の「段差」の2種類
- 106万円の壁は、2026年10月1日に金額の条件がなくなり、分かれ目は「週20時間」に
- 週20〜22時間は手取りが減る「谷」。働くなら週19時間までか、週23時間以上(扶養に入っている人・51人以上の会社・東京の保険料・時給1,315円までで計算)
あなたの契約は、週に何時間でしょうか?
今日の一歩は、雇用契約書(労働条件通知書)で「週の所定労働時間」を確かめることです。
「1日5時間×週4日」のように書かれていたら、掛け算で週の時間を出します。
シフト制で書かれていないときは、勤め先に確認を。
あわせて、「パートも社会保険に入る対象の会社ですか」と聞いてみてください。
この2つが分かれば、自分がどの段差の前に立っているのかが見えてきます。
年収の壁は、しくみを知れば「こわいもの」ではなく「選べるもの」に変わります。
あなたとご家族に合った働き方を、選んでくださいね。
壁を越えて増えた手取りを育てたい方は、次の一歩として、こちらもあわせてどうぞ。
手取りにかかわる住民税のしくみは、こちらで解説しています。
家族のことを年末調整(年末にする税金の精算)で書くと、戻る税金もあります。
書き方と、2026年にいくら戻るかの目安は、こちらにまとめました。
参考資料(2026年10月時点)
- 日本年金機構「2026(令和8)年10月に社会保険の短時間労働者に係る賃金要件が撤廃されました」
- 厚生労働省「短時間労働者の社会保険の加入拡大のポイント」(PDF)
- 厚生労働省「社会保険の加入対象の拡大について」
- 日本年金機構「短時間労働者に対する健康保険・厚生年金保険の適用の拡大」
- 厚生労働省「社会保険適用拡大特設サイト」
- 厚生労働省 社会保険適用拡大特設サイト「社会保険加入の要件」
- 厚生労働省 社会保険適用拡大特設サイト「手取り額の変化について」
- 日本年金機構「保険料調整制度とは」
- 日本年金機構「保険料調整制度」パンフレット(PDF)
- 厚生労働省「『年収の壁』への対応」
- 厚生労働省の通知「労働契約内容による年間収入が基準額未満である場合の被扶養者の認定における年間収入の取扱いについて」(令和7年10月1日)
- 厚生労働省「労働契約内容による年間収入が基準額未満である場合の被扶養者の認定における年間収入の取扱いに係るQ&Aについて」(PDF)
- 厚生労働省の通知「19歳以上23歳未満の被扶養者に係る認定について」(令和7年7月4日)
- 厚生労働省「19歳以上23歳未満の被扶養者に係る認定に関するQ&Aについて」(PDF)
- 国税庁「令和8年4月 源泉所得税の改正のあらまし」(PDF)
- 国税庁「No.1177 特定親族特別控除」
- 国税庁「令和7年度税制改正による所得税の基礎控除の見直し等について」
- 国税庁「No.2260 所得税の税率」
- 総務省「個人住民税の基礎控除等について」(令和8年5月29日・PDF)
- 総務省「令和8年度地方税制改正(案)について」(PDF)
- 総務省「個人住民税」
- 厚生労働省「令和8年度 地域別最低賃金 全国一覧」(PDF)
- 全国健康保険協会(協会けんぽ)「令和8年度保険料額表(東京都)」(PDF)
- 厚生労働省「令和8年度の雇用保険料率」(PDF)
- 厚生労働省「雇用保険の加入手続はきちんとなされていますか!」
- 日本年金機構「老齢年金ガイド 令和8年度版」(PDF)
- 内閣官房「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」(令和8年9月15日閣議決定・PDF)
※本記事の数値や試算は2026年10月10日時点のものです(法案の状況は2026年10月17日時点)。試算は前提をおいた概算で、実際の保険料や税額は、勤め先・お住まいの地域・年齢・家族構成で変わります。投資には元本割れのリスクがあり、最終的な判断はご自身の責任で行ってください。具体的な判断は、勤め先・年金事務所・お住まいの市区町村・税務署にご確認ください。
基礎控除の引き上げは、2027年に始まる新しい税金の金額にも関係します。
控除が増えて所得税が下がると、その1%である防衛特別所得税も下がります。
執筆:よ~ちゃん(2級FP技能士)|最終更新:2026年10月17日
コメント