ニュースで「日銀が金利を引き上げ…」「住宅ローン金利が上昇…」とよく耳にしますよね。
正直、金利って何なのかよく分からない😥
という方も多いのではないかと思います。
自分には関係ないかな~😅
と思っているなら、ちょっと待ってください。
実は金利の仕組みを知らないままだと、リボ払いで何十万円も余計な利息を払ってしまうことがあります。
住宅ローン選びでは、総返済額に数百万円の差がつくことも。
「知っているか、知らないか」だけで、これほど差がつくのが金利の世界。
私自身、営業担当さんの「これからは確実に上がりますよ」が怖くて、住宅ローンを固定1.8%で組んだFPです。
先に答えを言うと、金利は「お金のレンタル料」です。
借りれば払い、預ければもらえる、それだけの仕組みが、時間をかけると大きな差になります。
記事の後半では、その住宅ローンで10年悔やみ、いまは助かっている体験談も公開。
最後まで読めば、今日からのお金のニュースがよく分かり、自分のお金を守る、増やすアクションが起こせるようになるはずです。
そもそも「金利」って何?分かりやすく基礎知識を解説
結論から言うと、金利とは「お金のレンタル料」のことです。
まずは金利の正体から暴いていきましょう。
難しく考える必要はありません。
日常生活にある「ある仕組み」と全く同じです。
詳しくは日本銀行「金融政策とは何ですか?」も参考になります😊
ズバリ「お金のレンタル料」のこと
金利を一言で表すなら「お金のレンタル料」です。
たとえば、レンタカーを借りたら車を返すときに「レンタル料金」を払いますよね。
お金も全く同じで、誰かからお金を借りたら、返すときに「借りたお礼(レンタル料)」を上乗せして返す必要があります。
このレンタル料の割合が「金利」です。
そして、実際に払ったりもらったりするレンタル料の金額が「利息」です。
たとえば100万円を年1%で1年借りると、金利は1%、利息は1万円になります。
逆に、あなたが誰かにお金を貸した(預けた)場合は、あなた自身がレンタル料を受け取ることができます。
レンタル料と考えるとグッと分かりやすくなったね👍
「もらえる金利」と「払う金利」の違い
私たちの生活に関わる金利は、大きく2つの立場に分かれます。
- もらえる金利(預金):銀行にお金を預けるのは、実は「銀行にお金を貸してあげている」状態です。
そのため銀行からお礼として「利息」がもらえます。(三菱UFJ銀行の普通預金金利は0.4%と、まだわずかですが…)
※出典:三菱UFJ銀行「円預金金利」(2026年10月4日時点)。11月2日からは0.5%になる予定です(同行の発表)。
- 払う金利(ローン):住宅ローンや車のローン、クレジットカードの分割払いなどは「お金を借りている」状態です。
当然、借りたお金(元本)にプラスして、金利分の「利息」を払う必要があります。
ちなみに、私たちが預けたお金を銀行がどう使って利息を生んでいるのかは、銀行の仕組みを解説した記事で詳しく紹介しています。
「単利」と「複利」の違い:30年で約182万円の差
金利の計算方法には「単利」と「複利」の2種類があり、ここが最重要ポイントです。
言葉だけだとピンとこないので、具体的な数字で見てみましょう。
「100万円を年5%で運用した場合」の、単利と複利の差がこちらです👇
| 期間 | 単利(元本にだけ利息) | 複利(利息にも利息) |
|---|---|---|
| 10年後 | 150万円 | 約163万円 |
| 20年後 | 200万円 | 約265万円 |
| 30年後 | 250万円 | 約432万円 |
10年後の差は約13万円でも、30年後には【約182万円】もの差に!
これが複利の「雪だるま式」のすごさです。
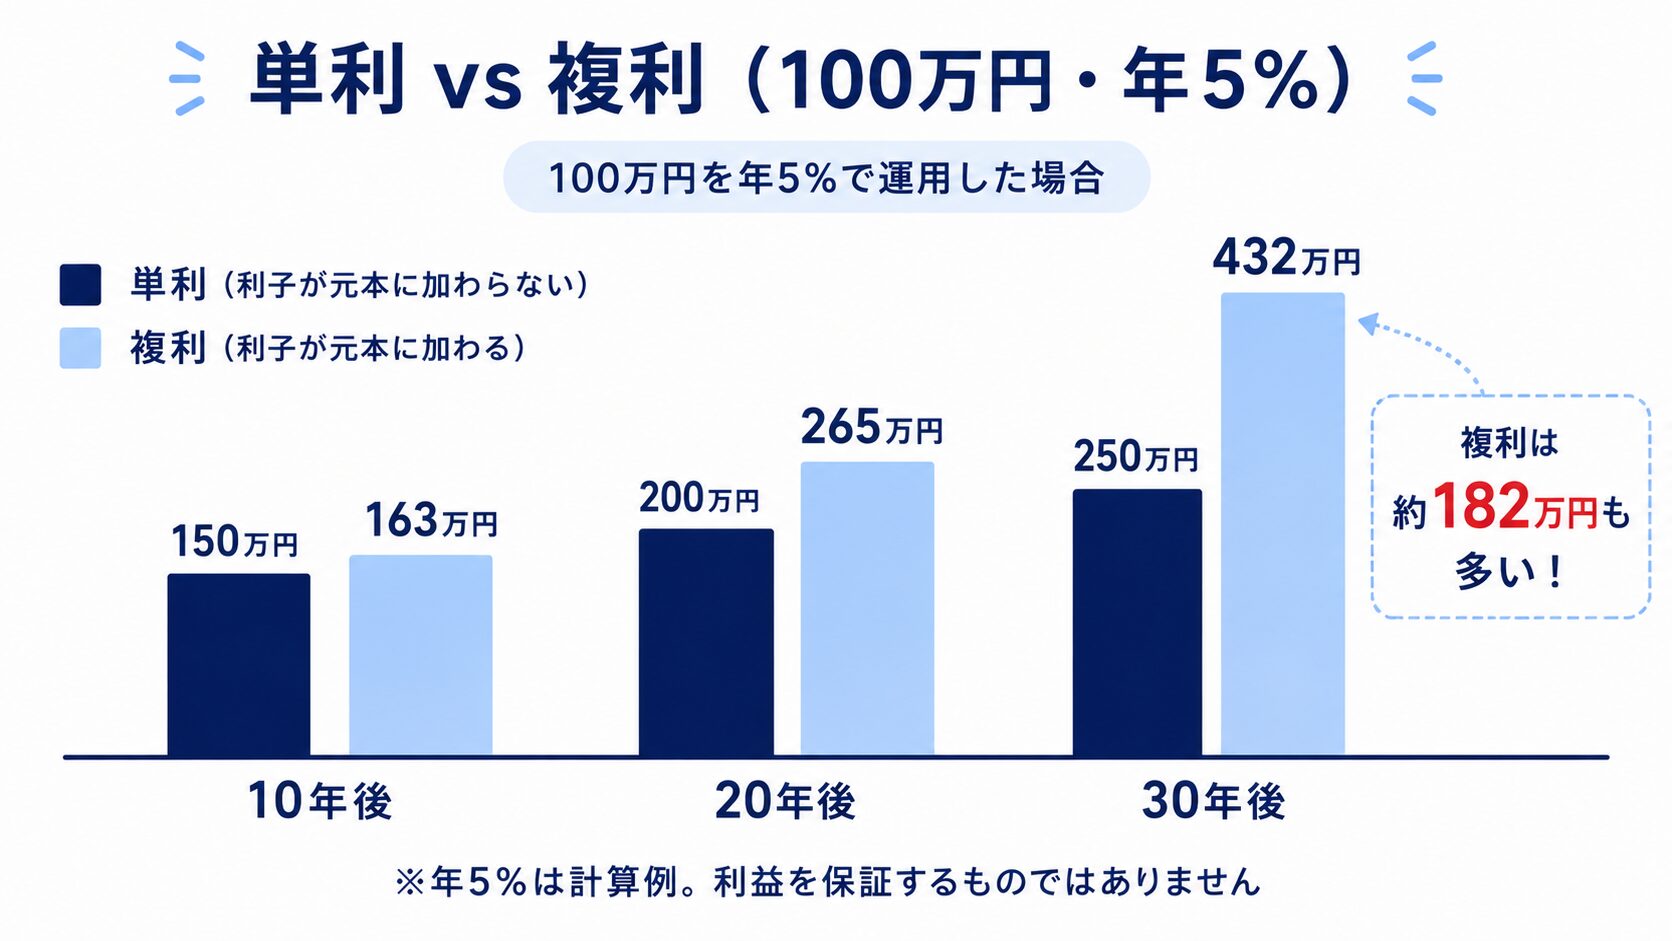
期間が長いほど、複利の威力は爆発的に大きくなります。
- 単利:最初のお金(元本)にだけ金利がつく仕組み。
(例:100万円を金利5%で預けたら、毎年ずっと5万円ずつ増える)
- 複利:増えた利息にも金利がつく仕組み。
(例:1年目は105万円、2年目はその105万円に対して5%の金利がつくため、雪だるま式にお金が増える)
お金が2倍になる年数が一瞬で分かる「72の法則」
「72 ÷ 金利(%)」を計算すると、複利でお金がおよそ2倍になるまでの年数が、ざっくり分かります。
- 年利5% → 72 ÷ 5 = 約14年で2倍
- 年利3% → 72 ÷ 3 = 約24年で2倍
- 年利1% → 72 ÷ 1 = 約72年で2倍(!)
金利が低いと2倍になるまで何十年もかかる…裏を返せば、金利のわずかな差が将来どれだけ大きな違いになるかが分かりますね。
ちなみに年0.4%の普通預金なら、72 ÷ 0.4 = 180年。
私が生きているうちには、まず2倍になりません(税引き前の単純計算)。
※あくまで概算の目安です。
この複利には、有名な“伝説”があります。
💡 お金の豆知識:アインシュタインの名言は「伝説」?
複利は、物理学者アインシュタインが「人類最大の発明」と呼んだとよく言われます。
実は本人が言ったという確かな記録はない“伝説”です。
それでも世界中で語り継がれるほど、複利のパワーは絶大だということですね。
複利は、味方につければ最強の仕組みです。
※複利のくわしい説明は、日本証券業協会「投資の時間」の用語集も参考になります😊
リボ払い50万円を月1万円で返すと?利息は約29万円
金利の力は、借りる側に回ったとたん牙をむきます。
代表例が、クレジットカードの「リボ払い」。
使った金額にかかわらず、毎月決まった額だけ払っていく払い方です(出典:政府広報オンライン)。
手数料は年15〜18%のことが多いとされています(出典:伊勢市)。
たとえば50万円の残高を、低いほうの年15%で、月1万円ずつ返していくと(その後カードを使わなかった場合)
- 完済までにかかる期間:約6年7か月
- 支払う利息の合計:約29万円
なんと、借りた額の6割近くを利息として払う計算に。
しかも最初のころは、月1万円のうち6,000円以上が「利息だけ」に消えていきます。
元本がなかなか減らない、これが「溶けない雪だるま」の正体です。
ここで、最初に出てきた預金の金利を思い出してください。
三菱UFJ銀行の普通預金が年0.4%、リボ払いは低めに見ても年15%。
40倍近い差です。
同じ「金利」でも、払う側に回ると、これだけ重くなります。
※伊勢市によると、リボ払いの手数料は「残高×手数料率×日数÷365」で計算する会社が多いそうです。
利息に利息がつく「複利」の計算ではありません。
手数料率や計算方式はカード会社によって異なります。
増やすときは最強の味方、借りるときは最悪の敵、これが金利の「二つの顔」です。
【体験談】金利の予測はプロでも難しい?35年ローンで学んだ「固定金利」のリアル
12年前、マンションを購入する際に直面したのが、人生最大の金利選択でした。
住宅ローンの金利は、大きく分けて「固定」と「変動」。
借りたときの金利が最後まで変わらない「固定金利」と、途中で上下する「変動金利」です。
その中間に、最初の一定期間だけ金利を固定するタイプもあります。
今だから話せる、リアルな葛藤をお話しします。
「確実に上がりますよ」が怖くて選んだ1.8%の固定金利
組んだのは、35年の住宅ローンです。
営業担当さんに「これからは確実に上がりますよ」と言われ、それが怖くて、当時1.8%の固定金利を選びました。
「これで将来金利が上がっても大丈夫だ!」と意気揚々とハンコを押したのを覚えています。
それで、固定にして正解だったの?🤔
それが…ここから10年ほど、悔やみ続けることになります😅
10年間の「超・低金利ブーム」到来…高い金利を払う切なさを噛み締める
しかし、現実は残酷でした。
その後、金利が上がるどころか、世の中は空前の「マイナス金利政策」へ。
マイナス金利政策とは、日銀が金利をさらに押し下げるため、銀行が日銀に預けるお金の一部の金利をマイナスにした政策です。
ネット銀行などでは、驚くほど低い変動金利が並ぶようになりました。
私の1.8%という金利は、まるで「時代遅れのヴィンテージ価格」。
「変動金利にしておけば…」と、枕を濡らす日々が10年ほど続きました。
ざっくり計算すると、この10年間の差額は合計で約140万円。
ちょっとした車が買える額です。
「金利のわずかな差」が、期間をかけるとどれほど大きくなるか、身をもって体験しました。
※金利の推移は住宅金融普及協会「過去の住宅ローン金利の推移」を参照。約140万円は、私のローンで計算した数字です。
時代が追いついた?金利上昇局面でようやく報われた(気がする)今
ところが2026年現在、風向きがガラッと変わりました。
ニュースでは連日「日銀が利上げ」「住宅ローン金利が上昇」という文字が躍っています。
政策金利とは、日銀が決める「銀行どうしが短い期間お金を貸し借りするときの金利」の目標です。
その政策金利は、2026年6月に1.0%程度、9月には1.25%程度へと引き上げられました(日本銀行)。
変動金利で借りている人はこれから返済額が上がるかもしれませんが、私のローンは12年前に約束した1.8%のまま。
【フラット35】は、住宅金融支援機構と民間の金融機関が組んで出している、金利がずっと変わらない住宅ローン。
私が12年前に借りたのも、このフラット35です。
では、いま借りたら?
いま【フラット35】で新しく借りると、最も多い金利は年3.830%です。
※【フラット35】(新機構団信付き)の2026年10月の金利(返済期間21〜35年・融資率9割以下=借入額が物件価格の9割以下で、最も多い金利)。出典:住宅金融支援機構
今の固定金利は3%を超えるので、そういった意味では、いまは助かっています。
ただし、誤解しないでいただきたいのは、「固定金利が正解」という話ではないということ。
実際、この10年だけを見れば、変動金利を選んだ人のほうが支払額は少なく済んだケースが多いはずです。
固定か変動かに決まった正解はなく、肝心なのは、仕組みを理解して「自分が納得して選ぶ」ことです。
金利の波を乗りこなすのは難しいですが、だからこそ仕組みを知っておくことが強みになると感じています。
- 金利の予測は、当たるとしても「いつ」当たるかまでは誰にも読めない
- 「読み」で勝負せず、仕組みを理解して納得できるほうを選ぶ
- 金利が0.5%違うだけで、35年では数百万円の差になることもある
※たとえば3,000万円を35年・元利均等返済(毎月の返済額が同じになる返し方)で借りる場合の試算です。
金利1.0%と1.5%では、毎月の返済が約7,200円、総返済額は約300万円違います。
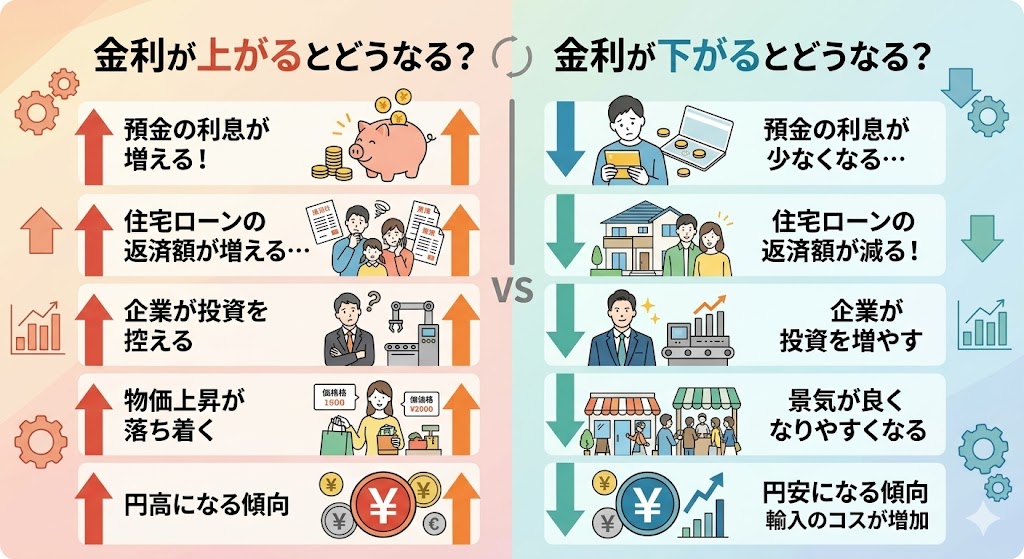
金利が動くと私たちの生活はどう変わる?
最後に、「世の中の金利が動くと、私たちの暮らしはどう変わるのか」というマクロな視点で見ていきます。
マクロとは、全体・大きな視点で物事を見ることです👌
景気と金利の切っても切れない関係
金利の“土台”を動かしているのは、日本銀行(日銀)という親玉です。
基本ルールは以下の通りです。
- 景気が良いとき:みんながお金を借りて事業をしたり物を買ったりするので、お金の需要が高まり「金利は上がる」傾向になります。
- 景気が悪いとき:お金を借りやすくして世の中にお金を回すために、日銀は「金利を下げる」政策をとります。
では、住宅ローンの金利は何と連動するのでしょうか?
変動金利は短期の金利、固定金利は長期金利と連動しやすいとされています(住宅金融普及協会)。
長期金利の代表は「10年物国債の利回り」で、国が10年間お金を借りるときの金利の目安です。
※金利と景気の関係は、日本銀行「最近の金融経済情勢と金融政策運営」(2025年3月)も参考になります。
円安や物価高(インフレ)への影響
最近の「物価高」や「円安」も金利と深く関わっています。
たとえば、アメリカの金利が高く日本の金利が低いと、投資家は「アメリカ(ドル)で持っていたほうがお得だ!」と考えます。
※アメリカの政策金利(FFレートの目標)は3.75〜4.00%(FRBの声明、2026年9月16日)、日本は1.25%程度です。
すると、「円」が売られて「ドル」が買われるため、「円安」が進みやすくなります。
円安になると、海外からの輸入品(小麦やガソリンなど)が高くなり、私たちの生活費を直撃。
物価が上がって「お金の価値」が下がる仕組みは、お金の価値はなぜ変わるのかを解説した記事もあわせてどうぞ。
初心者が今すぐやるべき3つのアクション
金利の仕組みが分かった今、私たちが取るべき具体的な行動は以下の3つです。
1.リボ払いや高い金利の借金はすぐ返す(最優先事項です!)
2.住宅ローンを組む際は「固定」か「変動」か慎重に選ぶ(金利上昇局面では変動金利のリスクが高まります)
3.「複利の力」を味方につけて投資(NISAなど)を始める(預金だけでは物価高に負けてしまうおそれがあります)
※投資は元本割れすることもあります。
急な出費に備えるお金(生活防衛資金)は預金に残し、余ったお金で始めましょう。
NISA(利益に税金がかからない国の制度)の詳細は、金融庁(NISAを知る)も参考になります😊
金利についてよくある質問(FAQ)
固定金利と変動金利、どちらを選べばいいですか?
結論、どちらが正解とは言い切れません。
金利が上がっても返済額が変わらない安心感をとるなら固定、当面の返済額を抑えたいなら変動、という選び方になります。
結局は、仕組みを理解して「自分が納得して選ぶ」ことに尽きます。
変動金利が上がったときの返済額の試算は、別の記事でどうぞ。
金利が上がると、私の生活にどんな影響がありますか?
変動金利で住宅ローンを借りている場合は、毎月の返済額が増える可能性があります。
一方で、預金の利息は増えることが多いです(三菱UFJ銀行の普通預金は11月2日から0.4%→0.5%の予定)。
「借りている人には逆風、預けている人には追い風」と覚えておくと分かりやすいです。
預金金利が低いのに、銀行に預ける意味はありますか?
あります。
銀行預金は安全性が高く、いつでも引き出せて、支払いにも使えるのが強みです。
ただし、物価が上がると預金の価値は実質的に目減りします。
そのため、生活防衛資金は預金で確保しつつ、一部は資産運用に回すのも一つの方法です。
生活防衛資金とは、急な出費や収入が減ったときに備えて、すぐ使えるように置いておくお金のことです。
まとめ:金利は「お金のレンタル料」。仕組みを知れば味方にできる
あなたのお金は、いま金利を「もらう側」と「払う側」のどちらに多くありますか?
「金利」について、仕組みから体験談まで解説してきました。
ポイントを振り返りましょう。
- 金利とは「お金のレンタル料」のこと
- 預金は「もらえる」、ローンは「払う」
- 複利は「利息にも利息がつく」仕組みで、増やす側で長く続けるほど差が開く
- リボ払いのような高い金利の借金は、なるべく使わず早めに返す
- 金利は景気や物価と連動して動いている
金利の知識は、一生使える「お金の防具」であり「武器」でもあります。
今日できる最初の一歩は、クレジットカードの明細やアプリで、リボ払いや分割払いの残高がないかを確かめることです。
自動でリボ払いになる設定になっていないかも、あわせて見ておきましょう。
ニュースで「金利」という言葉が出たら、今日の記事を思い出して、自分のお金を守り、育てていってくださいね。
この記事は、お金のことを何も知らないところから読める「お金の超入門」シリーズの1本です。
📚 はじめての人のお金の超入門(読む順番)
- お金って結局何?(お金の正体は「信用」)
- お金の価値はなぜ変わる?(貯金が目減りするしくみ)
- 銀行って何するところ?(銀行は社会の“心臓”)
- 金利とは?(この記事)
- 税金って何?(税金は「社会のサブスク」)
参考資料
- 日本銀行「金融政策とは何ですか?」
- 日本銀行「金融市場調節方針の変更について」(2026年6月16日)
- 日本銀行「金融市場調節方針の変更について」(2026年9月18日)
- 三菱UFJ銀行「円預金金利」
- 三菱UFJ銀行「円普通預金金利の改定について」(2026年9月18日)
- 日本証券業協会「投資の時間」用語集「複利」(金融経済教育推進機構のサイトに掲載・2024年6月以降は更新停止)
- 住宅金融支援機構
- 住宅金融支援機構「【フラット35】金利情報」(2026年10月)
- 住宅金融普及協会「過去の住宅ローン金利の推移」
- 金融庁「NISAを知る」
- 政府広報オンライン「これは怖い…クレジットカードの使用で数十万のトラブルに?」
- 伊勢市「クレジットカードの『リボ払い』に注意!」(令和8年6月12日更新)
- FRB(米連邦準備制度理事会)の声明(2026年9月16日・英語)
※本記事は2026年10月4日時点の一般的な情報提供です。投資には元本割れのリスクがあり、最終的な判断はご自身の責任で行ってください。制度や数値は変更される可能性があるため、最新情報は公式サイト等でご確認ください。
金利や複利のような知識を、まとめて学び直したい方へ。
お金そのものの正体については、こちらで解説しています。
金利は、じつは為替とも深くつながっています。
日本が米国債を売るとアメリカの金利が上がる、という仕組みをこちらで解説しています。
執筆:よ~ちゃん(2級FP技能士)|最終更新:2026年10月4日
コメント