お札を1枚つくる費用は、平均で約22円です。
それなのに、千円や1万円として使えるのは、なぜなのでしょうか?
お金があれば何でもできるけど、お金が何かは説明できないな~🤔
そんな風に思ったことはありませんか?
毎日使っているお札や小銭、実はその正体は「紙」や「金属」ではありません。
正体は「信用」です。
受け取る人みんなが「これは使える」と信じているから、ただの紙がお金になるのです。
お金の専門資格(FP)を持つ私にも、20代のころ、気づけば貯金がゼロだった時期があります。
この記事では、子どもでもわかる言葉で、お金の正体と「3つの魔法」をお話しします。
これを読めば、明日からお金の見方がガラッと変わるはずです。
お金の正体は「信用」である
結論から言うと、お金の正体は「信用」をカタチにしたものです。
お金そのものに価値があるのではなく、「みんなが価値があると信じていること」に意味があります。
お札を発行している日本銀行も、人々の信念に支えられたお金を「信用貨幣」と呼んでいます(日本銀行「決済の道具」)。
信用をカタチに?まだ全然理解できないな~😥
その疑問には、お札を「つくる費用」から答えるのが近道です。
その前に、私の失敗談を2つだけ。
実は私、20代のころ「お金=ただの紙」と軽く考えて、お金にあまり関心を持たない時期がありました。
当時は給料が入るとすぐに使ってしまい、気づけば貯金ゼロ。
「ただの紙」だと思っていたお金は、本当に紙のように消えていきました。
結婚したいと思ったのは、そんなときです。
必死で、1年で100万円を貯めました。
保険では、「これくらい大丈夫」と勧められるままに、月2.8万円の貯蓄型(お金が貯まるタイプ)に入ったこともあります。
その保険は、のちに元本割れ(払った額より戻りが少なくなること)してでも、掛け捨てに切り替えました。
掛け捨ては、お金が貯まらないかわりに、一般に保険料が安いタイプ。
いまは月1万円以下です(貯蓄型の保険が悪い、という話ではありません)。
お金を使うとき「自分の働いた時間や能力と、何を交換しているのか」を意識するようになってから、無駄遣いが大きく減りました。
お金そのものに価値はない?
たとえば、お財布に入っているお札。
実は、1万円札・5千円札・千円札をまとめてならすと、1枚つくる費用は平均で約22円です。
お札は、国立印刷局がつくり、日本銀行が費用を払って引き取ります(日本銀行)。
その日本銀行が2025年度に払ったお札の製造費は、639億円。
同じ年度につくると決められたお札は、28.5億枚でした。
639億円 ÷ 28.5億枚 = 約22円。
1枚あたり、20円ちょっと。
※日本銀行の決算(令和7年度=2025年4月〜2026年3月)の「銀行券製造費」と、財務省が定めた製造枚数から私が計算しました(計画どおりの枚数がつくられたとして、単純に割った数字です)。お札の種類ごとの費用は、この資料からはわかりません。同じ計算を2024年度の数字(製造費626億円・製造枚数29.5億枚)ですると、約21円でした。
つまり、平均すると約22円でつくった紙が、千円札にも1万円札にもなっているわけです。
では、なぜそんな紙が「お金」として通用するのでしょうか?
答えは、受け取る人みんなの「これは使える」という信用です。
その信用を、法律も後押ししています。
日本銀行法で、お札は「法貨として無制限に通用する」と決められています(日本銀行)。
法貨(ほうか)とは、支払いに出されたら、相手が受け取りを断れないお金のこと。
ただし、あらかじめ「お札以外で払う」と約束している場合は別です。
みんなが信じているからこそ、ただの紙が特別な力を持つのです。
💡 お金の豆知識:2024年、お札が20年ぶりに刷新
2024年7月3日、お札のデザインが新しくなりました。1万円札は渋沢栄一、5千円札は津田梅子、千円札は北里柴三郎です(国立印刷局)。肖像が立体的に見えて回転するホログラムは、お札への搭載が世界で初めて(日本銀行)。
にせ札を防ぐ技術は、お金の「信用」を守る工夫でもあります。
昔は「物」を交換していた
大昔、お金がなかったころは、魚と野菜を直接取りかえる「物々交換」をしていたと言われます。
でも、魚を持っている人が野菜をほしくても、野菜を持っている人が魚をほしがらなければ、交換は成立しません。
これでは、話が進みません。
そこで、誰もがほしがる物を、交換の仲立ちに使うようになりました。
日本ではお米・布・塩、古代の中国では貝などです(造幣局・貨幣博物館)。
やがて金や銀、銅などの金属が使われ、いまのお金へとつながっていきます。
💡 お金の豆知識:日本最古のお金は?
長いあいだ、708年(和銅元年)の「和同開珎(わどうかいちん)」が日本で最初のお金とされてきました。ところが1998年、奈良の飛鳥池遺跡の発掘で、それより古い「富本銭(ふほんせん)」がつくられていたとわかります。さらに前には「無文銀銭(むもんぎんせん)」も使われていたそうです(貨幣博物館)。
日本のお金の歴史は、1300年以上。
カタチを変えながら「信用の道具」として受け継がれてきたんですね。
お金のおかげで世の中がすごく便利になったんだね😁
「信用」がなくなるとただの紙くずになる
では、その「信用」がなくなったら、どうなるのでしょうか?
答えは、ただの紙くずです。
物の値段が上がりつづけることを「インフレ」といいます。
国の経済が大きく崩れると、その値段が短いあいだに何倍にもはね上がることがあります。
これが「ハイパーインフレ」で、お札の数字は同じでも、買える物がどんどん減っていくのです。
日本にも、信用を失って消えたお金があります。
8〜10世紀(奈良〜平安時代)、国がつくる銅のお金は、小さく質も悪くなるなどして、人々の信用を失いました。
958年を最後に国は新しいお金を出さなくなり、人々はお米や布をお金の代わりに使いました(貨幣博物館)。
つまり、私たちが買い物でやり取りしているのは、紙や硬貨そのものではありません。
その後ろにある「国や経済の仕組みへの信用」なのです。
その「信用」が揺らいでお金の価値が変わる仕組みは、お金の価値はなぜ変わるのかの記事でくわしく解説しています。
日本銀行のお札が使えなくなったのは、過去に3回だけ
国が法律で、古いお札を使えなくしたこともあります。
終戦直後の1946年(昭和21年)、インフレを止めるために行われた「新円切り替え」です。
5円以上のお札を強制的に銀行などへ預けさせ、引き出しは生活費などに限って新しいお札で、という非常措置でした(日本銀行)。
ただ、日本銀行のお札が法律で使えなくなったのは、この新円切り替えを含めて過去に3回だけです。
ほかの2回は、関東大震災のあとの焼けたお札の整理(1927年)と、1円未満のお金の整理(1953年)。
日本銀行が1885年から発行してきた56種類のうち、この3回で31種類が使えなくなりました。
残りの25種類は、もう発行されていない古いお札もふくめて、いまも使えます(日本銀行)。
たとえば、聖徳太子の1万円札。
日本銀行の本店や支店へ持っていけば、いまのお札と引き換えてもらえます。
一度出たお札がかんたんには使えなくならないことも、お金の「信用」を支えています。
お金が持っている「3つの魔法」
なぜ世界中でお金が使われているのでしょうか。
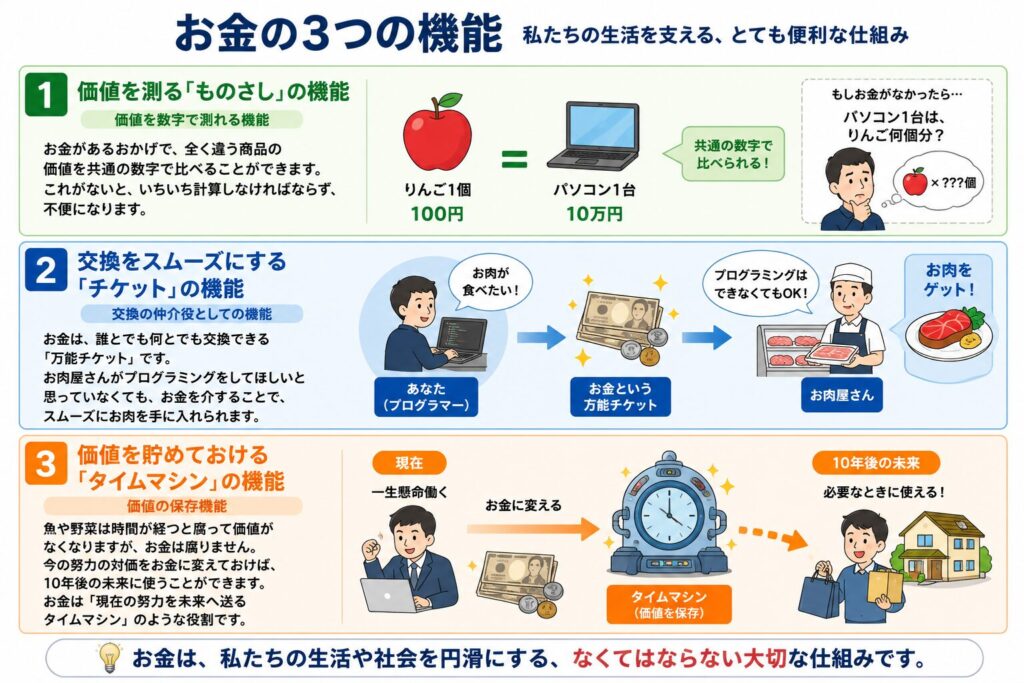
それは、お金が経済をスムーズに回す、3つの便利な機能(魔法)を持っているからです。
お金にどんな魔法があるのかな~😆
3つの魔法を、まず1枚の図にまとめました。
価値を測る「ものさし」の機能
1つ目は、価値を数字で測れる機能です。
お金があるおかげで、「りんご1個100円」「パソコン1台10万円」と、まったく違う物を同じ数字で比べられます。
これがないと、「パソコン1台は、りんご何個分?」と、いちいち計算しなければならず、不便になります。
値段があれば、すぐ出ます。
10万円 ÷ 100円 = 1,000個分。
私には、コンビニで1個200円を超えるおにぎりを、つい棚に戻した経験があります。
FPの私も、200円超えの値札の前では、ただの買い物客です。
値札を見て「高い」「安い」と感じられるのも、お金がものさしになっているからです。
交換をスムーズにする「チケット」の機能
2つ目は、交換の仲介役としての機能です。
お金は、誰とでも何とでも交換できる「万能チケット」です。
あなたがプログラマーで、お肉を食べたいとします。
お肉屋さんが「プログラミングをしてほしい」と思っていなくても、お金を払えばお肉は買えます。
物々交換では、無理な話です。
相手の「ほしい物」を探し回らなくて済む、これがチケットの力なのです。
💡 お金の豆知識:硬貨は「同じ種類20枚まで」
お札は、法律で何枚でも支払いに使えると決められています。一方、硬貨は同じ種類につき20枚まで。数が多すぎると、数えるのも保管するのも大変だからです(財務省・日本銀行)。
ただし財務省によると、相手がOKなら21枚以上でも使えます。
1円玉貯金をレジで出すのは、お店の人に聞いてからにしましょう。
価値を貯めておける「タイムマシン」の機能
3つ目は、価値の保存機能です。
魚や野菜は、時間が経つと腐って価値がなくなります。
でも、お金は腐りません。
いま、一生懸命働いて得た価値(労働の対価)を、お金に換えておけば、10年後の未来に使うことができます。
つまり、お金は「現在の努力を未来へ送るタイムマシン」のような役割も果たしているわけです。
ただし、このタイムマシンは完ぺきではありません。
物の値段が上がる(インフレになる)と、同じ金額で買える量が減ってしまうからです。
たとえば2020年に100万円で買えた物は、2025年には平均で約112万円かかります。
※総務省「消費者物価指数」から計算。くわしい計算は、この記事の最後で紹介するシリーズ2本目に載せています。
※3つの機能(価値の尺度・交換・価値の保存)は、全国銀行協会「お金の機能とは?」でも確かめられます。
現代のお金はどう変化しているのか?
キャッシュレス決済や暗号資産(仮想通貨)など、お金のカタチはいま、大きな転換期を迎えています。
これからの時代、お金とどう付き合えばいいのでしょうか?
暗号資産や、キャッシュレスって大丈夫なの?😨
その2つ、実はまったくの別物なんです😊
キャッシュレスは、払い方が変わっただけ
まずは、キャッシュレス(現金を使わない支払い)から。
払っているのは、現金のときと同じ「円」。
払い方が変わっただけです。
経済産業省によると、2025年のキャッシュレス決済比率は58.0%でした。
2023年の48.4%から、2年で9.6ポイント上がっています。
家計の消費のうち、金額にしておよそ6割がキャッシュレスという計算です。
国の目標は、2030年までに65%、将来的には80%です。
| 年 | 比率(国内指標) |
|---|---|
| 2023年 | 48.4% |
| 2024年 | 52.8% |
| 2025年 | 58.0% |
| 2030年(目標) | 65% |
| 将来目標 | 80% |
※出典:経済産業省「2025年のキャッシュレス決済比率を算出しました」(2026年3月31日)。比率は「国内指標」=クレジットカード・デビットカード・電子マネー・コード決済の合計額を、家計の消費額で割ったものです(持ち家を借家とみなした場合に払うはずの家賃=帰属家賃は除く)。海外と比べるための指標(国際比較指標)では、2025年は46.3%です。
「現金主義」と言われてきた日本でも、お金のカタチは変わりつつあります。
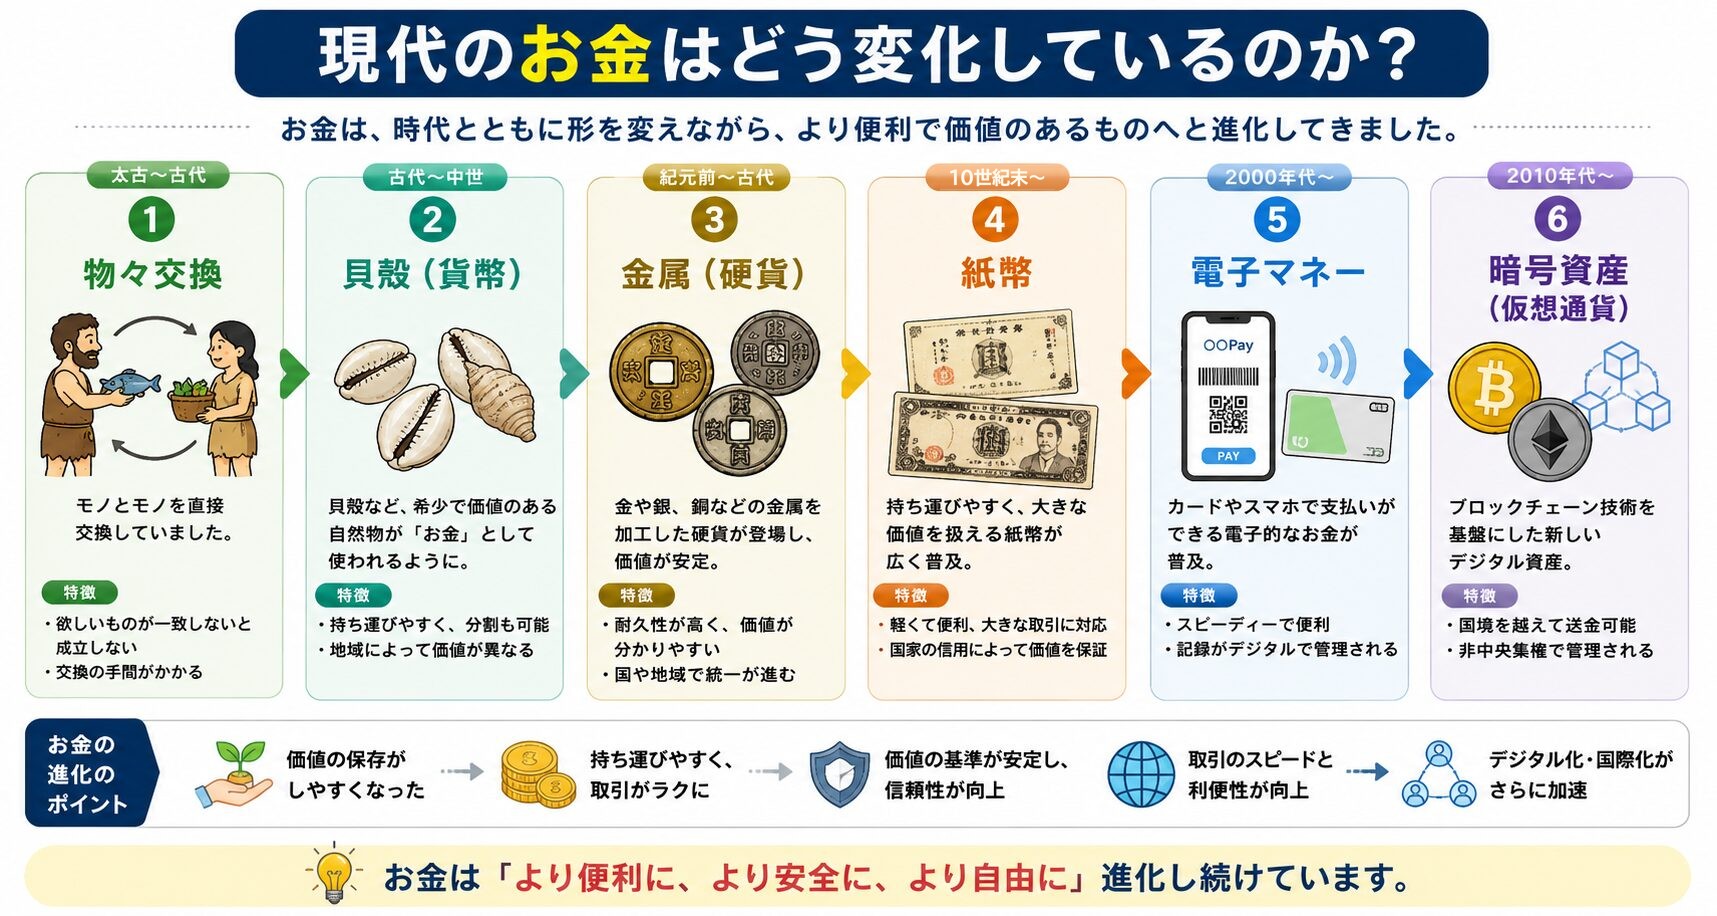
貝やお米から金属、紙、そしてデータへ。
世界で初めてお札が使われたのは10世紀末の中国です。
およそ1,000年前のことです。
日本に登場したのは、その600年ほどあとでした(国立印刷局)。
そしていま、お金は紙からデータへと移っている最中です。
目に見えないお金の登場
最近では、スマホ決済やクレジットカードなど、現金を見ない機会が増えました。
これは「信用」がデジタルデータ化したものです。
どういうことでしょうか?
キャッシュレス決済の金額の8割以上は、クレジットカードです(2025年は82.7%・経済産業省)。
この「クレジット」は、もともと「信用」や「信頼」という意味の言葉(日本クレジット協会)。
「この人はあとで払ってくれる」と信用されているから、手元に現金がなくても買い物ができるわけです。
電子マネーも同じです。
先にチャージして使う電子マネーが、現金のように受け取ってもらえるのも、発行する会社への信頼があるからです(日本銀行)。
物理的な実体がなくても、銀行口座の数字が増減するだけで経済は回ります。
その銀行が私たちのお金をどう動かしているかは、銀行の仕組みの記事もどうぞ。
カタチが消えたことで、お金は「情報のやり取り」に近づき、支えている「信用」がかえって見えやすくなりました。
暗号資産(仮想通貨)は「円」とは別物
では、もう1つの「見えないお金」、暗号資産(仮想通貨)はどうでしょうか?
暗号資産とは、ビットコインのように、インターネット上でやり取りできる財産的な価値のことです。
こちらは、円とは別物。
日本銀行は「国家やその中央銀行によって発行された、法定通貨ではありません」と説明しています。
法定通貨とは、日本円や米ドルのように、国やその中央銀行(日本なら日本銀行)が発行するお金のことです。
さらに日本銀行は、価値を支える資産を持たないことなどから、価格が大きく動きやすい点に注意が必要だとしています。
金融庁も、利用するときは登録を受けた事業者かどうかを確かめるよう呼びかけています。
※出典:日本銀行「暗号資産(仮想通貨)とは何ですか?」/金融庁「暗号資産の利用者のみなさまへ」
暗号資産は、買ったときより値下がりして、元手を割りこむこともある資産です。
詐欺などの事例も、数多く報告されています。
買うかどうかは、公式の情報を確かめたうえで、ご自身の判断と責任で決めてください。
お金の価値は「感謝」の印
お金のカタチは、紙からデータへ変わってきました。
でも、変わらないものがあります。
働いてお金をもらうということは、誰かの役に立って「ありがとう」と言われた証拠です。
「おいしい料理を作ってくれてありがとう」「便利なアプリを作ってくれてありがとう」。
この「ありがとう」を数字にしたものがお金だと、私は考えています。
もちろん、お金の量で人の値打ちが決まるわけではありませんが、毎月の給料は、誰かの「助かった」が積み重なってできています。
給料日は、「ありがとう」の集計日。
これからの「お金」との付き合い方
お金は、貯めること自体がゴールではなく、あくまで何かと交換するための「ツール(道具)」です。
では、その道具を何と交換するのか?
私が意識しているのは、お金を使うとき「自分の働いた時間や能力と、何を交換しているのか」です。
たとえば手取り(実際に受け取る給料)が月20万円で、月に160時間働く人なら、1時間あたり1,250円。
この人にとって5,000円の買い物は、4時間ぶんの仕事と交換していることになります。
200円のおにぎりなら、約10分ぶん。
4時間働いてでもほしい物なら、気持ちよく買えばいいのです。
迷ったら、棚に戻す。
自分の学びや、誰かを喜ばせることに使うのも、立派な「交換」だと思います。
お金に働いてもらって育てる方法は、資産運用の記事もあわせてどうぞ(投資には元本割れのリスクがあります)。
お金についてよくある質問(FAQ)
お金は、なぜただの紙なのに使えるのですか?
「信用」があるからです。
受け取る人みんなが「これは使える」と信じていて、法律もそれを後押ししています。
お札を1枚つくる費用は平均で約22円(2025年度)ですが、この信用があるので、千円にも1万円にもなるのです。
信用が大きく崩れると(ハイパーインフレなど)、お金の価値は一気に下がってしまいます。
仮想通貨(暗号資産)も「お金」ですか?
円のような法定通貨ではありません。
日本銀行は、価値を支える資産を持たないことなどから、価格が大きく動きやすいと説明しています。
利用するなら、金融庁・財務局に登録された事業者かを確かめ、値下がりのリスクも理解したうえで慎重に。
キャッシュレスが進むと、現金はなくなりますか?
当面はなくならないと考えられます。
2025年のキャッシュレス決済比率は58.0%です。
国の将来の目標でも80%で、100%ではありません。
災害や停電のときに強いといった現金ならではの良さもあり、しばらくは併用が続きそうです。
まとめ:お金の正体は「信用」。何と交換するかは自分で選べる
お金とは、単なる紙や硬貨ではなく、みんなの「使える」という信用が、目に見えるカタチになったものです。
- 正体:みんなの「使える」という信用。法律がそれを支えている。お札を1枚つくる費用は平均で約22円(2025年度)。
- 役割:ものさし(価値の尺度)、チケット(交換)、タイムマシン(価値の保存)の3つの魔法。
- 変化:キャッシュレス決済比率は58.0%(2025年)。カタチが見えなくなっても、支えているのは「信用」。
お金の正体を知っても、明日から急にお金が増えるわけではありません。
でも、使い方は今日から変えられます。
今日の一歩は、手取りを、1か月に働く時間で割ってみること(1日8時間・月20日なら160時間)。
出てきた数字が、あなたの「1時間」の値段です。
次の買い物で、「これは自分の何時間ぶんだろう?」と、1回だけ考えてみませんか?
それだけで十分です。
この記事は、お金のことを何も知らないところから読める「お金の超入門」シリーズの1本です。
📚 はじめての人のお金の超入門(読む順番)
- お金って結局何?(この記事)
- お金の価値はなぜ変わる?(貯金が目減りするしくみ)
- 銀行って何するところ?(銀行は社会の“心臓”)
- 金利とは?(金利は「お金のレンタル料」)
- 税金って何?(税金は「社会のサブスク」)
次に読むなら、シリーズ2本目へ。貯金が目減りするわけをお話ししています。
参考資料
- 日本銀行「第141回事業年度(令和7年度)決算等について」
- 日本銀行「第140回事業年度(令和6年度)決算等について」
- 財務省「日本銀行券の製造枚数」(令和6年度・令和7年度)
- 日本銀行「銀行券・貨幣の発行・管理の概要」
- 日本銀行「決済の道具 2.おさつ」(決済システムの概要)
- 日本銀行「教えて!にちぎん」銀行券(お札)と貨幣(硬貨)
- 財務省「お金には使用できる枚数の制限があるのですか」
- 日本銀行「新しい日本銀行券の特徴」
- 国立印刷局「日本銀行券(F券)特設サイト」
- 造幣局「日本の貨幣の歴史」
- 日本銀行金融研究所 貨幣博物館「お金の歴史に関するFAQ」
- 日本銀行金融研究所 貨幣博物館「日本貨幣史」
- 日本銀行金融研究所 貨幣博物館 テーマ展「中国貨幣のはじまり」
- 国立印刷局 お札と切手の博物館「見どころ解説」
- 知るぽると(金融広報中央委員会)「お金の役割って何だろう?」(現在はアーカイブサイト)
- 全国銀行協会「お金の機能とは?」
- 経済産業省「2025年のキャッシュレス決済比率を算出しました」(2026年3月31日)
- 日本クレジット協会「クレジットの特徴」
- 金融庁「暗号資産の利用者のみなさまへ」
- 総務省統計局「消費者物価指数(CPI)」
- 総務省統計局「消費者物価指数に関するQ&A」(持家の帰属家賃)
※本記事は2026年10月6日時点の一般的な情報提供です。暗号資産や投資には元本割れのリスクがあり、最終的な判断はご自身の責任で行ってください。制度や数値は変更される可能性があるため、最新情報は公式サイト等でご確認ください。
執筆:よ~ちゃん(2級FP技能士)|最終更新:2026年10月6日
コメント