初任給の日、私は時計を買うつもりでした。
会社が払う額(額面)は20万円なのに、実際に受け取った額(手取り)は16万円台だったのです。
あれ?思ってたより全然少ない…何か引かれてるんだけど!?😫
私も「3万円以上、どこへ消えたの!?」と、給与明細(給料の内訳が書かれた紙)を何度も見返したのを覚えています。
給料から消えるお金の行き先は、おもに税金と社会保険料(年金や健康保険などのためのお金)の2つです。
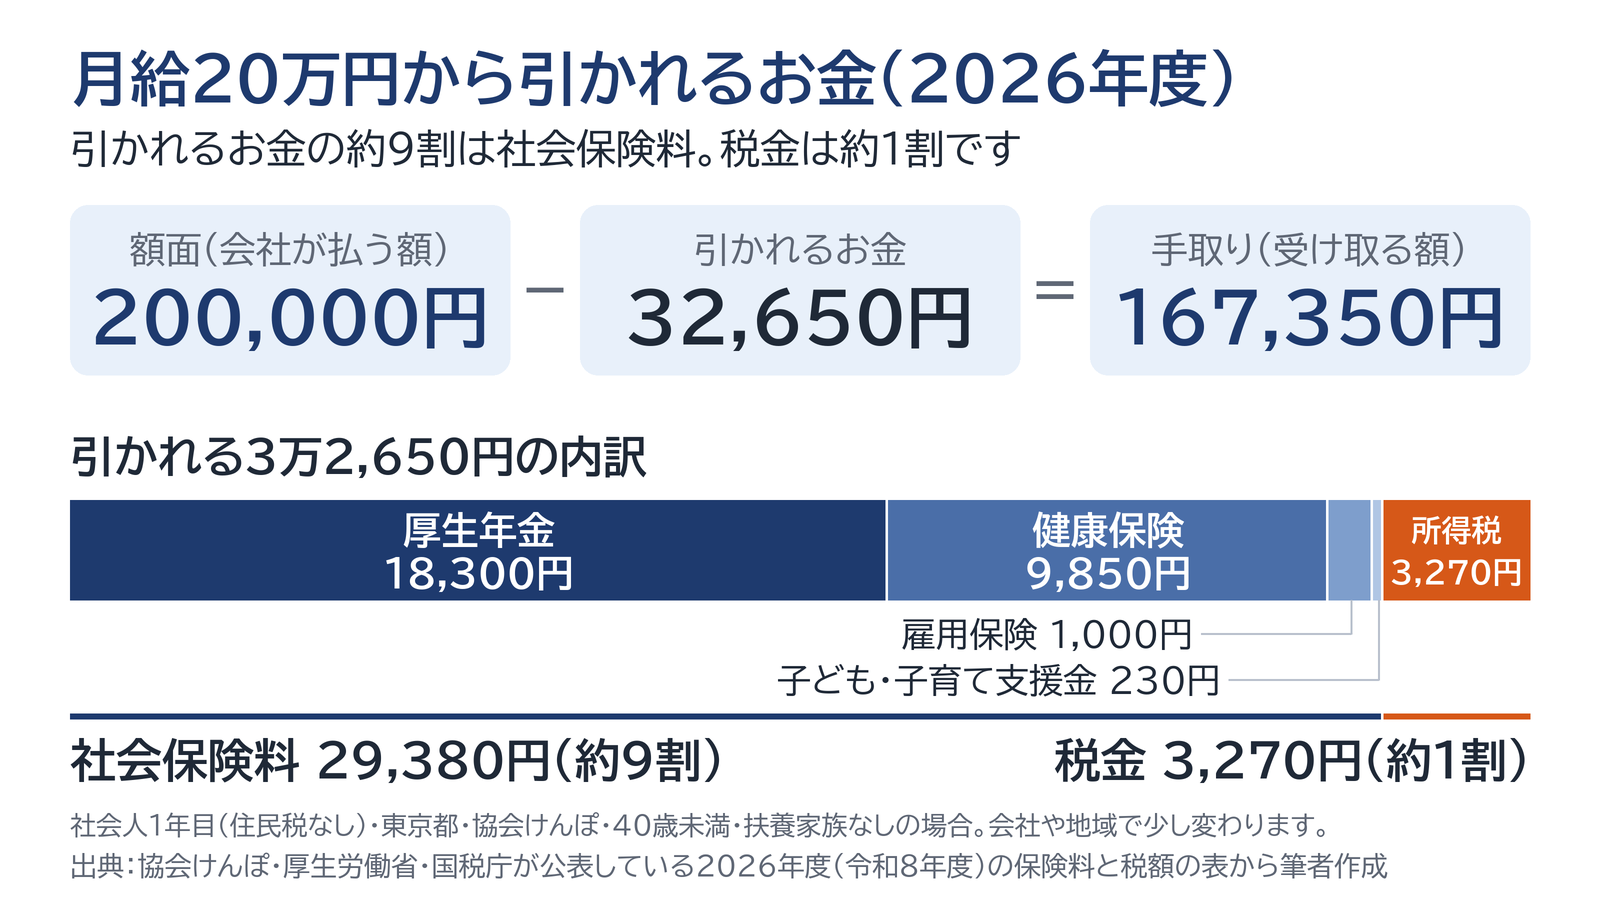
いまの決まりで計算すると、月給20万円の新社会人が毎月引かれるお金は、3万2,650円です(東京都の例)。
そのうち税金は、約1割。
残りの9割は、税金ではありません(計算は後半で紹介します)。
では、その「税金」とは何なのでしょうか?
ひとことで言うと、「社会のサブスク」です。
みんなでお金を出し合って、警察や道路、学校を使えるようにする仕組みなんですね。
お金の専門資格(FP)を取ったいまの私が、給料から消えるお金の行き先と税金のしくみを、難しい言葉を使わずにお話しします。
📌 この記事でわかること
- 税金を払う理由と、使い道の中身
- 消費税・所得税・住民税のちがい
- 給料から引かれるお金の内訳(月給20万円で計算)
- ふるさと納税など、知っておきたい制度
読み終えるころには、給与明細のどの行が税金なのか、自分で見分けられるはずです。
税金とは?なぜ払うのか(結論:社会の“会費”)
結論から言うと、税金は「社会を維持するための会費」です。
財務省も、税を「社会の会費」と呼んでいます(財務省「もっと知りたい税のこと」第1章・PDF)。
道路、警察、学校、病院。
私たちが当たり前に使うものの多くは、この会費で動いています。
なんで働いたお金を、国に払わなきゃいけないの?😡
その気持ち、痛いほど分かります。
じつは、納税は憲法で決められた国民の義務です(日本国憲法第30条・国税庁「納税の義務」)。
ただ、「義務だから」で終わらせると、モヤモヤが残りますよね。
そこで、この会費の中身を、数字でたしかめてみます。
税金とは「日本という国のサブスク代」
税金をひとことで言うと、「日本で暮らすためのサブスク代」です。
サブスクとは、決まった料金を払いつづけて、サービスを使う仕組みのこと。
たとえばマンションに住むと、「管理費」を払いますよね。
そのお金で、エントランスが掃除され、エレベーターが点検されます。
税金もこれと同じ。
「日本」という大きなマンションを保つために、みんなで出し合うお金なのです。
財務省は、税金を「公的サービスを運営するための費用を賄うもの」と説明しています。
ただし、ふつうのサブスクとは違う点が2つあります。
1つめは、解約ボタンがないこと。
2つめは、たくさん払っても、受けられるサービスが増えるわけではないことです。
収入の多い人が多めに払い、困ったときはだれでも支えてもらえるところが、ただの「料金」とは違います。
解約できないサブスク…。それ、先に言ってほしかった😅
そのかわり、使い道はとても身近です。
警察・消防・道路…身近な税金の使い道
では、その「会費」は何に使われているのでしょうか。
まずは、身近なところから。
- 安全を守る:警察官や消防士のお給料、パトカーや消防車
- 街を整える:道路の舗装、信号機、ごみの回収
- 学びと健康:公立学校の運営、教科書、医療費の負担を軽くするお金
1人あたりの金額にすると、もっと実感がわきます。
警察と消防には国民1人あたり年間約4万6,914円、ごみ処理には約2万3,655円が使われています。
合わせて1日約190円で、110番も119番もごみ収集も動いている計算です。
学校は、1年あたりの金額がさらに大きくなります。
公立の小学生1人に約96万8,000円、中学生に約108万3,000円、高校生(全日制)に約106万4,000円。
小・中・高と12年間、公立に通うと、合計で約1,225万円になります。
公立に通った人は、働きはじめる前から、すでにこれだけ使っていたわけです。
※国税庁「税の学習コーナー」(身の回りの公共サービス・これ、いくら?)の数字です。国と自治体の負担の合計で、警察・消防とごみ処理は2024年度、教育費は2023年度。1日あたりの金額と12年間の合計は、私が計算しました(12年間の合計は、2023年度の金額がそのまま続いたとして足した数字です)。
国の使い道を「1万円」に縮めてみた
次は、国全体の使い道です。
2026年度に国が使うお金は約125兆円(追加の予算をふくむ)と大きすぎるので、「1万円」に縮めてみます。
| 使い道 | 1万円のうち |
|---|---|
| 社会保障(年金・医療・介護など) | 3,110円 |
| 借金の返済と利息(国債費) | 2,490円 |
| 地方へ配るお金(地方交付税など) | 1,660円 |
| 防衛 | 720円 |
| 公共事業(道路・橋など) | 490円 |
| 教育・科学 | 480円 |
| その他 | 1,040円 |
※財務省「もっと知りたい税のこと」第2章(令和8年7月発行・PDF)にある割合から、私が計算しました。四捨五入のため、合計は1万円になりません。
いちばん多いのは、年金・医療・介護などの社会保障。
全体の約3割です。
2番目に多いのは過去の借金の返済と利息で、全体のおよそ4分の1がここに使われています。
しかも、125兆円のうち税金でまかなえているのは約84兆円で、残りの多くは新しい借金(国債)です。
「会費」だけでは足りていないのが、いまの日本なのです。
もし税金がなかったら?ゾッとする世界
それでも「払いたくない」と思う日のために、税金がゼロの世界を想像してみましょう。
- 道路は穴ぼこだらけで、自分で直すしかない
- 泥棒に入られても、警察を呼ぶには高額な「出動料」が必要
- 救急車は、呼ぶたびに料金がかかる
- ごみ収集が来ないので、街じゅうが悪臭に包まれる
どうでしょう?想像しただけでゾッとしますよね。
国税庁も、税金がなければ救急車や交番、ごみ収集が有料になる、と説明しています(国税庁「税の意義と役割」)。
「平和で清潔な日常」は、税金に支えられているのです。
知らないと損する代表的な税金3つ(消費税・所得税・住民税)
税金の種類は、国と地方をあわせて約50あります(財務省「税の種類に関する資料」)。
でも、ふだんの暮らしでよく出会うのは「消費税・所得税・住民税」の3つです。
下の表で、全体像をつかみましょう。
| 種類 | 何にかかる | 税率の目安 |
|---|---|---|
| 消費税 | 買い物・サービス | 10%(食料品などは8%) |
| 所得税 | 1年間の所得(もうけ) | 5〜45%の7段階 |
| 住民税 | 前の年の所得 | 10%+年5,000円ほど |
払う相手も、タイミングも、3つそれぞれ違います。
ほかの税金は、覚えなくていいの?🤔
まずはこの3つだけ覚えればOKです👌 もっと知りたい方は国税庁「税の学習コーナー」もどうぞ。
日常の相棒「消費税」
消費税は、物を買ったりサービスを受けたりしたときにかかる、一番身近な税金です。
税率は10%。
ただし、お酒と外食をのぞく食料品などは8%です。
税抜き100円のノートなら110円、100円のアイス(持ち帰り)なら108円を払います。
お店に払っているように見えますが、お店はあとでまとめて税務署に納めているのです。
年齢や収入に関係なくみんなが負担する税金で、おもに年金・医療・介護・子育て支援の4つに使うと決められています。
※出典:国税庁「No.6101 消費税の基本的なしくみ」・「No.6102 消費税の軽減税率制度」/財務省「消費税の使途に関する資料」
「8%か10%か」の線引きは意外とややこしく、同じハンバーガーでも持ち帰りは8%、お店で食べると10%です。
この消費税が、近いうちに大きく変わるかもしれないことをご存じですか?
2026年9月15日、政府は、いま8%の食料品の消費税率を1%に下げる制度の設計図(大綱)をまとめました(閣議決定・内閣官房)。
期間は、2027年4月から2年間の予定。
ただし、これで実施が決まったわけではありません。
法律の案が国会で通って、はじめて実施されます。
その法律の案は、2026年10月9日に国会へ出されました(内閣官房)。
2026年10月14日時点では、まだ成立していません(衆議院「議案の経過」)。
家計がいくら軽くなるかは、食料品の消費税1%の記事で世帯別に試算しています。
💡 お金の豆知識:消費税は「平成元年」生まれ
消費税は、1989年(平成元年)に3%で始まりました。1997年に5%、2014年に8%、そして2019年(令和元年)に10%へ。平成と一緒に育ち、令和の最初の年に2ケタになった税金です。
稼いだら払う「所得税」
所得税は、1年間の所得(もうけ)にかかる国の税金で、会社員なら給料がその対象になります。
毎月の給与明細に顔を出す税金です。
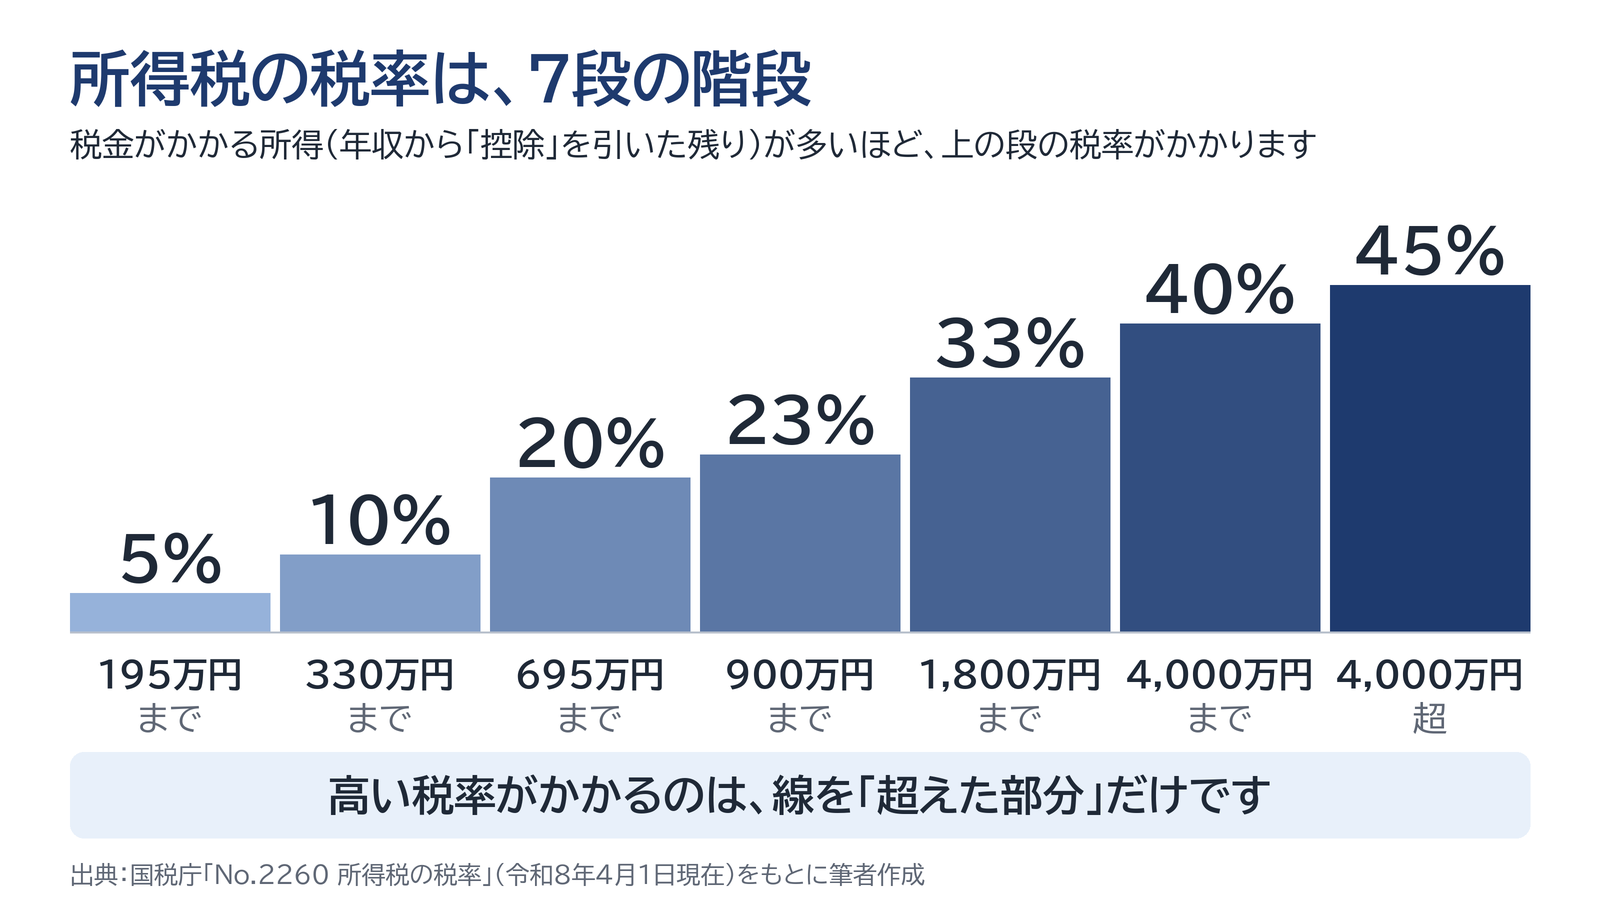
最大の特徴は、所得が多い人ほど税率が上がる「累進課税」というしくみにあります。
多く稼いだ人が多めに負担することで、暮らしの差をやわらげる役割もあります(所得の再分配)。
税率は、5%から45%までの7段階です。
ここで、よくある誤解を1つ。
「稼ぎが増えて税率が上がると、かえって損をする」はまちがいで、高い税率がかかるのは線を「超えた部分」だけです。
たとえば税金のかかる所得が300万円なら、195万円までは5%で、超えた105万円にだけ10%がかかります。
195万円 × 5% + 105万円 × 10% = 20万2,500円。
300万円ぜんぶに10%(30万円)がかかるわけではありません。
その差は、約10万円。
もう1つ、税率がかかるのは年収そのものではなく、年収から「控除」という決まった額を引いた残りです。
会社員やパートの人なら、控除は最低でも178万円(2026年・2027年分)。
つまり、年収178万円までは、所得税がかからないのです。
ただし、住民税や社会保険料は別の決まりなので、もっと低い年収からかかることがあります。
※178万円は、給与所得控除(最低74万円)と基礎控除(最大104万円)の合計です。出典:国税庁「令和8年4月 源泉所得税の改正のあらまし」(PDF・1ページ)
2027年1月からは、所得税に「防衛特別所得税」という上乗せが始まります。
ただ、いまある別の上乗せ(復興特別所得税)が同じだけ下がるので、当面の負担は変わりません(国税庁 No.2260)。
くわしい試算は、防衛特別所得税の記事にまとめました。
住んでいる街に課金する「住民税」
住民税は、自分が住んでいる都道府県と市区町村に払う税金で、「この街に住むための利用料」のようなものです。
税率は、前の年の所得(控除を引いたあと)の10%が基本。
これとは別に、所得に関係なく年5,000円ほどを、みんなが同じように払います。
集めたお金は、ごみ処理や公園、図書館など、あなたの地元の暮らしを良くするために使われています。
おもしろいことに、総務省も住民税を「地域社会の会費」と表現しているのです。
まさに“住む場所のサブスク代”ですね。
※出典:総務省「個人住民税」。年5,000円には、森林環境税(国の税金)1,000円をふくみます。所得が少ない人は、かからない場合があります。
いちばんの注意点は、「前の年」の所得で決まることです。
会社をやめて収入が減っても、次の年には「去年のぶん」の請求が届きます。
計算のしかたは、住民税の仕組みの記事でくわしくまとめています。
【体験談】税金にまつわる私の悲喜こもごも
しくみは分かっても、お財布からお金が減るのは、やっぱり痛い。
ここからは、いまなら笑える(当時は笑えなかった)私の話を、3つ紹介します。
1つめのあとに、いまの決まりでの計算もはさみます。
きっと「あるある」と思ってもらえるはずです😅
初任給の悲劇!「手取り」と「額面」の残酷な違い
忘れもしない、社会人1年目の初任給の日。
欲しかった時計を、買うつもりでいました。
ところが、手取りは16万円台。
額面の20万円から、3万円以上がどこかへ消えていたのです。
「どこへ消えたの!?」と、明細を何度も見返しました。
あの時計、まだ買えていません。
では、給料から消えるお金の正体は、何なのでしょうか?
月給20万円・1年目に引かれるお金の内訳|税金は約1割
ここからは私の話ではなく、計算です。
東京都で働く月給20万円・社会人1年目の人がいくら引かれるかを、いまの決まり(2026年度)で出してみます。
| 引かれるもの | 月の金額 | 種類 |
|---|---|---|
| 厚生年金 | 18,300円 | 社会保険料 |
| 健康保険 | 9,850円 | 社会保険料 |
| 雇用保険 | 1,000円 | 社会保険料 |
| 子ども・子育て支援金 | 230円 | 社会保険料に上乗せ |
| 所得税 | 3,270円 | 税金 |
| 合計 | 32,650円 | ― |
※2026年10月時点。社会人1年目(住民税がまだかからない年)で、協会けんぽ(中小企業の会社員が多く入る健康保険)・40歳未満・扶養家族(自分が養っている家族)なし・交通費なしの場合です。
引かれるのは合計で3万2,650円、手取りは16万7,350円になります。
このうち税金は、所得税の3,270円だけです。
割合にすると、約1割。
残りの9割は、年金や健康保険などの「社会保険料」です。
※計算のもとは、協会けんぽ「令和8年度保険料額表(東京都)」・厚生労働省「令和8年度の雇用保険料率について」・国税庁「令和8年分 源泉徴収税額表(月額表)」です(いずれもPDF)。子ども・子育て支援金は2026年4月に始まった上乗せで、くわしくは子育て支援金の記事にまとめています。健康保険と厚生年金は、前の月のぶんを次の給料から引くのが基本なので(日本年金機構)、4月の給料だけは引かれる額が少なくなる会社もあります。
「税金を引かれた」と感じるお金の大半は、じつは税金ではないのです。
しかも、この所得税の多くは、年末に戻ってきます。
毎月の天引き(給料から先に引くこと)は、仮の計算だからです。
1年分の正しい税金は、会社が12月に計算し直して、払いすぎていれば返し、足りなければ追加で引きます(年末調整)。
4月に入社した1年目の人は、12月までの給料が9か月ぶんの180万円。
ここから社会保険料を引くと、所得税がかからない178万円(2026年分)を下回ります。
そのため、4〜12月に引かれた所得税(約3万円)は、計算上は全額戻ります。
※月給20万円・ボーナスなし・扶養家族なしで、ほかに収入や控除がない場合の概算です(国税庁「No.2662 年末調整のしかた」・「令和8年4月 源泉所得税の改正のあらまし」をもとに計算)。
12月にいくら戻るのかは、年収別の早見表にまとめました。
話を、残りの9割に戻します。
⚠️ ここを誤解しがち:「社会保険料」は税金ではありません
健康保険・厚生年金・雇用保険などの「社会保険料」は、税金とは別のお金です。病気や老後、失業にそなえて、みんなで出し合う保険料なんですね。
社会保険のしくみは、こちらの記事でくわしく解説しています。
年収ごとに将来の年金がいくらになるかは、ねんきん定期便の記事で試算しています。
パートやアルバイトで働く方は、「年収の壁」(税金や社会保険料の負担が増える境目)も知っておくと安心です。
2026年に何が変わったかは、次の記事にまとめました。
忘れた頃にやってくる刺客「住民税」の恐怖
社会人2年目の6月。
私のもとに、住民税の納付書(支払い用の紙)が届きました。
それを見て、青ざめたのを覚えています。
当時の私は、会社の天引きではなく、自分で納める形でした。
なぜ、2年目の6月だったのでしょうか?
住民税は「前の年」の所得にかかるので、学生だった年の所得が少なければ、1年目は請求がないのです。
そのかわり、2年目の6月から、1年目のぶんの支払いが始まります。
会社員の多くは、6月から翌年5月までの12か月、毎月の給料から少しずつ天引きされていきます。
つまり、2年目の6月から手取りが少し減るわけです。
減る額は、月給20万円で4月に入社した人なら、月3,000円台が目安です。
しかも、これは1年目の9か月ぶん(4〜12月)の給料にかかった額。
3年目の6月からは、1年まるごと働いたぶんにかかるので、月7,000円ほどに増えます。
※2026年4月入社・ボーナスなし・東京都・扶養家族なしで、給料と保険料、税金の決まりがいまと変わらない場合の概算です(2年目は年4万円前後、3年目は年8万4,000円ほど)。総務省「個人住民税」と名古屋市「令和9年度以降適用される市民税・県民税に関する主な税制改正」をもとに計算しました。天引きの時期は東京都主税局の説明によります。
せっかく仕事に慣れてきたのに、手取りが減るなんて切ないね😫
住民税を軽くする方法は、住民税を安くする7つの方法の記事にまとめています。
意外と嬉しい?ふるさと納税で毛ガニをゲットした話
給与明細を見て「取られた!」と感じていた私ですが、「ふるさと納税」で、少しだけ税金と仲良くなれました。
ふるさと納税は、好きな自治体(都道府県や市区町村)に寄付をすると、寄付額から2,000円を引いたぶん、自分の税金が安くなる制度です。
たとえば3万円を寄付すると、上限の範囲内なら、税金が2万8,000円安くなります。
安くなるのは、おもに次の年の住民税。
そのうえ、寄付先からお礼の品(返礼品)が届くこともあります。
私も毎年利用していて、北海道から毛ガニが届いた年もありました。
身がぎっしりで、家族で無言になりながら食べました。
「税金を払ってて、ちょっと良かったかも」と思えた瞬間です。
ただ、1つだけ誤解のないように。
お財布から出ていくお金の合計は、減りません。
むしろ、2,000円増えます。
住んでいる街に納めるはずだった税金を、寄付という形で別の街に回す仕組みだからです。
得をするのは、2,000円で受け取れるお礼の品のぶん、ということですね。
⚠️ 注意:ふるさと納税の「落とし穴」
税金が安くなる寄付額には上限があり、年収や家族構成で変わります。新社会人のうちは、3万円より低いこともあります。上限を超えたぶんは自己負担です。手続き(寄付先に書類を出す「ワンストップ特例」か、自分で税金を届け出る「確定申告」)を忘れると、税金は安くなりません。
上限のめやすや手続きは、ふるさと納税の記事をどうぞ。
「税金が軽くなる制度」という意味では、投資の利益に税金がかからないNISA(ニーサ)もあります。
ただし投資なので、元本割れ(元手より減ること)のリスクがある点は忘れないでください。
税金についてよくある質問(FAQ)
税金を払わないとどうなりますか?
期限を過ぎると、利息にあたるお金(国の税金では「延滞税」)が上乗せされます。
督促状(支払いをうながす通知)が届いても払わずにいると、最終的には財産を差し押さえられることがあります。
払えないときは放置せず、早めに税務署や市区町村の窓口へ相談してください。
事情によっては、支払いを待ってもらえる制度(猶予)もあります。
※出典:国税庁「No.9205 延滞税について」・「No.9206 国税を期限内に納付できないとき」
会社員でも確定申告は必要ですか?
多くの会社員は、必要ありません。
確定申告とは、1年分の税金を自分で計算して、税務署に届け出ること。
会社員の場合は、会社が12月の「年末調整」で、かわりに計算し直してくれます。
ただし、給料が年2,000万円を超える人や、副業の所得が年20万円を超える人は、確定申告が必要です。
ふるさと納税の寄付先が6つ以上ある年も、申告しないと税金は減りません。
医療費が多くかかった年などは、申告すると税金が戻ることもあります。
※出典:国税庁「No.1900 給与所得者で確定申告が必要な人」・「No.1120 医療費を支払ったとき(医療費控除)」
税金を少しでも安くする方法はありますか?
あります。
カギは、税金の計算で差し引ける「控除」です。
医療費が多くかかった年の医療費控除や、老後資金を積み立てるiDeCo(イデコ)の掛金が、その例になります。
ただしiDeCoは、選ぶ商品によっては元本割れのリスクがあり、原則60歳まで引き出せません。
「知っているか」で差がつく世界です。
※出典:国税庁「No.1135 小規模企業共済等掛金控除」・iDeCo公式サイト
まとめ:税金は「安心・安全のサブスク」前向きに付き合おう
- 税金とは、警察・学校・医療などを支える「社会の会費(サブスク代)」
- 代表は消費税(買い物)・所得税(稼ぎ)・住民税(住む場所)
- 給料から引かれるお金の約9割は社会保険料。税金は約1割(月給20万円・1年目の例)
給与明細を見ると、つい「取られた!」と感じてしまいます(私もそうでした)。
いまでも、税金の欄を見ると「高すぎやろ…生活できひんわ」と思います。
でも、行き先が分かると、見え方が少し変わってきませんか?
今日の一歩は、給与明細の「控除」の欄(給料から引かれるお金が並んでいるところ)を、2つに分けて見ることです。
所得税と住民税が「税金」で、健康保険・厚生年金・雇用保険などが「社会保険料」です。
社宅の家賃や組合費など、どちらでもない天引きは数えません。
税金の合計を、税金と社会保険料を合わせた額で割ってみてください。
この記事の例(1年目)では、約1割でした。
2年目の6月からは住民税が加わるので、同じ例でも2割近くになります。
あなたの明細では、何割になるでしょうか?
明細が手元になければ、次の給料日にためしてみてください。
💡 お金の豆知識:「五公五民」って本当?
税金と社会保険料を合わせた「国民負担率」は、2026年度の見通しで45.7%です。江戸時代の年貢の割合を表す言葉「五公五民」(とれたお米の半分を納める)になぞらえて語られることもあります。ただしこれは、国全体の所得にしめる割合。会社が払う法人税なども入った数字で、1人ひとりの給料の半分が引かれている、という意味ではありません。
※出典:財務省「令和8年度の国民負担率を公表します」(2026年3月5日)
月給20万円の例では、給料から引かれるのは約16%で、このほかに買い物のたびに消費税を払っています。
税金の仕組みを知ることは、自分のお金を守る第一歩です。
解約できないサブスクだからこそ、中身をよく知っておきたい。
私は、そう考えています。
この記事は、お金のことを何も知らないところから読める「お金の超入門」シリーズの1本です。
📚 はじめての人のお金の超入門(読む順番)
- お金って結局何?(お金の正体は「信用」)
- お金の価値はなぜ変わる?(貯金が目減りするしくみ)
- 銀行って何するところ?(銀行は社会の“心臓”)
- 金利とは?(金利は「お金のレンタル料」)
- 税金って何?(この記事)
参考資料
- 財務省「税制(国の税金の仕組み)」
- 財務省「もっと知りたい税のこと」(令和8年7月発行)
- 財務省「税の種類に関する資料」
- 財務省「消費税の使途に関する資料」
- 財務省「令和8年度の国民負担率を公表します」(2026年3月5日)
- 国税庁「税の学習コーナー」税の意義と役割
- 国税庁「税の学習コーナー」納税の義務
- 国税庁「税の学習コーナー」税の歴史
- 国税庁「税の学習コーナー」身の回りの公共サービス
- 国税庁「税の学習コーナー」これ、いくら?
- 国税庁「税の学習コーナー」税の種類と分類
- 国税庁「No.2260 所得税の税率」
- 国税庁「No.6101 消費税の基本的なしくみ」
- 国税庁「No.6102 消費税の軽減税率制度」
- 国税庁「消費税率引下げ特設サイト」
- 内閣官房「「飲食料品に係る消費税率の引下げ」及び「給付付き税額控除」について」
- 国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」
- 国税庁「令和8年4月 源泉所得税の改正のあらまし」(PDF)
- 国税庁「No.2662 年末調整のしかた」
- 国税庁「令和8年分 源泉徴収税額表(月額表)」(PDF)
- 国税庁「No.1900 給与所得者で確定申告が必要な人」
- 国税庁「No.9205 延滞税について」
- 国税庁「No.9206 国税を期限内に納付できないとき」
- 国税庁「No.1120 医療費を支払ったとき(医療費控除)」
- 国税庁「No.1135 小規模企業共済等掛金控除」
- 総務省「個人住民税」
- 総務省「ふるさと納税ポータルサイト」
- 総務省「ふるさと納税の概要」
- 総務省「ふるさと納税のしくみ(税金の控除について)」
- 東京都主税局「個人住民税と特別徴収について」
- 名古屋市「令和9年度以降適用される市民税・県民税に関する主な税制改正」
- 全国健康保険協会(協会けんぽ)「令和8年度保険料額表」(都道府県ごと)
- 全国健康保険協会(協会けんぽ)「令和8年度保険料額表(東京都)」(PDF)
- 厚生労働省「令和8年度の雇用保険料率について」(PDF)
- 日本年金機構「厚生年金保険料等の納付」
- iDeCo公式サイト「iDeCoってなに?」
- 金融庁「NISAを知る」
※本記事は2026年10月14日時点の一般的な情報提供です。税制は改正されることがあり、具体的な税額や手続きは個別の状況によって異なります。投資には元本割れのリスクがあり、最終的な判断はご自身の責任で行ってください。最新の情報は、国税庁やお住まいの自治体の公式サイトでご確認いただくか、税務署・税理士にご相談ください。
執筆:よ~ちゃん(2級FP技能士)|最終更新:2026年10月14日
コメント