食料品の消費税が1%になるんだって!100円のパンが1円になるの?😆
なりません。
税抜100円のパンなら、いまの税込108円が101円になります。
先に結論をお伝えします。
食料品の消費税が8%から1%に下がると、4人家族で年約6.2万円、5人家族で年約6.8万円ほど負担が軽くなる計算です。
ただし、外せない前提が2つあります。
ひとつは、法律はまだ成立していないということ。
政府は2026年10月9日に法案を国会へ提出しましたが、成立するまでは細部が変わる可能性があります。
もうひとつは、実現しても2年で終わる期間限定の措置だということです。
わが家は子ども3人の5人家族で、食費は月7万円ほどかかっています。
だから今回のニュースは、わが家の食卓にも関わる話です。
- 食料品の消費税1%は、いまどこまで決まっているのか
- 税率が変わる前後2か月に起きる「値札とレジのずれ」
- 世帯人数別「年いくら軽くなるか」の早見表(FP試算)
- 「実質ゼロ」と言われる給付を、誰が受け取れないのか
- 2年後に8%へ戻るとき、家計に何が起きるか
- おむつやトイレットペーパーを買いだめしても意味がない理由
読み終えるころには、ニュースの見出しに振り回されず、自分の家の数字で判断できるようになります。
食料品の消費税1%はいつから?2027年4月1日から2年間です
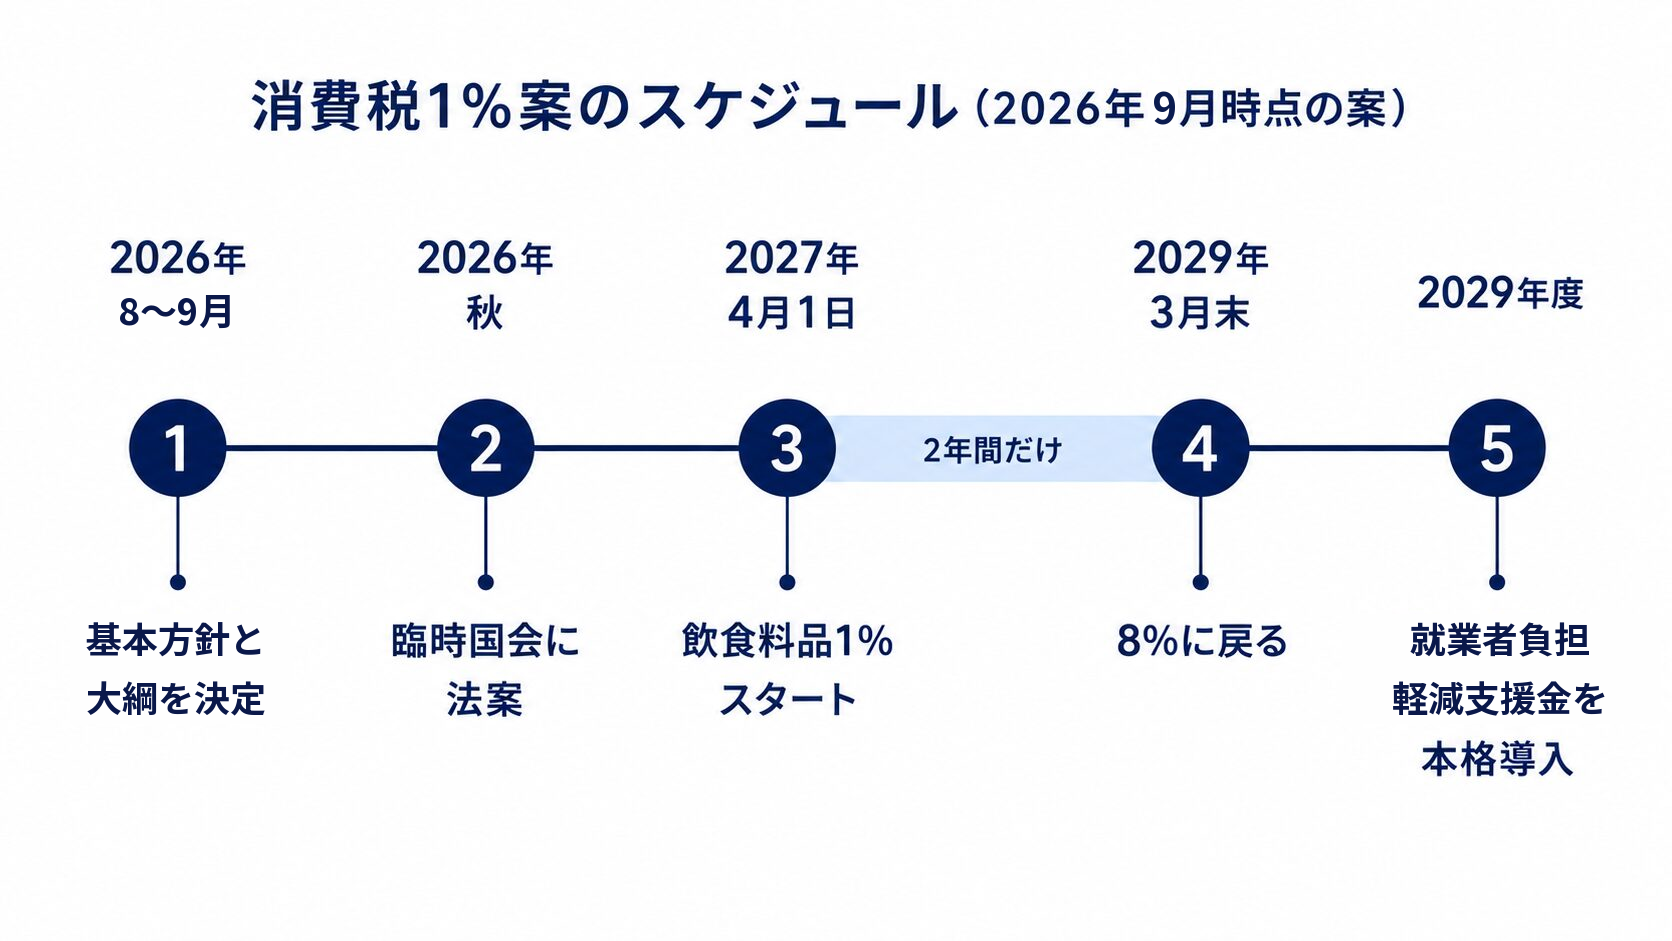
法律が成立すれば、2027年4月1日から2年間です。
高市首相は7月30日、首相官邸で記者団に対し、1%にする方針を正式に表明しました。
実現すれば、消費税の税率が下がるのは1989年の導入以来はじめてになります。
そして2026年8月5日、政府は「給付付き税額控除」の制度導入の基本方針を閣議決定しました。
さらに9月15日には、減税と給付の中身を定めた「大綱」も閣議決定されました。
残る関門は、国会での法律の成立。
政府は10月9日、法案を閣議決定し、臨時国会に提出しました。
提出された法案の概要でも、期間は2027年4月1日から2029年3月31日まで。
飲食料品の消費税率を、地方消費税と合わせて1%にするとしています。
2026年10月14日時点では、まだ成立していません。
そもそも軽減税率とは、生活に欠かせない飲食料品などの消費税率を、標準の10%より低い8%に抑える仕組みです。
今回の法案は、このうち飲食料品の8%を、さらに1%まで下げるものです。
閣議決定の文書には、こう書かれています
2026年7月21日の骨太の方針には「本年8月上旬までを目途に、その方針を決定する」とだけ書かれていました。
予告どおり、8月5日に決まりました。
「令和9年4月1日から2年間、軽減税率の対象となっている飲食料品に係る消費税率を1%とする」
令和9年4月1日は、2027年4月1日のことです。
同じ文書には「これらの取組により、全体として飲食料品に係る消費税の実質ゼロ化を実現する」とも書かれています。
9月15日の大綱には、終わりの日まで書き込まれました。
「令和9年4月1日から令和11年3月31日までの間」
つまり1%が続くのは、2029年3月31日までです。
ちなみに1%の中身は、国の消費税0.78%と地方消費税0.22%相当の合計です。
7月27日の会議でも、意見はまとまらなかった
中身を議論しているのは、政府が設けた「社会保障国民会議」の実務者会議です。
その実務者会議が7月27日に示した中間とりまとめ案には、こう書かれています。
「具体案について意見の一致には至らなかった」
議長が示した1%案に対し、複数の委員からは「時限的な減税ではなく給付で対応すべき」という意見が並びました。
とりまとめは、賛成と反対の両方を並べた形になっています。
意見がまとまらなかったため、判断は首相に委ねられました。
首相は翌28日に1%案を党幹部へ伝え、30日には記者団に正式表明。
そして8月5日、政府として閣議決定に至りました。
決まったことと、これからの予定
| 時期 | 内容 |
|---|---|
| 2026年7月28日 | 首相が1%の方針を党幹部に伝達(済) |
| 2026年7月30日 | 首相が記者団に正式表明(済) |
| 2026年8月5日 | 「給付付き税額控除」の基本方針を閣議決定(済) |
| 2026年9月15日 | 減税と給付の「大綱」を閣議決定(済) |
| 2026年10月9日 | 法案を閣議決定し、国会に提出(済) |
| 2027年4月1日 | 飲食料品の消費税を1%へ |
| 2027年度 | つなぎの給付(就業者負担軽減支援金)を先行導入 |
| 2029年3月末 | 8%に戻る |
| 2029年度 | 就業者負担軽減支援金を本格導入 |
表にある「つなぎ」とは、2029年度の本格導入までの2年間だけの経過措置です。
1%の減税も、先行する給付も、どちらもこの「つなぎ」にあたります。
この給付には、大綱で正式な名前がつきました。
その名も、「就業者負担軽減支援金」。
政府がこれまで「所得に連動したきめ細かな給付」と呼んできたものにあたります。
この仕組みのおおもとにあるのが「給付付き税額控除」という構想です。
給付付き税額控除とは、納める税金から一定額を差し引く仕組みです。
引ききれない分は現金で給付して、中低所得の人の手取りを増やします。
大綱は支援金を、本格的な給付付き税額控除を導入する「第一歩」と位置づけました。
2029年度に本格導入されるのは、この支援金のほうです。
税の控除と給付を組み合わせる形にするかどうかは、引き続き検討するとされています。
なぜ「ゼロ」ではなく「1%」なのか
もともと掲げられていたのは、食料品の消費税をゼロにする案でした。
1%になった理由のひとつは、レジや会計システムの改修にかかる時間とされています。
ゼロ税率にすると、システムの作り替えの負担が大きくなるとされています。
中間とりまとめ案には「半年で実施できる飲食料品の消費税率を1%に引き下げる」という委員の意見が残っていました。
閣議決定の文書が挙げている理由は「足下の物価高に鑑み、できる限り早期に対応を講ずる観点から」です。
その代わり1%分の税収は給付に回して「実質ゼロ」にする、という組み立てになりました。
2年で終わる措置です
2029年3月末に8%へ戻ります。浮いたお金を毎月の固定費に組み込まないでください。
税率が変わる前後の2か月は、値札とレジの金額がずれることも
4月1日の前後には、もうひとつ知っておきたいことがあります。
税率が切り替わる前後の2か月ずつは、値札の税込価格とレジで払う金額が食い違うことがあります。
夜のうちに値札を貼り替えきれない店や、パッケージに価格が印刷された商品があるからです。
そこで大綱は、すぐに対応できない事情がある店に限り、8%と1%のどちらで計算した値札も認めました。
| 期間 | レジで払う税率 | 値札とのずれ |
|---|---|---|
| 2027年2〜3月 | 8% | 値札より高くなることがある |
| 2027年4〜5月 | 1% | 値札より安くなることがある |
| 2029年2〜3月 | 1% | 値札より安くなることがある |
| 2029年4〜5月 | 8% | 値札より高くなることがある |
※大綱と国税庁のリーフレットをもとに作成。実際に払う金額と取り違えないよう、店が掲示などで知らせることが条件です。
「4月なのに、値札が下がっていない?」と感じる店があっても、店頭での支払いには4月1日から1%がかかります。
迷ったら、値札ではなくレシートに印字された税率を見てください。
うちはいくら安くなる?世帯人数別の早見表
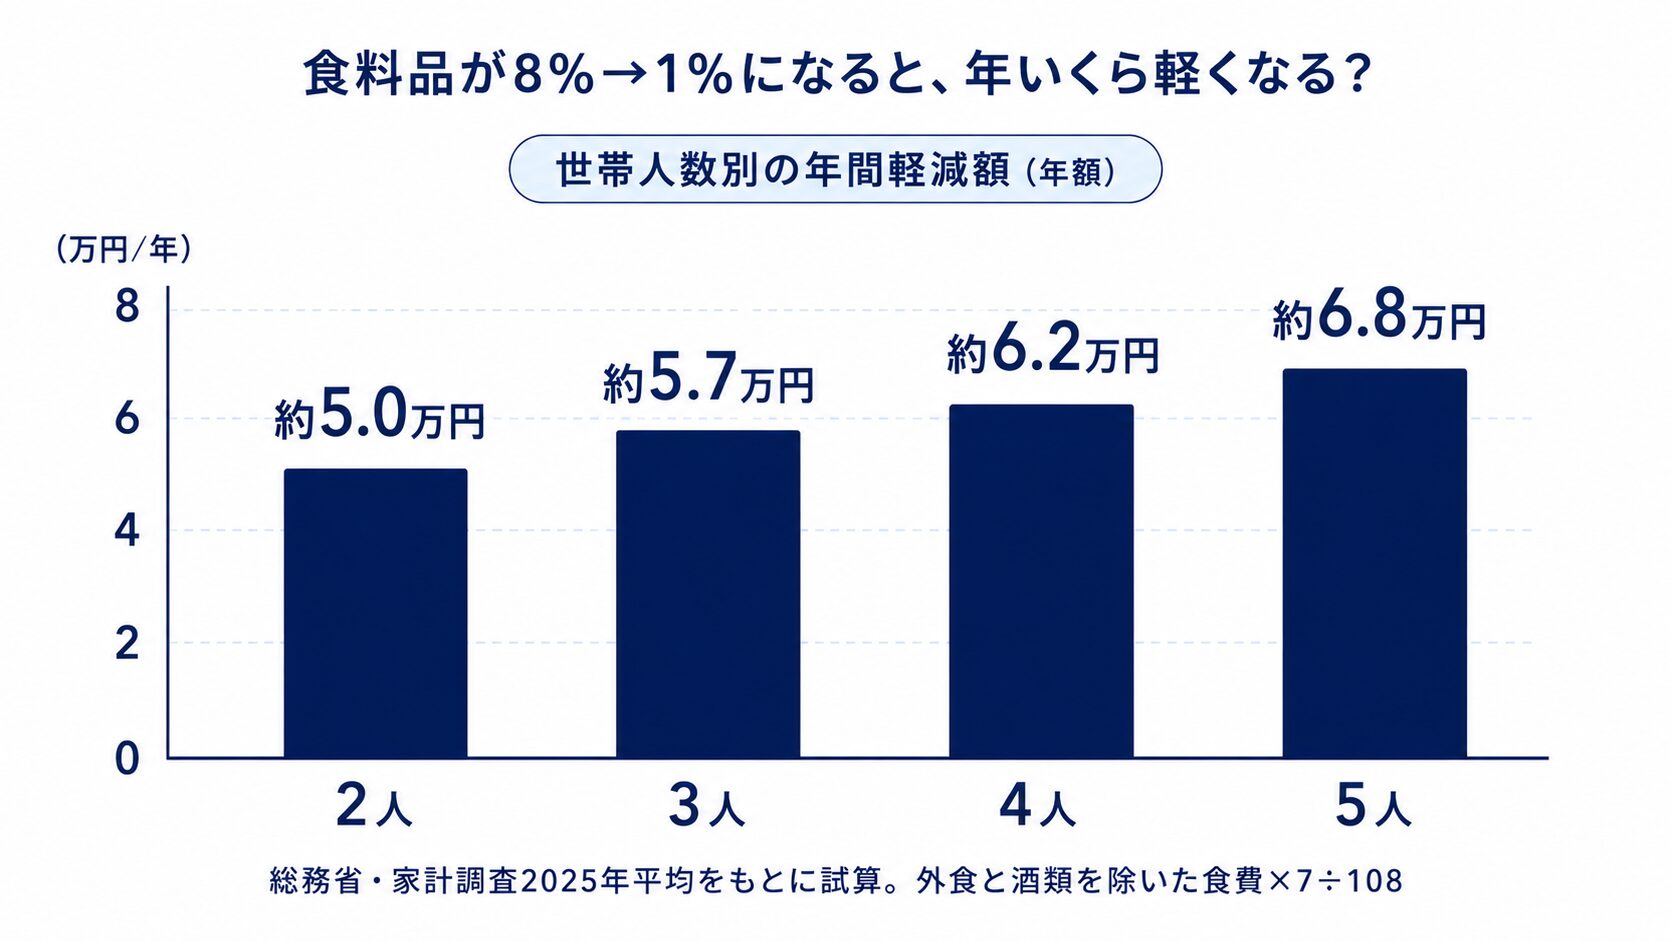
4人家族なら年約6.2万円、5人家族なら年約6.8万円です。
総務省の家計調査(2025年平均)をもとに、私が計算しました。
「7%引き」ではありません。正しくは7÷108
多い勘違いを、先に消しておきます。
8%から1%へ下がる幅は7ポイントですが、値札が7%安くなるわけではありません。
いま払っている税込価格には、すでに8%の税が乗っているからです。
軽くなる額は「いまの税込支出 × 7 ÷ 108」で計算します。
税込108円のパンなら、101円。
税込10,800円分の食料品を買うなら、10,100円です。
計算式:軽くなる額 = いまの税込支出 × 7 ÷ 108
108円のパン → 101円/月7万円の食費 → 月4,537円
世帯人数別・年間でいくら軽くなるか(FP試算)
| 世帯人数 | 対象になる食費(月) | 年間で軽くなる額 |
|---|---|---|
| 2人 | 64,690円 | 約50,300円 |
| 3人 | 73,926円 | 約57,500円 |
| 4人 | 79,545円 | 約61,900円 |
| 5人 | 87,156円 | 約67,800円 |
※総務省「家計調査」2025年平均・二人以上の世帯の用途分類より。自家用の食費が対象で、贈答用の食料品は含みません。
「対象になる食費」は、家計調査の食料費から外食と酒類を引いた金額です。
外食と酒類は、いまも軽減税率の対象外だからです。
食料費のうち、対象になるのは8割ほどでした。
裏を返せば、外食が多い家庭ほど、この表より軽くなる額は小さくなります。
わが家(5人・食費7万円)なら、多くても年約5.4万円
平均の表を、自分の家に当てはめてみました。
わが家の食費は、5人で月7万円ほどです。
家計調査の5人世帯は、外食や酒類を含めた食料費が月11.2万円です。
早見表で使った「対象になる食費」は、そこから外食と酒類を引いた月8.7万円でした。
わが家の7万円は、どちらと比べても少ないほうです。
仮にこの7万円がすべて対象になるとすると、軽くなるのは月4,537円。
年に直すと約5.4万円です。
この7万円に外食が含まれていれば、実際に軽くなる額はこれより少なくなります。
平均より食費が少ない家は、減税の恩恵も少ない。
当たり前の話ですが、ここが「食べるほど得をする」といわれる減税の性質です。
ただし「まるごと安くなる」とは限らない4つの理由
ここは数字より先に、弱点から書きます。
第一に、減税分がそのまま値札に反映されない可能性があります。
これは私の推測ではありません。
中間とりまとめ案が「減税分ほど税込価格が下がらない可能性」を課題として明記しているのです。
第二に、外食は対象外です。
第三に、軽減税率には細かい線引きが残ります。
たとえば、みりんは酒類なので10%のままです。
一方でみりん風調味料は飲食料品なので、1%になります(国税庁のQ&A)。
名前がよく似た商品なのに、税率が9ポイント違う、ということが起こります。
第四に、定期便と通販に残る、4月以降に届いても8%のままという例外。
大綱の概要資料は、「1年分の代金を先払いしておけば、旬の食材が毎月届く」ような定期便を例に挙げています。
2027年1月1日より前に契約し、4月1日より前に代金を払い済みの分は、4月以降に届いても8%です。
月払いの定期便なら、4月以降に届いて4月以降に払う分には1%がかかります。
通販も、1月1日より前に示された条件で、4月1日より前に申し込んだものは、4月以降に届いても8%です。
ただし、1%を前提にした契約や、契約を変更した場合は、8%のままにはなりません(国税庁)。
物価高そのものへの備えは、こちらにまとめています。
「実質ゼロ」の正体|1%分は給付で返る。でも全員ではない
基本方針は、1%に下げたうえで、その1%分を給付に回す組み合わせです。
これで「全体として飲食料品に係る消費税の実質ゼロ化を実現する」と書かれています。
9月15日の大綱は、つなぎの2年間に配る支援金の総額を「飲食料品に係る消費税1%相当分の範囲」に収めるとしました。
ただし、その給付は全員が受け取れるものではありません。
ここが落とし穴です。
給付の対象は「働いて、税や社会保険料を払っている人」
大綱は、対象を「中低所得の現役勤労者」と定めました。
つなぎの2年間の条件は、次の3つです。
- 前の年に働いて得た所得が、一定の額を超えていること
- 前の年の所得が、上限の額以下であること(上限は子どもの人数で変わる)
- 住民税や社会保険料を、一定以上負担していること
本格導入では、4つ目の条件が加わる予定です(概要資料では2029年度から適用)。
配偶者がいる場合は、その所得が一定額以下であること、というものです。
つなぎの2年間には、この条件がないわけです。
それぞれの金額をいくらにするかは、まだ決まっていません。
会社員のほか、個人事業主やフリーランスも、事業の所得が一定額を超えれば対象になりえます。
世帯ではなく個人単位なので、単身者も対象に含まれます。
一方で、働いていない年金生活者は原則として対象外です。
例外は、働いていて負担が現役並みにある中低所得の高齢者。
働いていない高齢者などへの手当ては、2030年までに結論を出すとされています。
つまり「食料品が実質ゼロ」になるのは、給付を受け取れる人に限られます。
つなぎ2年のこども加算は「15歳以下」。16歳以上の子は数えない
給付には、こどもの人数に応じた加算があります。
本格導入では18歳以下(大綱の言葉では「19歳未満」)が対象です。
ところが、つなぎの2年間は15歳以下に狭められました。
大綱の表現は「16歳未満の扶養親族」。
16歳以上の子の分は、加算の対象外です。
年齢をどの時点で数えるかは、大綱には書かれていません。
子どもが3人いる身として、気になる線引きです。
高校に通う年ごろは教育費が重くなる時期だけに、ここは注目しています。
受け取り方は見えてきた。金額はまだ決まっていない
9月15日の大綱で、受け取り方の骨組みが固まりました。
支援金は、その年の1月1日に住んでいた市区町村から、原則として年1回支払われます。
見逃せないのは、公金受取口座を登録していれば、申請しなくても受け取れる見込みだという点です。
公金受取口座とは、給付金などを受け取るために、国(デジタル庁)に登録しておく預貯金口座のことです。
口座の登録があり、対象になることと金額がはっきりしている人は、申請を待たずに市区町村が認定するのが原則とされています。
登録したか覚えていない人は、マイナポータルのホーム画面「おかね」エリアにある「公金受取口座」欄で確認できます。
支援金に税金がかからないことも、大綱に明記されました。
では、いつ・いくらもらえるのでしょう?
ここは、まだはっきりしません。
7月30日の会見では、先行して行う給付は2027年6月以降と示されました。
減税が始まる4月より、2か月ほど遅れて始まる見通しです。
金額も、対象になる所得の線引きも、大綱ではまだ「検討し定める」段階。
「年収の壁」にぶつかる人には「就業促進特例加算」を上乗せする、という記述もあります。
期待して家計を組む段階ではありません。
「高所得者ほど得をする」という指摘もある
減税には、公平さの面から反論もあります。
食べる量や買う物が多い人ほど、減る税額は大きくなるからです。
さきほどの早見表でも、食費が多い世帯ほど軽くなる額は増えていました。
中間とりまとめ案も「高所得者ほど恩恵が大きいこと」を課題に挙げています。
1%分を中低所得の働く人への給付に回すのは、この批判に応える狙いもありました。
一方で「減税より給付のほうが早く届く」という反対意見も、同じ文書に並びます。
では、減税と給付、どちらが良いのか?
この記事では、そこを判断しません。
どちらにも理屈があり、この記事の役目は、金額を一次情報どおりに伝えることだと考えているからです。
本当の山場は2年後|8%に戻る日を先に手帳へ
この減税は、はじめから2年間の期限つきです。
高市首相は2026年6月22日の衆院予算委員会で、はっきり述べています。
「これが実行されてから二年後には元に戻すということ、これははっきり申し上げておきます」
7月30日の正式表明でも、同じことを繰り返しました。
「2年後には、私が責任を持って、確実に税率を元に戻してまいります」
さらに「景気条項を盛り込む必要はない」とも述べています。
景気条項とは、景気が悪ければ実施を延期できる、という条件のことです。
景気が回復していなくても、2年で終わる前提だということです。
では2年後、家計には何が起きるのでしょう?
早見表を逆から読むと、戻るときの負担増が見える
さきほどの早見表は、そのまま「2029年4月からの負担増」の表でもあります。
4人家族なら、年約6.2万円の負担が戻ってきます。
5人家族なら、年約6.8万円。
2年間の合計にすると、4人家族で約12.4万円、5人家族で約13.6万円が軽くなる計算です。
同じ2029年度からは、給付のほうが本格導入される予定になっています。
大綱には、8%に戻る2029年4月の段取りも書かれました。
2028年度に支援金の対象だった人へ、本格導入後の支援金の半年分ほどを先に配るというものです。
給付の対象になる人は負担増の一部が相殺されますが、対象外の人には負担増だけが残ります。
中間とりまとめ案でも「2年後の税率引上げに係る懸念」が課題として並んでいました。
減税に賛成の立場からも、反対の立場からも、この点は指摘されています。
だから、浮いたお金を固定費にしない
ここが今日いちばんお伝えしたいところです。
2年で終わるお金を、毎月の固定費に組み込むと危険です。
サブスクや習い事を増やすと、2年後にそれを削る作業が待っています。
わが家は児童手当を、全額そのまま子ども名義の口座に入れています。
使わないと決めておけば、家計の水位は上がりません。
浮いたお金も、置き場所を先に決めておけば、2年後に慌てずに済みます。
意外な影響|持ち帰りと店内の差が2ポイントから9ポイントに
ここからは、値札以外の話です。
いま持ち帰りは8%、店内で食べると10%です。
1%になると、この差は2ポイントから9ポイントへ広がります。
前回わからなかった「持ち帰りか、店で食べるか」
正直に告白します。
2019年10月に軽減税率が始まったとき、私は持ち帰りと店内でどちらがどちらの税率なのか、わかりませんでした。
そのときは、めんどくさいなと思っただけで、どちらでもよかったというのが本音です。
ただ、税抜1,000円のテイクアウトで考えると、差は90円になります。
1,010円と1,100円なら、さすがにレジで気づくでしょう。
聞かれる回数も、答えを間違えたときの差も、これまでの比ではなくなります。
豆知識:ノンアルコールビールは1%になる
分かれ目は、酒税法の酒類にあたるかどうかです。ビールは10%のままですが、ノンアルコールビールと、アルコール分1度未満の甘酒は飲食料品なので1%になります。
おむつやトイレットペーパーは、今回も対象外
じゃあ増税のときみたいに、おむつを買いだめすればいいの?🤔
前回の増税前、わが家は生活用品をたくさん買いだめしました。
おむつに、トイレットペーパー。
あのときは食料品以外が10%へ上がる直前だったので、買いだめには意味がありました。
でも今回下がるのは、飲食料品だけです。
おむつもトイレットペーパーも、いまも10%のまま変わりません。
つまり同じことをしても、1円も得をしません。
前回の買いだめ作戦は、今回はまるごと空振りです😅
しかも前回にしても、得したのは少しだけでした。
いま振り返ると、あそこまで無理に買い込まなくてもよかったかな、と思っています。
農家やお店、そして地方のお金にも影響する
家計以外への影響にも、大綱は手当てを書き込んでいます。
仕入税額控除の還付が受けられない農業従事者などへの影響が、課題に挙がりました。
大綱は、仕入れの税を取り戻しにくい農林漁業者に、売上高をふまえた金額を給付する仕組みを入れるとしました。
食品や外食の事業者にも、資金繰りの支援や、テイクアウトなどへの多角化の支援を行うとされています。
地方への影響も小さくありません。
林芳正総務大臣(当時)は2026年6月22日の衆院予算委員会で、機械的に計算した減収見込みを示しました。
地方消費税分が1.0兆円、地方交付税分が0.7兆円。
四捨五入の関係で、合計は年約1.6兆円程度と説明されました。
大綱では、地方消費税の減った分は全額を、国が地方に配る「地方特例交付金」で埋めるとしています。
あわせて、各年度に必要な地方交付税の総額も確保するとしています。
では、国の税収の穴はどう埋めるのか?
首相は7月30日に、いくつかの手段を挙げました。
租税特別措置や補助金の見直し、それに税外収入の確保です。
税外収入は、令和8年度で9.0兆円程度あるとしています。
そのうえで「市場の信認」が得られるよう、特例公債(いわゆる赤字国債)に頼らずに確保すると説明しました。
どこをいくら削るのかは、2027年度の予算を組む過程で結論を出すとされています。
よくある質問
食料品の消費税1%は、いつから始まりますか?
法律が成立すれば、2027年4月1日から2029年3月31日までの2年間です。
8月5日の閣議決定で日程が決まり、9月15日の大綱で終わりの日まで書き込まれました。
ただし、まだ法律にはなっていません。
法案は2026年10月9日に国会へ提出されましたが、成立するまでは細部が変わる可能性があります。
お酒や外食も1%になりますか?
なりません。
対象は「軽減税率の対象となっている飲食料品」です。
お酒と外食は、いまも軽減税率の対象外で10%が適用されています。
大綱が1%にするとしているのは「飲食料品」だけです。
同じ軽減税率でも、新聞は8%のままになります。
減税されると、給付はもらえなくなりますか?
いいえ。
大綱は、減税と給付をセットで行う内容です。
1%相当分を、中低所得で働く人への「就業者負担軽減支援金」に回すとされています。
ただし対象は働いている人が中心で、金額もこれから決まります。
まとめ:数字は自分の家計で、判断は法律の成立を待って
最後に、この記事の要点を整理します。
- 8月5日に基本方針、9月15日に大綱を閣議決定。10月9日に法案を国会へ提出。成立すれば2027年4月1日から2年間、飲食料品が1%に
- 2年後に戻すことは首相が明言。景気が悪くても延長する条件は入れないとしている
- 税率が変わる前後の2か月は、値札とレジの金額がずれることがある
- 軽くなる額は「税込支出 × 7 ÷ 108」。4人家族で年約6.2万円、5人家族で年約6.8万円
- 「実質ゼロ」の給付の名前は「就業者負担軽減支援金」。働いている人が中心で、年金生活者は原則対象外
- 対象になる人は、公金受取口座を登録していれば、申請なしで受け取れる見込み
- こども加算は、つなぎの2年間だけ15歳以下
- 2029年4月には8%に戻る。同じ2029年度に給付が本格導入されるが、対象外の人には負担増だけが残る
- おむつやトイレットペーパーは対象外なので、買いだめしても効果はない
今日できる最初の一歩は、直近1か月のレシートを見て、外食とお酒を除いた食費を確かめることです。
その金額に7を掛けて、108で割ってください。
出てきた数字が、あなたの家で毎月軽くなる額の目安になります。
あなたの家では、いくらになりましたか?
値上げの動きとあわせて見ておくと、家計の全体像がつかめます。
※本記事は2026年9月26日時点の情報にもとづく内容です(法案の提出と成立の状況は2026年10月14日時点)。制度は今後変わる可能性があります。試算は概算で、実際に軽くなる額は購入する商品によって異なります。
同じ時期に動いているのが、所得税への1%上乗せです。
こちらは当面の手取りが減らない仕組みですが、本当の負担は2038年から始まります。
執筆:よ~ちゃん(2級ファイナンシャル・プランニング技能士)/最終更新日:2026年10月14日
参考資料
- 内閣官房「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」(令和8年9月15日 閣議決定)
- 内閣官房「同大綱 概要資料」
- 国税庁「飲食料品に係る2年間の消費税率引下げについて」(令和8年9月)
- デジタル庁「公金受取口座登録制度」
- マイナポータル「公金受取口座の登録が完了しているか確認したいです。どうすればよいですか。」
- 内閣官房「「給付付き税額控除」の制度導入の基本方針」(令和8年8月5日 閣議決定)
- 首相官邸「「給付付き税額控除」の制度導入の基本方針の閣議決定についての会見」(2026年8月5日)
- 内閣府「経済財政運営と改革の基本方針2026」(令和8年7月21日 閣議決定)
- 内閣官房「社会保障国民会議 給付付き税額控除等に関する実務者会議(第21回)」
- 首相官邸「『飲食料品に係る消費税率の引下げ』及び『給付付き税額控除』についての会見」(2026年7月30日)
- 国会会議録検索システム「衆議院予算委員会 会議録(2026年6月22日)」
- 国税庁「No.6102 消費税の軽減税率制度」
- 国税庁「消費税の軽減税率制度に関するQ&A(個別事例編)」
- 総務省統計局「家計調査報告(家計収支編)月・四半期・年」
- e-Stat「家計調査 家計収支編 二人以上の世帯 詳細結果表 2025年」
- 内閣官房「「飲食料品に係る消費税率の引下げ」及び「給付付き税額控除」について」(2026年10月9日 法律案を閣議決定・国会に提出)
- 内閣官房・財務省「租税及び社会保険料による負担の軽減のための飲食料品に係る消費税率の臨時的な引下げ及び就業者負担軽減支援金の支給に関する法律案」について(概要・令和8年10月)
- 衆議院「議案の経過(閣法 第222回国会 第1号)」
コメント