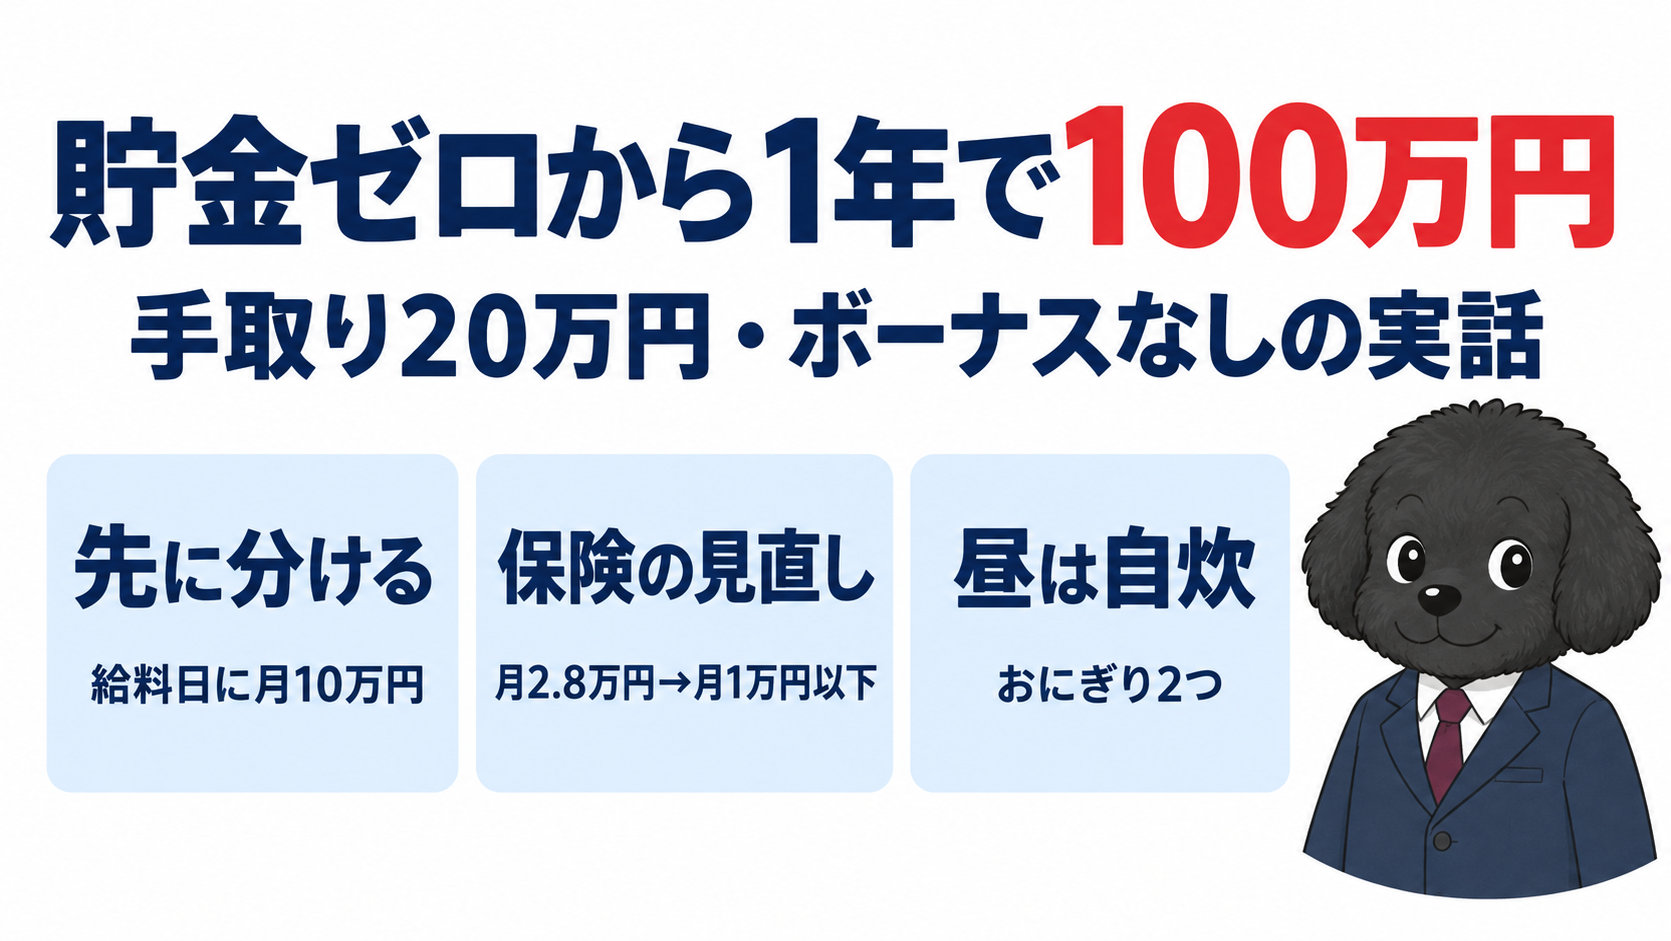
20代で結婚したいと思ったとき、私の貯金は0円でした。
そこから必死で、1年で100万円を貯めました。
当時の手取り(給料から税金や保険料が引かれたあと、実際に受け取る額)は、月20万円前後。
ボーナスは、ありませんでした。
手取り20万円で、ボーナスもなしで100万円? いったい何を我慢したの…😳
先に答えを言うと、毎月10万円を、給料日にすぐ分けていました。
見直したのは、保険・携帯の料金・昼ごはんの3つです。
いちばん嫌だった自炊が、じつはかなり効きました。
この記事でわかること
- 1年で100万円に必要な月の額(手取り別の早見表)
- 手取り20万円前後・ボーナスなしで、私がやった3つの見直し
- いちばん嫌だった自炊が、かなり効いた理由
- 保険や携帯の料金などの固定費の見直しが「自分で自分に出す、毎月のボーナス」になるわけ
- 貯めた100万円の置き場所
読み終えるころには、自分の手取りで月いくら貯めればいいか、何から見直せばいいかが見えてきます。
1年で100万円は、月いくら?手取り別の早見表
答えは、月8万3,334円です。
100万円を12か月で割った額(1円未満は切り上げ)で、ボーナスがない人は、これを毎月貯める計算になります。
手取りに対して、どれくらいの重さなのでしょうか?
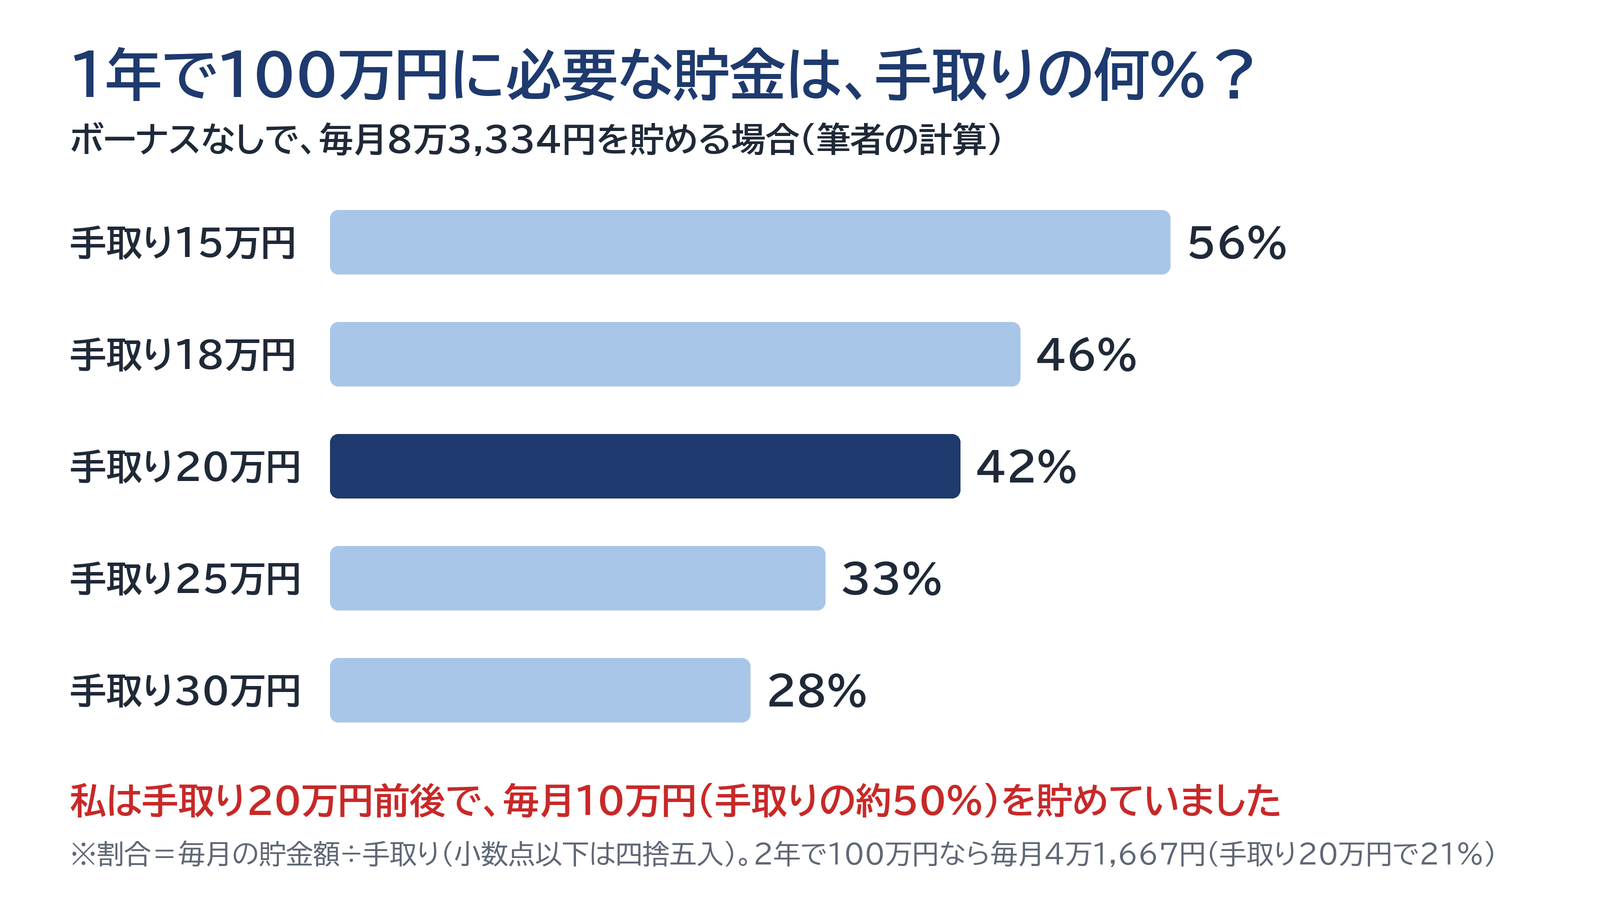
ボーナスなしなら毎月8万3,334円。手取りの何割?
| 手取り(月) | 1年で100万円 | 2年で100万円 |
|---|---|---|
| 毎月の貯金 | 8万3,334円 | 4万1,667円 |
| 15万円 | 手取りの56% | 28% |
| 18万円 | 手取りの46% | 23% |
| 20万円 | 手取りの42% | 21% |
| 25万円 | 手取りの33% | 17% |
| 30万円 | 手取りの28% | 14% |
※割合=毎月の貯金÷手取り(小数点以下は四捨五入。筆者の計算)。
手取り20万円の人なら、1年で100万円を貯めるには、手取りの4割をこえる額を毎月よけておく必要があります。
かなりの重さです。
私は月10万円、つまり手取りの約半分を貯めていました。
12か月続けると120万円で、100万円をこえる計算です。
きつければ、期間を2年にのばす手もあります。
2年なら毎月4万1,667円で、手取り20万円の人なら約2割です。
私は10万円を、給料日にすぐ分けた(先取り貯金)
やり方は、給料が入ったら、すぐに10万円を分けるだけ。
残ったら貯める、ではありません。
先に分けておくと、手元で使えるのは、残りの10万円前後だけになります。
このやり方を「先取り貯金」といいます。
なぜ先なのか?
残ったお金を貯めるつもりでいると、月末にはたいてい残っていないんです。
💡 財形貯蓄も先取り貯金
会社の「財形貯蓄」も、給料からの天引き(先に引かれること)で積み立てる、先取り貯金のしくみです。
一般財形貯蓄は、3年以上、給料からの天引きで積み立てる、使い道が自由な貯蓄です(厚生労働省)。
ただし、勤め先に制度がないと使えません。
勤め先に財形貯蓄があるかどうかは、人事や福利厚生の担当者に聞けます。
手取りの半分を先に取ったら、残りの10万円で1か月やっていけるの…?😨
その1年のあいだに、毎月出ていくお金のほうも減らしました。
手取り20万円・ボーナスなしで、私がやった3つの見直し
見直したのは、保険・携帯の料金・昼ごはんの3つです。
3つは、一度見直せば効き目が続くもの(保険・携帯)と、毎回の手間がかかるもの(昼ごはん)に分かれます。
1つずつ、正直にお話しします。
①保険:月2.8万円の貯蓄型から、月1万円以下へ
金額がいちばんはっきりしているのは、保険です。
月2.8万円の貯蓄型の保険を、元本割れしてでも、月1万円以下の掛け捨ての保険に切り替えました。
元本割れとは、戻るお金が、払った額より少なくなることです。
保険料は、月1万8,000円以上下がった計算です。
貯蓄型は、払った保険料の一部が積み立てられ、解約するとお金が戻ってくるタイプ。
掛け捨ては、積み立てがないぶん、保険料をおさえやすいタイプです。
元本割れしてまで…? もったいなくなかったの?🤔
切り替えるときは、「だまされた」という気持ちもありました。
それでも切り替えて、投資は投資、保険は保険と考えました。
もしものときの備えは保険で、お金を貯めたり増やしたりするのは保険とは分ける、という意味です。
貯蓄型の保険が悪い、という話ではありません。
私の場合は、結果的にいい方向に進んだのです。
解約には、注意点もあります。
【注意】解約は最後に
解約した保険は、もとに戻せません。新しい保険は、年齢が上がったぶん保険料が高くなったり、健康状態によっては入れなかったりすることもあります(生命保険文化センター)。
そのため、新しい保険の契約が成立してから解約するよう、生命保険文化センターの手引も呼びかけています。
貯蓄型を途中でやめたときに戻るお金(解約返戻金)も、ふつうは払った保険料の合計より少ない額です。
保険と投資を分けて考える理由は、こちらにまとめています。
②携帯の料金:総務省がまとめた見直しの3手順
2つ目は、携帯の料金です。
総務省の「携帯電話ポータルサイト」によると、見直しの手順は3つです。
- データ使用量(スマホで使った通信の量)を、携帯会社のマイページで見る
- 使っている量に合った料金プランを選ぶ
- 使っていないオプションを外す
割引には、最初の半年間だけ、家族とセットの場合だけといった、時期や条件がつくこともあります。
CMで見る料金は、その割引がすべて当てはまった「最安値」のことが多い点にも、総務省は注意をうながしています。
合うプランに一度変えれば、その効き目が毎月続くのが、携帯のいいところ。
手間は1回です。
③昼ごはん:自炊にして、おにぎり2つ
3つ目が、昼ごはんの自炊です。
お昼は、おにぎり2つでした。
外で昼ごはんを買う場合と比べると、どれくらいの差になるのでしょうか?
| 外で買う昼ごはん | 1日の差 | 月20日の差 |
|---|---|---|
| 1食500円 | 400円 | 8,000円 |
| 1食700円 | 600円 | 1万2,000円 |
| 1食1,000円 | 900円 | 1万8,000円 |
※おにぎり2つの材料費を1日100円とした、仮の計算です(お米や、のり・具の値段で変わります)。月20日は出勤日の目安(筆者の計算)。
1回の差は数百円でも、出勤する日の数だけ重なると、1食700円なら月1万2,000円になります。
いちばん嫌だったのは自炊。それでも、かなり効いた
嫌だった理由から、お話しします。
めんどくさいし、おいしくなかった
理由は、めんどくさいし、おいしくなかったからです。
これが正直な感想です。
自分で作ったのに、おいしくなかったの…?😅
作ったのは自分なので、文句の言いようもありません。
自炊には、作る手間に加えて、材料の買い出しや片づけもあるので、外で買うより手間がかかります。
それでも、自炊はかなり効きました。
効いた理由は「回数」
昼ごはんは、出勤する日の数だけ、毎月やってきます。
1回の差が小さくても、出勤する日の数だけ毎月くり返すので、月の合計は思った以上に大きくなります。
これが、回数の力です。
さきほどの仮の計算では、1食700円なら月1万2,000円の差になります。
保険のような大きな見直しがない人でも、昼ごはんなら明日から変えられます。
自炊も貯金も、続けやすくするコツ
自炊や貯金が続かないと感じたら、気合いが足りないのではなく、やり方が次の形になっていないかを見てください。
- ❌ 残ったら貯める → ⭕ 給料日に先に分ける
- ❌ 昼ごはんの中身を毎回考える → ⭕ 中身を決めてしまう(私はおにぎり2つでした)
- ❌ 楽しみを全部いっぺんに我慢する → ⭕ 1回見直せば毎月効く固定費から始める
中身を決めてしまえば、毎回なやむ時間も減ります。
決めるのは1回だけ。
固定費の見直しは「自分で自分に出す、毎月のボーナス」
まず、言葉の整理から。
固定費とは、家賃・保険・携帯の料金のように、毎月ほぼ同じ額が出ていくお金のことです。
食費や日用品のように、月によって変わるお金は、変動費といいます。
1回見直せば、12か月効く
固定費の見直しは、ひとことで言うと「自分で自分に出す、毎月のボーナス」です。
見直すのは1回でも、効き目は毎月続くからです。
私の保険なら、月1万8,000円以上が、1年で21万6,000円以上になります。
ボーナスのない職場で、年21万6,000円以上のボーナスを、自分で作った計算です。
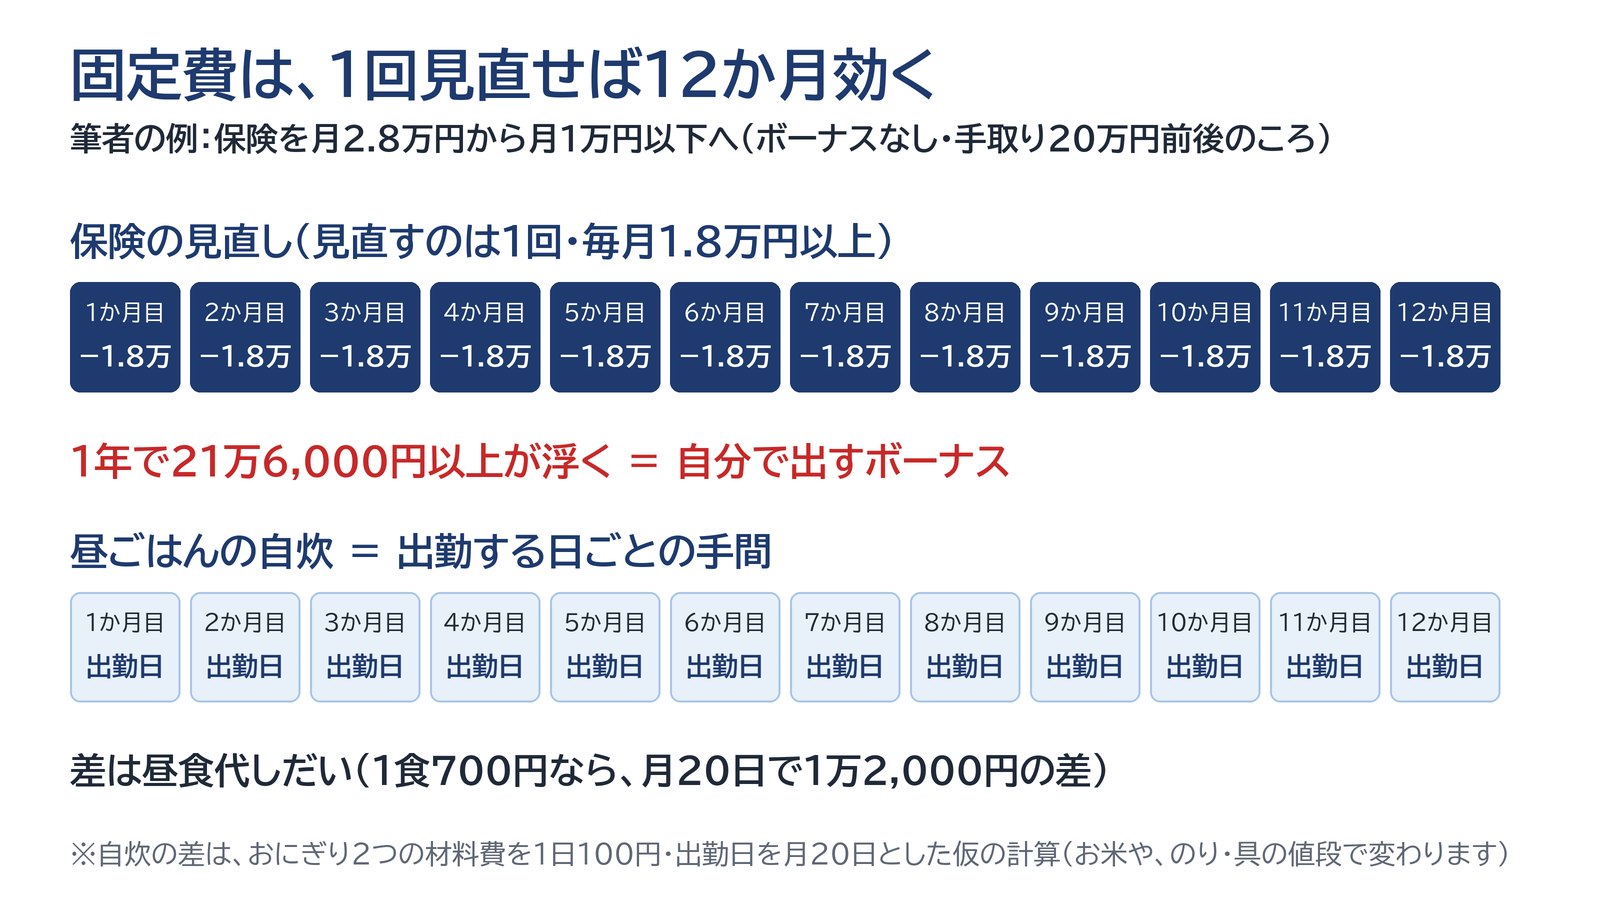
図の上の段が保険です。
1回直すだけで毎月効くなんて、ちょっとずるくない?😆
ずるいくらい効きます。私も、毎月の固定費の見直しはかなり効果的だと感じました。
見直すなら、金額の大きいものから
まずは、明細を見るところから。
毎月の明細や通帳を見て、金額の大きい固定費から順に、いまの自分に合っているかを確かめます。
保険・携帯の料金・使っていないサブスク(毎月定額で払うサービス)は、見直すと毎月の支払いが下がりやすい項目です。
ただし保険は、上の注意のとおり、新しい保険の契約が成立してから解約します。
よくある質問
ボーナスなしでも、1年で100万円は貯まりますか?
答えは、手取りしだいです。
ボーナスなしで1年100万円なら毎月8万3,334円が必要で、手取り20万円の人なら約4割です。
私は手取り20万円前後で、月10万円を給料日に先に分け、1年で届きました。
きつければ、2年で毎月4万1,667円にする手もあります。
手取り20万円で、月10万円の貯金はきつくないですか?
私は、必死でした。
いちばんきつかったのは、昼ごはんの自炊でした。
あなたにとってきついかどうかは、家賃などの固定費の大きさでも変わります。
固定費が大きいと、手取りの半分を貯めるのは難しいこともあるでしょう。
まずは手取りの1割から先に分け、固定費を見直しながら、少しずつ増やす方法もあります。
貯めた100万円は、どこに置けばいいですか?
まずは、病気や失業などのもしものときにすぐ使えるよう、引き出しやすい普通預金などに置いておくのが基本です。
この「もしものときに生活を守るお金」を、生活防衛資金といいます。
投資に回すのは、当面使わないお金だけ。
投資は、元本割れすることもあります。
世帯ごとの生活防衛資金の目安は、こちらで計算しています。
まとめ:100万円は、先取りと固定費の見直しから
この記事の要点
- ボーナスなしで1年100万円=毎月8万3,334円(手取り20万円なら約4割)
- 私は手取り20万円前後・ボーナスなしで、月10万円を給料日にすぐ分けた
- 見直したのは保険・携帯の料金・昼ごはん(おにぎり2つ)の3つ
- いちばん嫌だった自炊も、固定費の見直しも、かなり効いた。固定費は1回の見直しで毎月効く
今日の一歩は、次の給料日に分ける額を決めることです。
最初は手取りの1割でもかまいません。
分けたお金は、給料が入る口座とは別の口座に入れておくと、手をつけにくくなります。
あなたなら、次の給料日にいくら分けますか?
お金の正体から知りたい方は、「お金って結局何?」の記事もどうぞ。
貯めたあとの増やし方は、こちらから。
参考資料(2026年10月時点)
- 総務省「携帯電話ポータルサイト 料金プランを見直してみよう!」
- 生命保険文化センター「生命保険の契約にあたっての手引 その3:生命保険の『見直し方法』と留意点」
- 生命保険文化センター「解約する場合の留意点は?」
- 日本銀行「お札はどのくらいの大きさですか?厚さや重さはどうなっていますか?」
- 厚生労働省「財形貯蓄制度」
※本記事は2026年10月19日時点の情報です。体験談は筆者の実話で、金額は当時のものです。試算は前提をおいた概算です。特定の保険や金融商品をすすめるものではありません。投資には元本割れのリスクがあります。保険の見直しや投資は、ご自身の状況にあわせて、最終的にはご自身の判断と責任で決めてください。
執筆:よ~ちゃん(2級FP技能士)|最終更新:2026年10月19日
コメント