「減税」のニュースを、今年は何度も目にしました。
でも、毎月の給料の明細を見ても、手取り(実際に受け取る額)はほとんど変わっていません。

税金が安くなるって聞いたのに、お給料ぜんぜん増えてないよ😥 あの話、どこ行ったの?
消えたわけではありません。
2026年の減税ぶんは、毎月の給料ではなく、12月の「年末調整」でまとめて戻るしくみです。
年末調整とは、1年間に給料から引かれた所得税(収入にかかる国の税金)を、年末に計算し直して精算する手続きのこと。
年収(税金や保険料が引かれる前の、1年間の給料とボーナスの合計)が400万円、ひとり暮らしの会社員なら、どうでしょう。
戻る目安は、約3万5,000円です(ボーナス年2回・保険などの申告なしで計算)。
ただし、家族や保険のことを紙(またはスマホの入力画面)に書かないと戻らないお金も、別にあります。
働き始めたころの私は、この紙のことが何もわかりませんでした。
勉強してからは、意味までわかって、スムーズに書けるようになりました。
年末調整で2万円ほどが戻ってきて、うれしかったこともあります。
そこでこの記事では、FP(お金の専門資格)の私が、国税庁の表で年収別に計算しました。
この記事でわかること
- 年末調整とは何か(ひとことで言うと「税金の精算日」)
- 2026年は、12月にいくら戻るのか(年収別の早見表)
- ニュースの「減税◯円」と、戻る額がちがう理由
- 書かないと戻らないお金(家族の収入・保険)
- 出し忘れたときの取り返し方
読み終えるころには、どの紙に何を書けば戻るのかが、わかるはずです。
年末調整って何?ひとことで言うと「税金の精算日」
結論から言うと、年末調整は、払いすぎた税金が戻ってくる「精算日」です。
足りなかった人は、反対に追加で引かれます。
私は、税金を「社会のサブスク」と呼んでいます。
サブスクとは、動画の見放題のように、毎月決まった額を払って使うサービスのこと。
毎月の給料から引かれる所得税は、このサブスク代の「仮払い」にあたります。
そして年に1回、12月に1年分を計算し直して、払いすぎなら返金、足りなければ追加で払うわけです。
これが年末調整です。
税金がなぜ「サブスク」なのかは、こちらの記事に書きました。
毎月の天引きは、あえて「だいたい」で計算されている
天引きとは、給料を受け取る前に、会社が税金などを先に引いておくことです。
じつは、毎月の天引きの合計は、1年分の正しい税金とぴったり合いません。
国税庁も、年末調整の手引きに「一致しないのが通常です」と書いています(国税庁「年末調整とは」)。
理由は、おもに3つです。
- 毎月の天引きは、「給料が1年間ずっと同じ」という前提の表で計算している
- 年の途中で家族が増えたり減ったりしても、前の月までさかのぼって直さない
- 生命保険料などの控除は、年末調整のときにまとめて引く
控除とは、税金を計算するときに、収入から引いてもらえる金額のこと。
控除が大きいほど、税金は安くなります。
つまり毎月の天引きは、あとで直す前提の「見積もり」なのです。
いつ・だれが・何をする?
計算するのは会社です。
私たちがやるのは、家族や保険のことを紙(またはスマホの入力画面)に書いて、会社に出すことだけ。
え、計算しなくていいの? 電卓を出して待ってたのに😳

しまってください😊 計算は会社の仕事。私たちは「材料」を出すだけです
私の勤め先は紙で、例年11月の後半ごろに用紙をもらいます。
方法や時期は、会社によってちがいます。
年末調整は、その年の最後の給料を払うときに行う決まりで、ふつうは12月です(国税庁)。
戻るお金も、ふつうは12月の給料といっしょに受け取ります。
会社によっては、12月のボーナスのときや、翌月以降になることもあります。
対象になるのは、会社に「扶養控除等申告書」(養っている家族のことを書く紙)を出している人です(国税庁 No.2665)。
パートやアルバイトの人も、変わりません。
では、紙には何を書くのでしょうか?
出す紙は、おもに3種類あります。
| 紙の名前 | 書くこと | 出す人 |
|---|---|---|
| 扶養控除等(異動)申告書 | 家族のこと(いなくても出す) | 原則、全員 |
| 基礎控除申告書など(1枚にまとまった紙) | 自分と配偶者(夫または妻)の、今年の収入の見込み | ほぼ全員 |
| 保険料控除申告書 | 生命保険・地震保険・iDeCo(自分で積み立てる年金)など | 払っている人 |
※出典:国税庁の手続の案内(扶養控除等申告書・基礎控除申告書など・保険料控除申告書)。住宅ローン控除を受けている人は、2年目から専用の紙も出します(国税庁 No.1211-1)。
正式な名前は長いのですが、覚えなくて大丈夫です。
会社の案内に「扶養」「基礎控除・配偶者」「保険料」と書いてあれば、それがこの3つにあたります。
基礎控除とは、ほぼだれでも使える「税金がかからない枠」のこと。
あとで、戻る金額の話に出てきます。
2026年は12月の給料でいくら戻る?年収別の早見表
先に答えをお伝えします。
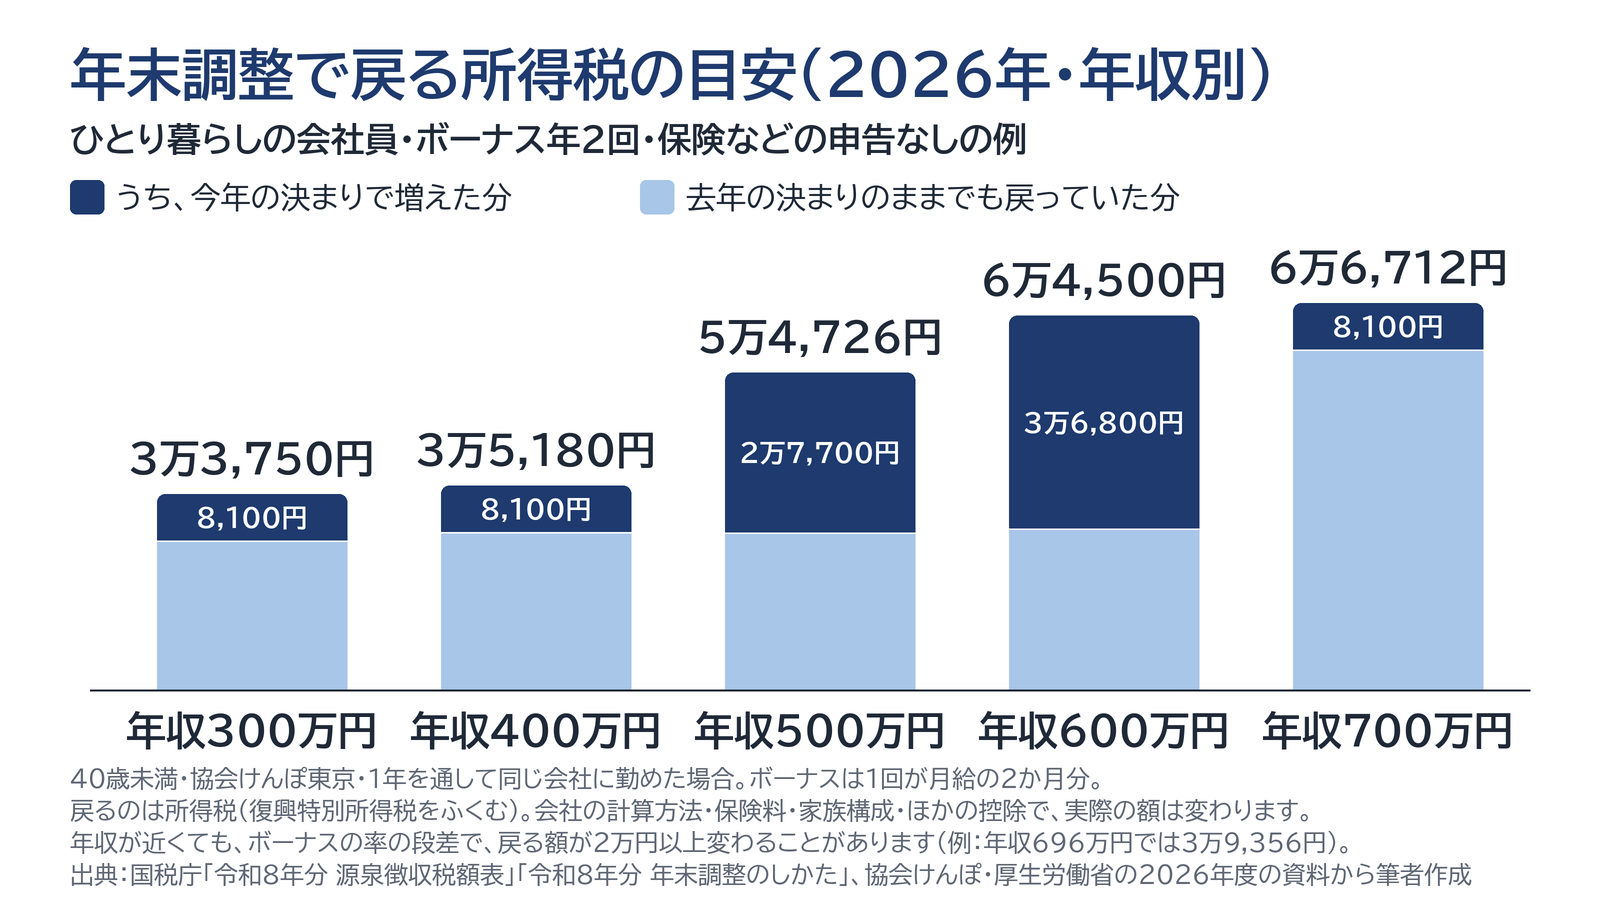
ひとり暮らしでボーナスのある会社員なら、年収300万〜400万円で3万円台が目安です。
年収500万円では約5万5,000円、600万円では約6万5,000円になりました。
国税庁の表と、協会けんぽ(会社員が入る健康保険の1つ)の東京の保険料を使って、私が計算しました。
年収別の早見表(ボーナスがある人)
計算の前提は、次のとおりです。
- 年収は、税金や保険料が引かれる前の、1年間の給料とボーナスの合計(いわゆる額面)
- 1つの会社に、1年を通して勤めている
- 扶養控除等申告書と基礎控除申告書を、会社に出している
- ひとり暮らし(扶養している家族がいない)で、40歳未満
- ボーナスは年2回。1回が月給の2か月分
- 年末調整で書く控除(保険・iDeCo・住宅ローン)はなし
- 社会保険料(健康保険や年金などの保険料)は、協会けんぽの東京の2026年度の額。1年間、同じ額が続いたものとして計算
共働きで、配偶者の給料が年207万円を超え、子どもが全員15歳以下(12月31日時点)の家庭もあるでしょう。
15歳以下の子には、所得税の扶養控除がないのです(国税庁)。
そのため、ほかの控除がなければ、戻る額の計算はこの表と同じです。
| 年収 | 12月に戻る目安 | うち、今年の決まりで増えた分 |
|---|---|---|
| 300万円 | 3万3,750円 | 8,100円 |
| 400万円 | 3万5,180円 | 8,100円 |
| 500万円 | 5万4,726円 | 2万7,700円 |
| 600万円 | 6万4,500円 | 3万6,800円 |
| 700万円 | 6万6,712円 | 8,100円 |
※戻るのは所得税(復興特別所得税をふくみます)で、住民税は戻りません。月給は年収の16分の1で計算。年収700万円の行だけ、基礎控除は67万円です(ほかの行は104万円)。右の列は、去年の決まり(国税庁の資料にある改正前の額)で計算した税金との差です。出典:国税庁の月額表・賞与の算出率の表・年末調整の速算表、協会けんぽの保険料額表(東京)、厚生労働省の雇用保険料率から筆者が計算。会社の計算方法や保険料で、実際の額は変わります。
右の列は、「去年の決まりのままだったら」とくらべて、今年の決まりで増えた分を表しています。
この列が大きいのは、年収500万〜600万円の人でした。
ただし、12月に戻る額は、表のあいだの年収なら、あいだの金額になるとはかぎりません。
ボーナスから引かれる税金の率は、前の月の給料に応じて、階段のように上がるからです(国税庁の賞与の表)。
同じ前提で計算すると、年収560万円では4万6,104円、年収696万円では3万9,356円でした。
年収が少しちがうだけで、戻る額が2万円以上変わることもあります。
ボーナスがない人の早見表(月給別)
ボーナスがなく、毎月の給料が同じ人も計算しました。
ほかの前提は、上の表と変えていません。
| 月給(年収) | 12月に戻る目安 | うち、今年の決まりで増えた分 |
|---|---|---|
| 20万円(240万円) | 2万8,740円 | 8,200円 |
| 25万円(300万円) | 3万640円 | 8,200円 |
| 30万円(360万円) | 3万1,440円 | 8,200円 |
| 40万円(480万円) | 4万5,500円 | 2万800円 |
| 50万円(600万円) | 6万5,020円 | 3万6,800円 |
同じ年収でも、ボーナスがあるかないかで、戻る額は変わります。
年収300万円なら、3万3,750円と3万640円。
差は3,110円です。
また、2026年分と2027年分は、年収が178万円以下なら、引かれた所得税が全額戻ります(ほかに収入がない場合)。
税金がかからない枠が、合わせて178万円(会社員の経費にあたる74万円+基礎控除104万円)あるからです(国税庁)。
ニュースの「減税◯円」と、金額がちがうのはなぜ?
ニュースで見た「減税は数千円」と、表の3万円台。ぜんぜんちがうよ?😵
くらべているものが、ちがうからです。
| 数字 | 何と何をくらべたか | 年収400万円の例 |
|---|---|---|
| ニュースなどで紹介される「減税額」 | 去年の決まりと、今年の決まり | 8,100円 |
| 12月に戻る額 | 毎月引かれた合計と、1年分の正しい税金 | 3万5,180円 |
戻る額のほうが大きいのには、理由があります。
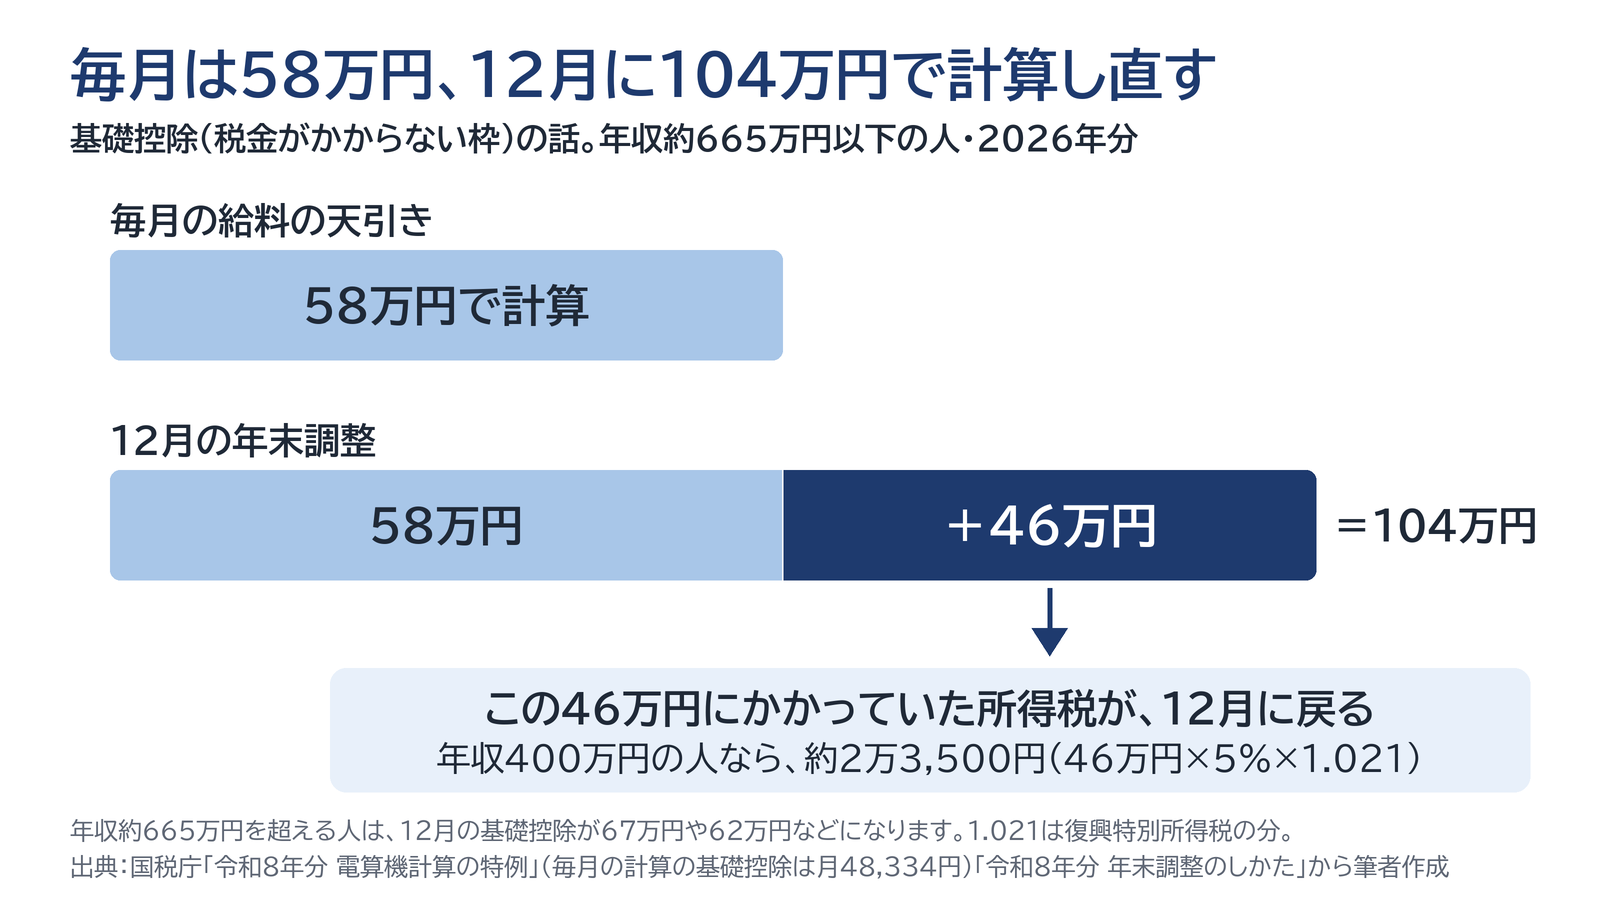
毎月の天引きは、基礎控除を「58万円」として計算されているのです。
基礎控除は、先ほど出てきた「税金がかからない枠」のことです。
国税庁が示す毎月の計算式では、基礎控除は月4万8,334円となっています(国税庁)。
58万円を12か月で割った額です。
一方、12月の年末調整では、基礎控除を「104万円」として1年分を計算し直します(年収約665万円以下の人)。
差は46万円。
この46万円にかかっていた所得税が、12月に戻ります。
年収400万円の人なら、約2万3,500円です(税率5%で計算)。
税率は、年収から控除を引いた残りの金額で決まります。
ひとり暮らしで保険などの申告がなければ、年収およそ520万円までが5%です。
約670万円までは、10%になります(2026年分・筆者の計算)。
ただ、年収が450万円ほどを超える人は、この46万円の一部か全部に、税率10%がかかっていたのです。
その分、戻る額は約2万3,500円より多くなります(年収500万円の例で約3万7,900円)。
サブスクでたとえるなら、1年間ずっと古い料金で引き落とされて、12月に差額がまとめて返金されるイメージです。
年収400万円の例では、戻る3万5,180円のうち約2万3,500円が、この「58万円と104万円の差」でした。
残りの1万1,680円は、毎月の計算が「だいたい」であることから生まれるずれなのです。
※確かめるために、国税庁の月額表(毎月の天引きの額が載っている表)231行を、この計算式と突き合わせました。差は、いちばん大きい行でも10円でした。基礎控除104万円は2026年分と2027年分の額で、年収約665万円を超える人は67万円や62万円などになります(国税庁)。2027年1月からは、毎月の天引きに使う表も新しくなります(国税庁)。
2027年分からは、年末調整で精算する税金に「防衛特別所得税」が加わります(国税庁 No.2662)。
どんな税金なのかは、こちらで解説しています。
表より増える人・減る人
表は、条件をしぼった「目安」です。
【注意】表の金額は目安です
- 保険やiDeCoを書いた人、年末調整で家族(16歳以上)を新しく書き足した人は、その分だけ表より多く戻る
- 年の初めから扶養の家族(16歳以上)を会社に届けている人は、毎月の天引きがすでに安い。戻る額は、表より少なくなることが多い
- 年の途中で家族が扶養から外れた人などは、戻る額が減ったり、追加で引かれたりすることがある
年の途中で入社し、その年にほかの給料がない人は、また別です。
引かれた所得税にくらべて、戻る割合が大きくなります。
4月に入社した新社会人で、計算してみましょう。
月給20万円・ボーナスなしで、4月から12月まで9回の給料を受け取ると、年収は180万円です。
毎月3,270円、合計2万9,430円の所得税が引かれます。
ところが、1年分を計算し直すと、税金は0円。
12月に、2万9,430円の全額が戻る計算になりました。
※年収が178万円を少し超えていても、社会保険料の分が引かれるので、この例では税金が0円になります。社会保険料は9回とも同じ額(月2万9,380円)が引かれたものとして計算。初めの月は引かれる額がちがう会社もあります。
書かないと戻らないお金がある(2026年は3つ確認)
ここまでの金額は、家族や保険のことを書き足さなくても戻る分でした。
ただし、扶養控除等申告書と基礎控除申告書は、出している前提です。
基礎控除は、基礎控除申告書をもとに会社が引く決まりだからです(国税庁のQ&A)。
ここからは、家族や保険のことを書いた人だけに戻るお金の話。
2026年分の年末調整で確かめたいのは、次の3つです。
①家族の収入の線が、123万円から136万円に上がった
扶養とは、自分の収入で家族を養っていることです。
養っている家族がいると、「扶養控除」などで税金が安くなります。
ただし、家族本人の収入が決まった線を超えると、対象から外れてしまうのです。
この線が、2026年分から上がりました(国税庁)。
| 家族 | 去年(2025年分)まで | 2026年分・2027年分 |
|---|---|---|
| 16〜18歳や23歳以上の子、親など | 給料が年123万円以下 | 年136万円以下 |
| 19〜22歳の子 | 年150万円以下なら満額(188万円まで段階的に減る) | 年159万円以下なら満額(197万円まで) |
| 配偶者(夫・妻) | 年160万円以下なら満額(約201万円まで段階的に減る) | 年169万円以下なら満額(207万円まで) |
※給料の金額で表した線(136万円など)は、2026年分と2027年分のものです。収入が給料だけの場合の金額です。年齢は、その年の12月31日時点。満額は、16〜18歳や23〜69歳の家族で38万円(70歳以上は48万円か58万円)、19〜22歳の子で63万円、配偶者で38万円(書く本人の年収が約1,095万円以下の場合)。出典:国税庁の改正のあらまし・令和8年分の表・令和7年分の表。
新しく対象になるのは、たとえば、給料が年130万円の親や、同じくらいかせぐ23歳以上の子を、養っている人です。
年収300万円の人(月給25万円・ボーナスなし)が、70歳未満のこの家族を1人書いたとします。
所得税は、1万9,400円安くなる計算です。
書く紙は、扶養控除等申告書です。
今年の分の紙に書き足し、「異動月日及び事由」の欄には「令和8年12月1日 改正」などと書いてください(国税庁のQ&A)。
会社が年末調整をする時までに出せば、間に合います。
なお、配偶者と、給料が136万円を超える19〜22歳の子だけは、「基礎控除申告書など」の紙に書く決まりです。
家族のお給料が136万円までなら、ぜんぶセーフなんだね🎉
所得税は、そうです。でも健康保険や年金の「扶養」は、別の線で決まります😅
税金の線と、社会保険(健康保険と年金)の線は、別ものです。
社会保険の線は、こちらの記事にまとめました。
もう1つ、あまり知られていないことがあります。
豆知識:大学生年代の子は?
19〜22歳の子は、線が136万円に上がっても、控除の額が変わるのは給料が年150万円を超えたところからです。去年も、150万円までは同じ63万円の控除を受けられました。給料が年123万円を超えて136万円以下の子は、書く紙が扶養控除等申告書に変わります(国税庁のQ&A)。
②子どもを扶養する人は、生命保険の控除が最大6万円に(2年間)
23歳未満の扶養親族(子どもなど)がいる人は、生命保険料控除の上限が上がりました。
2012年以降に契約した一般の生命保険なら、控除は最大4万円から6万円に増えます(2026年分と2027年分。国税庁)。
ただ、正直に言います。
金額は大きくありません。
増える控除は最大2万円で、所得税にすると約1,000円(税率5%の人)から約2,000円(税率10%の人)です。
医療保険や個人年金の枠は変わらず、3つの枠を合わせた上限(12万円)もそのままです。
くわしい条件は、保険料控除申告書の裏面にある「ご注意」で確かめてください。
③毎年おなじみの控除:保険・iDeCo・住宅ローン
最後は、毎年おなじみの控除です。
書かなければ戻らないのは、①②と変わりません。
- 生命保険・地震保険:保険会社から届く「控除証明書」を付ける
- iDeCo(自分で積み立てる年金):1年間の掛金の全額が、控除になる
- 自分で払った国民年金:支払いの証明書を付ける
- 住宅ローン控除:2年目から年末調整で受けられる(1年目は、自分で税務署に申告する「確定申告」)
※出典:国税庁「給与所得者の保険料控除の申告」「No.1135 小規模企業共済等掛金控除」「No.1140 生命保険料控除」。
たとえば、生命保険料控除4万円を書くと、税率5%の人で約2,000円の所得税が戻ります。
iDeCoで月1万円を積み立てている人なら、控除は12万円、戻る所得税は約6,100円です(税率5%の人)。
私が毎年書いているのは、生命保険と地震保険です。
証明書を付けて書くだけ。
会社の締め切りの前に、手元の証明書を1か所に集めておくと、書きもれを防げます。
やりがちな失敗と、出し忘れたときの取り返し方
先にお伝えすると、出し忘れても、取り返す道は残っています。
やりがちな失敗3つ
よくあるのは、次の3つです。
- ❌家族の収入を、去年の数字のまま書く → ⭕今年1〜12月の見込みを、本人に聞いてから書く
- ❌保険の控除証明書を、ほかの郵便物にまぎれさせる → ⭕届いた日に、年末調整の紙と同じ場所に置く
- ❌「136万円以下だから大丈夫」と、社会保険の線を確かめない → ⭕税金の線と社会保険の線を、別々に確かめる
家族の収入は、その年の1月から12月までの合計で見るので、去年の数字のままでは線を超えているかもしれません。
控除証明書をなくしたときは、保険会社に問い合わせてください。
出し忘れたら?取り返す道は2つ
1つ目は、会社に伝えることです。
年末調整のあとで扶養する家族が増えた人は、年末調整をやり直してもらえることがあります。
期限は、会社が源泉徴収票を作って渡す日までです(国税庁 No.2671)。
源泉徴収票とは、1年間の給料と、引かれた税金が書かれた紙です。
年末調整のあとに、会社から渡されます。
家族や保険の書きもれに気づいたときも、まずは会社に聞いてみてください。
2つ目は、自分で確定申告をすることです。
確定申告とは、1年分の税金を自分で計算して、税務署に出す手続きのこと。
払いすぎた税金を返してもらう申告は、翌年の1月1日から5年間できます(国税庁 No.2030)。
5年もあるの?じゃあ4年と364日目に出す〜😆
気づいた年のうちに出しましょう😅 5年後には、たぶん忘れています
医療費がたくさんかかった年の「医療費控除」や、寄附をしたときの「寄附金控除」も、確定申告で受けられます(国税庁)。
私は2026年に、医療費控除の確定申告をしました。
戻ってきたのは2万8,000円。
うれしかったです。
医療費控除のやり方は、こちらの記事に書いています。
なお、マイナンバーカードでスマホやパソコンから確定申告をするときは、暗証番号が必要です(国税庁のe-Tax)。
続けてまちがえるとロックがかかるので、申告を始める前に、覚えているかを確かめておいてください。
ちなみに私は、マイナンバーカードの暗証番号を忘れて、役所まで行って再発行の手続きをしたことがあります。
ここで、ふるさと納税をしている人に、注意が1つあります。
【注意】ふるさと納税の人へ
ふるさと納税の「ワンストップ特例」(確定申告なしで控除を受ける申請)は、確定申告をしない人のためのしくみです。確定申告をする年は、寄附の分も申告書に書いてください(総務省)。
もう1つ。
次のどちらかに当てはまる人は、会社の年末調整では、今年の減税ぶんが反映されません。
- 今年の途中で退職して、年末調整を受けていない人
- 今年最後の給料を11月30日までに受け取り、そのときに年末調整を受けた人(休業や休職をして、年末までに復職しない人など)
受け取るには、自分で確定申告をする必要があります(国税庁のQ&A)。
引かれた所得税が0円の人は、申告しても戻るお金はありません。
よくある質問
年末調整をしないと、どうなりますか?
扶養控除等申告書を出さないと、年末調整は行われず、毎月の天引きも高くなります(国税庁)。社会保険料(健康保険や年金の保険料)を引いたあとの月給が17万円の人なら、所得税は月3,270円ではなく月1万1,300円です(国税庁の月額表)。払いすぎた分は、自分で確定申告をすれば戻ります。
12月の給料で、逆にお金を引かれました。なぜですか?
毎月の天引きの合計が、1年分の税金より少なかったからです(国税庁 No.2662)。たとえば、年の途中で子どもが就職して扶養から外れた場合などに起こります(国税庁 No.2671)。引かれるのは足りなかった分の税金で、罰金ではありません。
パートやアルバイトでも、年末調整はありますか?
あります。勤め先に扶養控除等申告書を出していれば、パートやアルバイトの人も対象です。2か所で働いている人は、この紙を出せるのは1か所だけ(国税庁)。もう1か所の給料は年末調整されないので、確定申告が必要になることがあります。
まとめ:減税ぶんは12月に戻る。書く分は自分しだい
要点を3つにしぼります。
この記事の要点
- 2026年の減税ぶんは、毎月ではなく、12月の年末調整でまとめて戻る
- 目安は、年収300万〜400万円で3万円台、500万円で約5万5,000円、600万円で約6万5,000円(ひとり暮らし・ボーナスあり・保険などの申告なしの例。あいだの年収では4万円台のこともある)
- 家族や保険のことは、書いた人だけ戻る。出し忘れても、5年間は確定申告で取り返せる
あなたの家には、今年、給料が増えた家族や、新しく入った保険はありませんか?
今日の一歩は、家族に「今年の給料、年末までにいくらになりそう?」と聞くことです。
ひとり暮らしの人は、保険会社から控除証明書が届いているかを確かめてください。
まだ届いていなければ、届いたときの置き場所を決めておきましょう。
年末調整は、払いすぎた税金が戻ってくる、年に1回の精算日。
戻るはずのお金は、もれなく受け取ってくださいね。
税金そのものを安くする方法は、こちらにまとめています。
参考資料(2026年10月時点)
- 国税庁「令和8年分 年末調整のしかた」
- 国税庁「令和8年分 年末調整のしかた」昨年と比べて変わった点(PDF)
- 国税庁「令和8年分 年末調整のしかた」年末調整とは(PDF)
- 国税庁「令和8年分の年末調整のための算出所得税額の速算表」ほか(PDF)
- 国税庁「令和7年分の年末調整のための算出所得税額の速算表」ほか(PDF)
- 国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」(PDF)
- 国税庁「令和8年4月 源泉所得税の改正のあらまし」(PDF)
- 国税庁「給与所得の源泉徴収税額表(令和8年分)月額表」(PDF)
- 国税庁「賞与に対する源泉徴収税額の算出率の表(令和8年分)」(PDF)
- 国税庁「月額表の甲欄を適用する給与等に対する税額の電算機計算の特例について(令和8年分)」(PDF)
- 国税庁「No.2662 年末調整のしかた」
- 国税庁「No.2665 年末調整の対象となる人」
- 国税庁「No.2671 年末調整の後に扶養親族等の人数が異動したとき」
- 国税庁「No.2030 還付申告」
- 国税庁「No.1140 生命保険料控除」
- 国税庁「No.1135 小規模企業共済等掛金控除」
- 国税庁「No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」
- 国税庁「給与所得者の扶養控除等の(異動)申告」
- 国税庁「給与所得者の基礎控除、配偶者(特別)控除、特定親族特別控除及び所得金額調整控除の申告」
- 国税庁「給与所得者の保険料控除の申告」
- 国税庁 e-Tax「マイナンバーカード方式について」
- 全国健康保険協会(協会けんぽ)「令和8年度保険料額表(東京都)」(PDF)
- 厚生労働省「令和8年度の雇用保険料率」(PDF)
- 総務省「ふるさと納税のしくみ 税金の控除について」
※本記事の数値や試算は2026年10月13日時点のものです。試算は前提をおいた概算で、実際に戻る額や税額は、勤め先の計算方法・保険料・家族構成・ほかの控除で変わります。具体的な金額や手続きは、勤め先・税務署にご確認ください。
執筆:よ~ちゃん(2級FP技能士)|最終更新:2026年10月13日

コメント